[통장에 매달 배당금이 찍히는 모습을 보며 흐뭇해하는 50대 남성과 그 옆에 놓인 계산기]
실제 상품의 구성·보수·분배 일정·과세는 운용사/금융기관의 최신 공시를 우선 확인하세요.
분배금을 1년에 15.75%나 주는 ETF가 있습니다.
1억을 넣었으면 1년에 1,575만 원, 월로 치면 130만 원쯤 통장에 꽂혔다는 얘기죠.
그런데 같은 1년 동안 그냥 코스피200을 담은 ETF는 129.23%가 올랐어요.
커버드콜은 104.53%였고요. (2026년 9월 17일 기준, NAV)
24% p 넘게 뒤처진 겁니다.
분배금 받는 재미에 빠져 있다가 이 숫자 보고 좀 허탈했습니다. 저도요.
그렇다고 커버드콜이 나쁜 상품이냐 하면, 그건 또 아니더라고요.
오늘 글 한눈에 보기
· SCHD가 나쁜 게 아니라 '지금 필요한 것'이 다른 거예요
· 커버드콜이 돈을 만드는 방식, 그리고 포기하는 것
· 국내 커버드콜 절세, 생각만큼 단순하지 않습니다
· 건보료는 1,000만 원에서 '절벽'이 하나 있어요
· 성장 50% + 인컴 50%, 4종 바스켓 만드는 법
[한쪽에는 매달 떨어지는 열매, 다른 쪽에는 크게 자란 나무가 그려진 비교 일러스트]

SCHD가 나쁜 게 아니라, 지금 필요한 게 다릅니다
SCHD 아시죠. 미국 배당주 100개를 담은, 배당 투자의 교과서 같은 상품이에요.
그런데 지금 배당률이 연 2.98%입니다. (2026년 9월 17일 기준)
1억을 넣으면 1년에 약 300만 원, 월로는 25만 원이에요.
30대가 20년을 모아간다면 이게 정답에 가깝습니다. 배당이 매년 늘고 주가도 같이 크니까요.
그런데 당장 이번 달 생활비가 필요한 은퇴자한테 월 25만 원은 좀 답답하죠.
저도 이 지점에서 한참 헷갈렸어요. "좋은 상품"과 "지금 나한테 맞는 상품"이 다르다는 걸 늦게 알았거든요.
모으는 시기냐, 꺼내 쓰는 시기냐. 이걸 먼저 정하고 상품을 고르는 게 순서더라고요.
좋은 상품을 찾는 게 아니라, 지금 내 처지에 맞는 상품을 찾는 거였어요.
커버드콜은 무엇을 팔아서 그 돈을 주는 걸까요
커버드콜, 이름이 어렵죠. 쉽게 풀어볼게요.
내가 주식을 갖고 있는데, 누군가에게 "이 가격보다 더 오르면 그 가격에 팔게요"라고 약속을 해줍니다.
그 약속을 사주는 대가로 돈을 받아요. 그게 옵션 프리미엄이고, 매달 나눠주는 분배금의 재료가 됩니다.
문제는 진짜로 크게 올랐을 때예요.
약속한 가격까지만 내 몫이고, 그 위로 오른 건 남의 몫이 됩니다. 이걸 상승 제한, 캡(cap)이라고 불러요.
맨 앞의 24% p가 바로 그 대가였던 거죠.
| 구분 | 1년 분배율 | 1년 수익률 |
|---|---|---|
| KODEX 200 (069500) | - | +129.23% |
| KODEX 200타겟위클리커버드콜 (498400) | 15.75% | +104.53% |
| KODEX 미국나스닥100 (379810) | - | +19.92% |
| KODEX 미국나스닥100데일리커버드콜OTM (494300) | 22.76% | +11.81% |
국내도 미국도 같은 모양이에요. 분배금은 많이 주는데 수익률은 지수보다 낮습니다. (모두 2026년 9월 17일 기준, NAV)
상품이 잘못된 게 아니라 구조가 원래 그런 겁니다. 매달 현금을 꺼내 쓰는 대신,
크게 오를 때의 몫을 일부 포기하는 거래죠.
저는 이걸 "과실을 따 먹을 거냐, 나무를 키울 거냐"의 문제로 봅니다.
[사다리를 타고 올라가다 천장에 막힌 사람과, 대신 손에 열매 바구니를 들고 있는 모습]
국내 커버드콜 절세, 생각만큼 단순하지 않아요
여기가 오늘 제일 조심해서 봐야 할 부분이에요.
"국내 커버드콜은 분배금에 세금이 거의 안 붙는다"는 얘기, 많이 들어보셨을 겁니다.
반은 맞아요. 분배금 재료 중 옵션 프리미엄과 국내 주식 매매차익은 비과세가 맞거든요.
세금이 붙는 건 배당과 이자뿐입니다.
그런데 나머지 반이 중요해요.
소득세법 시행령에 따라 과세 대상인 배당이 비과세인 옵션 프리미엄보다 먼저 분배된 것으로 간주됩니다.
배당이 몰리는 달엔 과세 비중이 확 올라간다는 뜻이에요.
운용사 공지에도 나와 있습니다. 배당이 집중되는 1~3월과 분기 말엔 과세 비중이 높아지고,
배당이 목표 분배율을 넘는 달엔 과세 비중이 100%가 되기도 해요.
저도 "세금 거의 없다더라" 하고 넘어갈 뻔했습니다. 월별 과세 비중이 운용사 홈페이지에 공시되니 한 번씩 확인해 보시는 게 마음 편해요.
국내 커버드콜 절세, 이렇게 정리하세요
· 옵션 프리미엄 비과세 → 맞습니다
· 그래서 과표가 낮게 잡히는 달이 있다 → 맞습니다
· 1년 내내 과표가 2%대로 고정된다 → 아닙니다
· 배당 몰리는 달은 과세 비중이 100%까지 갈 수 있어요
참고로 이 두 상품은 지급 기준일이 다릅니다.
KODEX 200타겟위클리커버드콜(498400)은 순자산 5조 8,644억 원, 총 보수 연 0.39%, 지급 기준일 9월 15일.
삼성전자 28.2%, SK하이닉스 23.7%가 담겨 있어요.
KODEX 금융고배당TOP10타겟위클리커버드콜(498410)은 순자산 8,407억 원, 1년 분배율 15.60%,
지급 기준일은 월말. KB금융 21.5%, 하나금융지주 15.4% 같은 금융주가 담겼고요.
하나는 중순, 하나는 월말이니 둘을 섞으면 2주마다 현금이 들어오는 셈입니다. 이건 꽤 괜찮은 아이디어라고 봐요.
다만 금융고배당은 1년 수익률이 9.56%로, 반도체가 끌어올린 200타겟위클리와 결이 많이 달랐습니다.
건보료는 1,000만 원에서 절벽이 하나 있어요
배당을 늘리다 보면 꼭 걸리는 게 세금하고 건강보험료죠.
기준이 두 개인데 헷갈리기 쉬워서 정리해 드릴게요.
| 구분 | 기준 | 넘으면 어떻게 되나 |
|---|---|---|
| 금융소득종합과세 | 연 2,000만 원 | 초과분만 다른 소득과 합산해 누진세율 |
| 건보료 (지역가입자) | 연 1,000만 원 | 초과분이 아니라 전액이 소득에 반영 |
종합과세는 2,000만 원을 넘어도 넘은 부분만 합산해요. 조금 넘는 건 충격이 크지 않습니다.
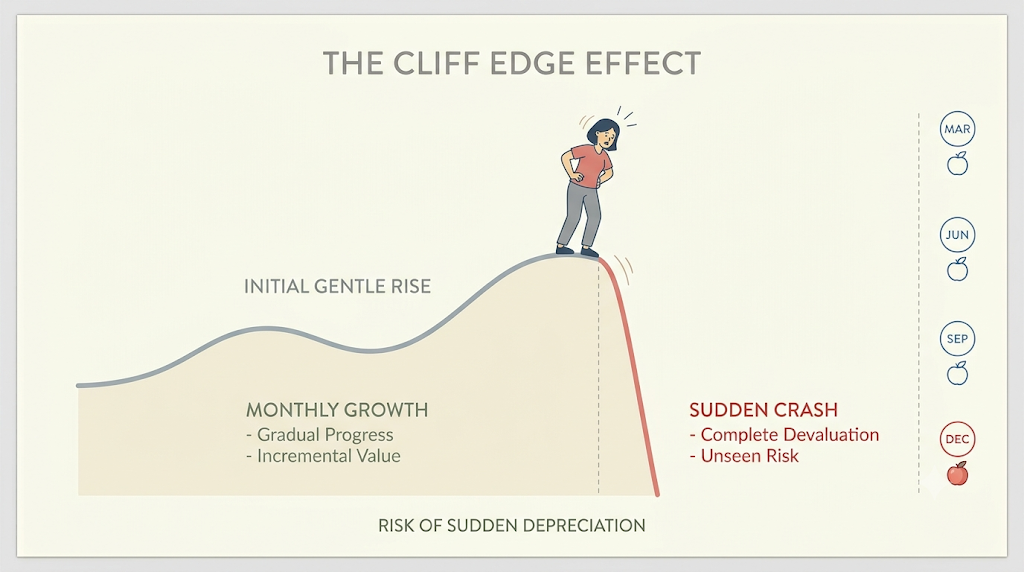
그런데 건보료는 다릅니다. 지역가입자가 1,000만 원을 넘기면 1,001만 원 전체가 소득으로 잡혀요.
1만 원 더 받았을 뿐인데 보험료가 훅 뛰는 겁니다. 그래서 '절벽'이라고 불러요.
저도 이 구조를 알고 나서는 연말에 분배금 합계를 한 번씩 세어봅니다.
많이들 쓰시는 방법이 부부 명의 분산이에요. 1인당 2,000만 원씩이니 부부 합산 4,000만 원, 월 330만 원까지는 종합과세를 피할 수 있습니다.
다만 건보료는 각자 1,000만 원 기준이 따로 적용되니 둘을 같이 놓고 계산하셔야 해요.
한 가지 덧붙이면, 세금이 무서워서 배당을 안 늘리는 건 앞뒤가 바뀐 겁니다. 일단 삶이 편해질 만큼 현금 흐름을 만들고, 절세 계좌와 명의 분산으로 뒤를 관리하는 게 순서예요.
[1,000만 원 지점에서 뚝 끊어진 절벽 모양 그래프와 그 앞에 서 있는 사람]
성장 반, 인컴 반 — 4종 바스켓 만들기
그럼 캡도 피하고 현금도 받으려면 어떻게 할까요.
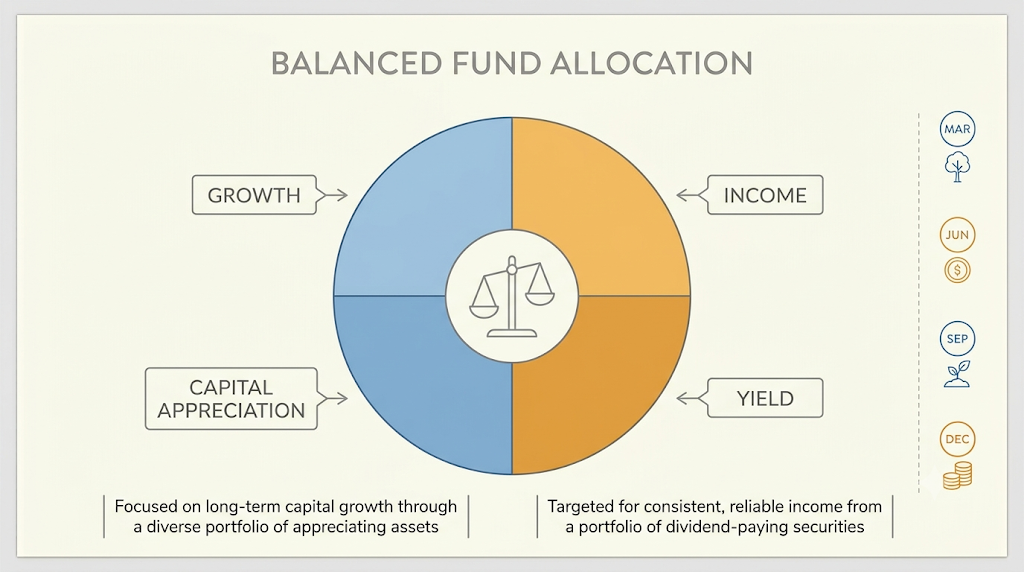
답은 단순해요. 계좌를 통째로 커버드콜로 채우지 않는 것입니다. 많이 쓰이는 게 네 개를 25%씩 담는 방식이에요.
| 역할 | 상품 | 비중 |
|---|---|---|
| 성장 | KODEX 미국S&P500 | 25% |
| 성장 | KODEX 미국나스닥100 (379810) | 25% |
| 인컴 | KODEX 미국배당커버드콜액티브 (441640) | 25% |
| 인컴 | KODEX 미국나스닥100데일리커버드콜OTM (494300) | 25% |
인컴 쪽 두 상품의 분배율이 각각 9.60%와 22.76%니까, 계좌 전체로 보면 연 8~9%대 분배가 나오는 구조입니다.
동시에 절반은 지수를 그대로 들고 있으니 미국 증시가 크게 오를 때 완전히 소외되지는 않아요.
KODEX 미국배당커버드콜액티브(441640)는 순자산 1조 6,919억 원, 총보수 연 0.19%, 최근 1년 수익률 14.32%였습니다. 뱅가드 S&P500 ETF를 31.8% 담고 있어요.
KODEX 미국나스닥100데일리커버드콜OTM(494300)은 순자산 1조 189억 원, 총 보수 연 0.25%예요.
분배율이 22.76%로 높은 대신 수익률은 11.81%로 지수(19.92%)에 못 미쳤습니다.
저는 이 조합을 볼 때마다 "밥과 쌀독" 생각이 나요. 인컴이 매달 먹을 밥이면,
지수는 나중을 위해 남겨두는 쌀독인 셈이죠.
참고로 미국형 커버드콜은 국내형과 달리 분배금 대부분이 과세 대상입니다.
그래서 이쪽은 ISA나 연금계좌에 담는 게 유리해요.
[원을 네 조각으로 똑같이 나눈 그래프에 '성장 2칸', '인컴 2칸'이 표시된 일러스트]
시작하시기 전에, 이것만은
분배율 숫자만 보고 고르지 마세요.
22.76%와 9.60%, 숫자만 보면 앞이 두 배 넘게 좋아 보이죠.
그런데 수익률은 11.81%와 14.32%로 뒤집혔습니다. 많이 나눠준 쪽이 덜 자란 거예요.
분배금은 하늘에서 떨어지는 게 아니라 내 자산에서 꺼내오는 것이라는 걸 잊으면 안 됩니다.
특히 기초자산까지 빠지는 국면이면 나눠줄 돈이 모자라 원금에서 꺼내 쓰게 돼요. 통장엔 돈이 꽂히는데 평가금액은
줄어드는 상황이 생깁니다.
저도 예전에 분배금 문자만 보고 흐뭇해하다가, 나중에 잔고 보고 계산기를 두드린 적이 있어요.
받은 돈보다 줄어든 원금이 크면 그건 번 게 아니잖아요.
계좌를 전부 커버드콜로 채우지 마세요.
은퇴 기간이 20년, 30년이라면 시장이 크게 오르는 해가 몇 번은 옵니다. 그때 다 놓치면 나중에 쓸 돈이 안 남아요.
그래서 지수형을 최소 절반은 섞으시라는 겁니다. 매달 받는 재미는 조금 줄어도, 10년 뒤를 생각하면 그게 맞더라고요.
저는 인컴을 먼저 채우고 성장을 나중에 붙이는 순서보다 처음부터 반반으로 시작하는 쪽을 권합니다. 나중에 비중 바꾸는 게 생각보다 어렵거든요.
이번 주에 확인해 보실 3가지
☐ 나는 지금 모으는 시기인가, 꺼내 쓰는 시기인가 종이에 적어보기
☐ 올해 받은 분배금 합계가 1,000만 원 / 2,000만 원 어디쯤인지 세어보기
☐ 들고 계신 커버드콜의 월별 과세 비중을 운용사 홈페이지에서 한 번 열어보기
많이 받는 것보다, 오래 받는 것
맨 앞의 숫자로 돌아가 볼게요.
분배금 15.75%를 받았지만 지수보다 24% p 뒤처졌던 그 상품이요.
실패한 투자냐 하면, 저는 아니라고 봅니다. 매달 130만 원이 필요했던 사람에겐 제 몫을 한 것이니까요.
반대로 아직 10년은 더 모아야 하는 분이라면 그 24% p가 두고두고 아쉬울 거예요.
같은 상품인데 평가가 갈립니다. 내가 지금 어느 시기에 서 있느냐에 따라서요.
그래서 저는 매달 필요한 생활비만큼만 인컴으로 채우고 나머지는 지수로 둡니다.
많이 받는 게 목표가 아니라 오래 받는 게 목표니까요.
저도 아직 비중을 맞춰보는 중이에요. 정답을 찾았다기보다 한쪽으로 쏠리지 않게 붙잡고 있는 쪽에 가깝습니다.
오늘의 한 줄
커버드콜의 높은 분배금은 상승분을 일부 내주고 받는 대가입니다. 매달 쓸 생활비만큼만 인컴으로 채우고, 나머지 절반은 지수로 남겨두세요.
[반은 열매를 수확하고 반은 그대로 남겨둔 과수원을 바라보는 부부의 뒷모습]