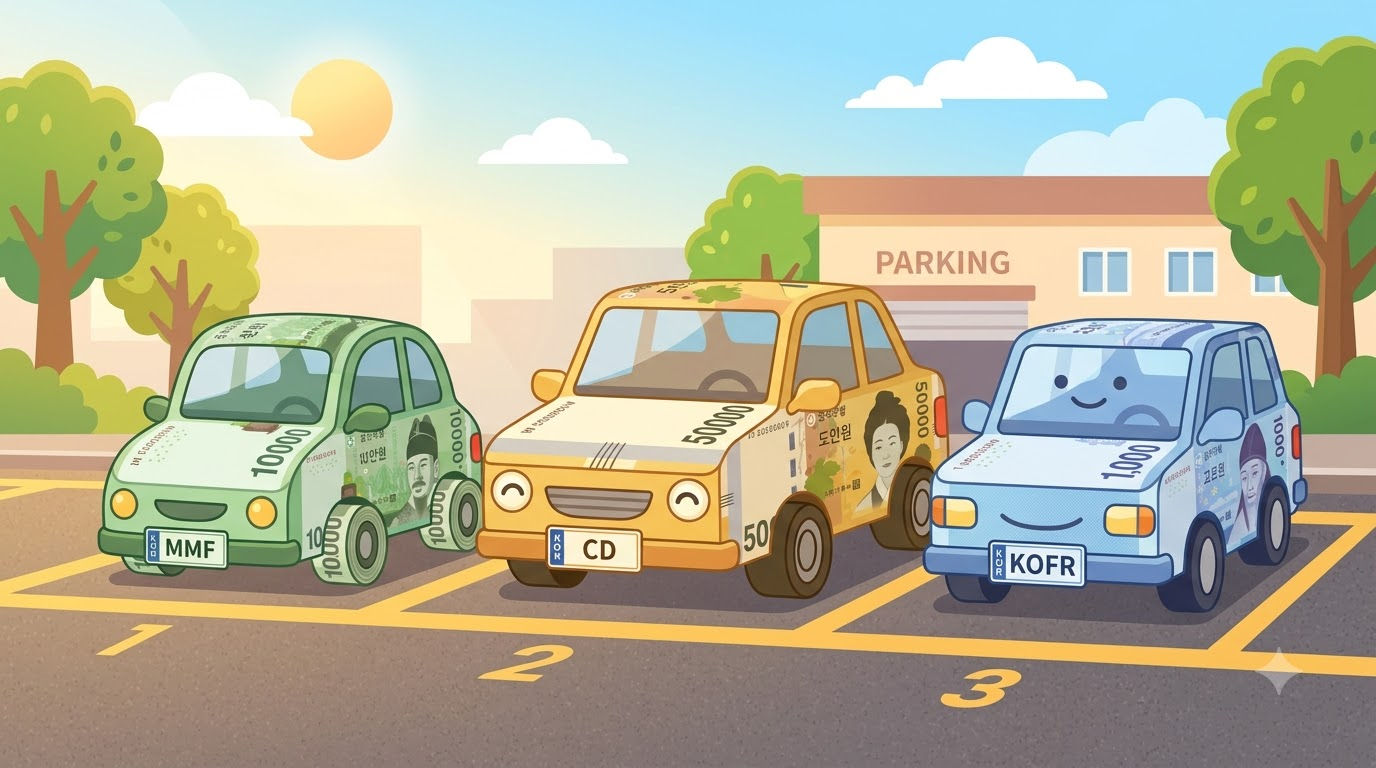
[주차장에 세워진 돈다발 자동차 세 대, 각각 MMF·CD·KOFR 번호판]
실제 상품의 구성·보수·분배 일정·과세는 운용사/금융기관의 최신 공시를 우선 확인하세요.
1조 1,949억 원.
최근 한 달 동안 ETF 하나에 들어온 돈이에요.
같은 기간 국내 ETF 중에서 가장 많았대요.
반도체도 AI도 아니에요.
주인공은 머니마켓 ETF예요.
쉬는 돈을 잠깐 세워두는 상품이죠.
그런데 이런 상품이 하나가 아니에요.
CD금리, KOFR금리 ETF도 다 "파킹용"이라고 해요.
집사람이 "셋이 뭐가 다르냐"라고 묻는데 저도 말문이 막히더라고요.
그래서 찾아봤어요.
다음 주는 증시가 쉬는 날도 많아서 지금 정리해 두기 딱 좋아요.
1. 세 상품 모두 매일 이자가 쌓이는 "파킹형 ETF"예요
2. 안전한 순서는 KOFR, CD, 머니마켓 순이에요
3. 기대 수익은 그 반대로 머니마켓이 조금 더 높아요
4. 다음 주 휴장일 때문에 출금일이 밀리니 미리 챙기세요
[저금통 세 개에 동전이 매일 한 개씩 쌓이는 그림]
파킹형 ETF, 주차장이라고 생각하면 쉬워요
차를 잠깐 세워두는 곳이 주차장이잖아요.
파킹형 ETF는 돈을 잠깐 세워두는 곳이에요.
다만 주차비를 내는 게 아니라 오히려 이자를 받아요.
원리는 단순해요.
아주 짧은 기간 돈을 빌려주고 받는 이자를 하루치씩 계산해요.
그 이자가 매일 ETF 가격에 조금씩 붙어요.
그래서 차트를 보면 계단처럼 꾸준히 올라가요.
쉬는 날 이자도 다음 날 가격에 반영돼요.
저는 주식 팔고 다음 종목 고르는 동안 여기 세워둬요.
예전엔 그냥 예수금으로 놀렸는데, 그게 제일 아까운 돈이었더라고요.
KOFR금리 ETF: 제일 안전한 하룻밤 이자
KOFR은 "한국무위험지표금리"예요.
이름이 어렵죠.
쉽게 말하면 금융회사끼리 국채를 맡기고 하룻밤 돈을 빌릴 때 붙는 이자예요.
국채를 담보로 잡으니 떼일 걱정이 거의 없어요.
대신 그만큼 이자는 셋 중에 가장 낮은 편이에요.
대표 상품은 KODEX KOFR금리액티브(합성)(423160)예요.
FunETF 기준(10월 1일) 순자산은 약 3조 4,963억 원이에요.
총보수는 연 0.05%, 최근 거래량은 16만 주 정도였어요.
최근 1년 수익률은 2.69%였어요.
이름에 붙은 "합성"은 채권을 직접 사지 않는다는 뜻이에요.
증권사와 "이 금리만큼 이자를 달라"는 계약(스왑)을 맺어요.
그래서 상위 5개 구성도 전부 스왑 계약이에요.
하나금융투자 23.5%, 한국투자증권 22.0%,
현대차증권 14.0%, 유안타증권 13.9%, 한화투자증권 13.0%예요.
저는 며칠만 맡길 돈이면 이쪽을 먼저 떠올려요.
잠깐 세울 땐 수익보다 마음 편한 게 먼저거든요.
CD금리 ETF: 은행 3개월 예금증서 이자
CD는 "양도성예금증서"예요.
은행이 돈을 빌리면서 써주는 3개월짜리 예금 영수증이라고 보시면 돼요.
9월 30일 CD 91일물 금리는 3.22%였어요.
은행이 갚을 돈이라 꽤 안전해요.
다만 KOFR보다는 기간이 길어서 금리 변화를 조금 더 타요.
대표 상품은 KODEX CD금리액티브(합성)(459580)예요.
순자산은 약 6조 9,849억 원으로 덩치가 커요.
총보수는 연 0.02%로 셋 중 가장 싸요.
최근 거래량은 107만 주 정도, 1년 수익률은 2.85%였어요.
상위 5개 구성은 이래요.
스왑(하나금융투자) 27.7%, KODEX 머니마켓액티브 24.2%,
스왑(삼성증권) 8.3%, KODEX 26-12 금융채액티브 7.1%, 국고채 6.3%.
CD금리 상품 안에 머니마켓 ETF가 들어 있는 게 재밌더라고요.
하나 놀란 게 있어요.
이 상품은 1주 가격이 100만 원이 넘어요.
소액으로 나눠 담기엔 좀 불편해서, 저는 큰돈 잠깐 세울 때만 써요.
[은행 금고 앞에 놓인 3개월짜리 예금증서와 하룻밤 담보 국채 서류 비교 그림]
머니마켓 ETF: 여러 단기 자산을 섞은 도시락
머니마켓 ETF는 한 가지 금리만 따라가지 않아요.
기업어음, 전자단기사채, CD 같은 걸 골고루 담아요.
전자단기사채는 만기가 아주 짧은 회사 빚 문서예요.
반찬 여러 개 담은 도시락 같은 거죠.
회사 빚 문서가 섞이니 아주 조금 위험이 붙어요.
그 대신 이자가 조금 더 높아요.
9월 23일 기준 국내 머니마켓 ETF 평균 만기수익률은 3.57%였어요.
만기수익률은 지금 사서 끝까지 들고 있을 때 기대되는 연 이자예요.
대표 상품은 KODEX 머니마켓액티브(488770)예요.
순자산은 약 9조 8,670억 원, 총보수는 연 0.05%예요.
최근 거래량은 60만 주 정도였어요.
1년 수익률은 3.20%로 셋 중 가장 높았어요.
저도 몇 주 이상 세울 돈은 요즘 여기 둬요.
다만 "예금처럼 원금이 보장된다"고 생각하시면 안 돼요.
그 부분은 저도 늘 마음에 새겨둬요.
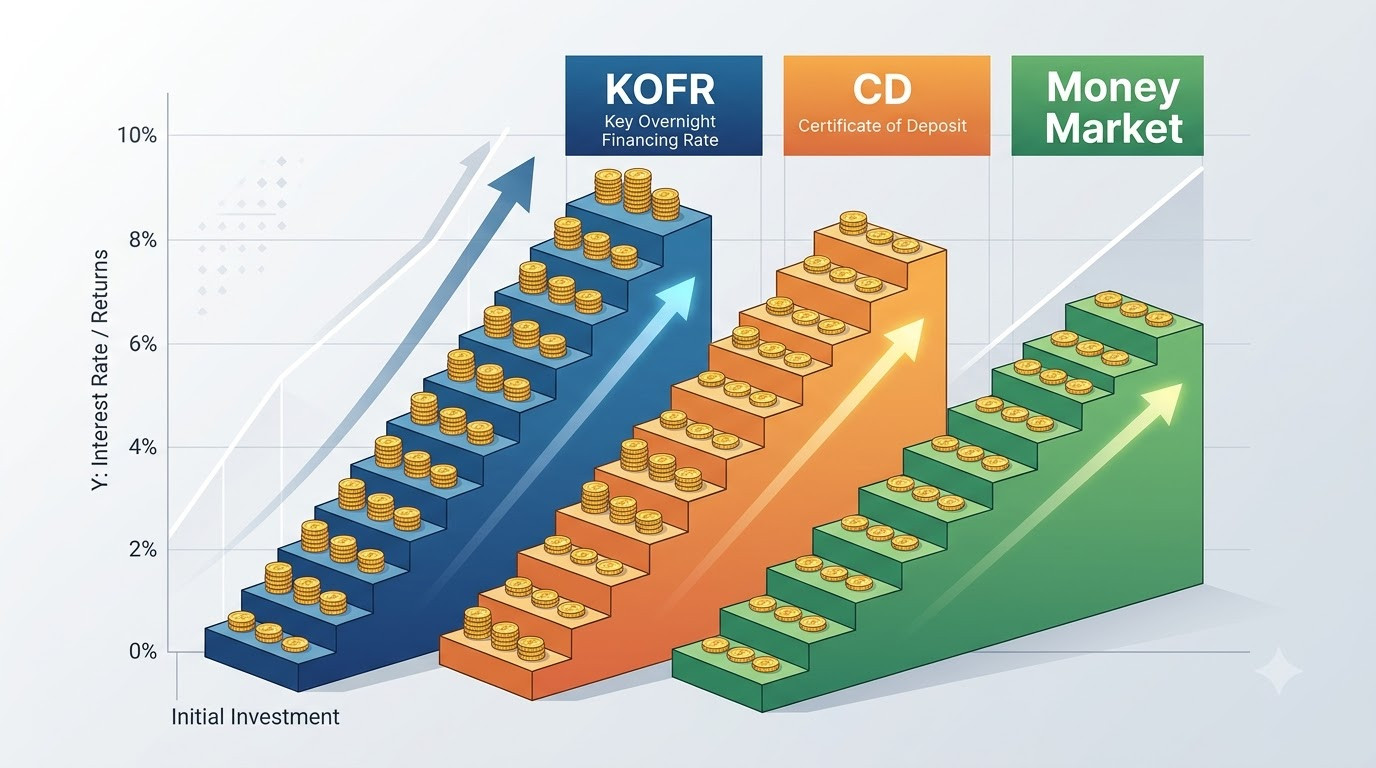
안전한 순서는 KOFR, CD, 머니마켓.
기대 이자는 그 거꾸로예요.
세 가지 한눈에 비교해볼게요
숫자만 따로 모아봤어요.
FunETF 10월 1일 기준이에요.
| 구분 | KOFR | CD금리 | 머니마켓 |
|---|---|---|---|
| 종목코드 | 423160 | 459580 | 488770 |
| 순자산 | 약 3.5조 | 약 7.0조 | 약 9.9조 |
| 총보수 | 0.05% | 0.02% | 0.05% |
| 1년 수익률 | 2.69% | 2.85% | 3.20% |
| 안전성 | 가장 높음 | 높음 | 조금 낮음 |
순자산 순위가 거꾸로인 게 눈에 띄죠.
요즘 사람들은 조금이라도 더 주는 쪽으로 몰리는 것 같아요.
[세 개의 계단이 서로 다른 기울기로 올라가는 그래프 그림]
실전에서 헷갈리는 것, 묻고 답해볼게요
Q. 언제 뭘 쓰면 돼요?
며칠만 세울 돈이면 KOFR이 무난해요.
몇 주 정도면 CD, 한두 달 이상이면 머니마켓이고요.
저도 대충 이 기준으로 나눠 써요.
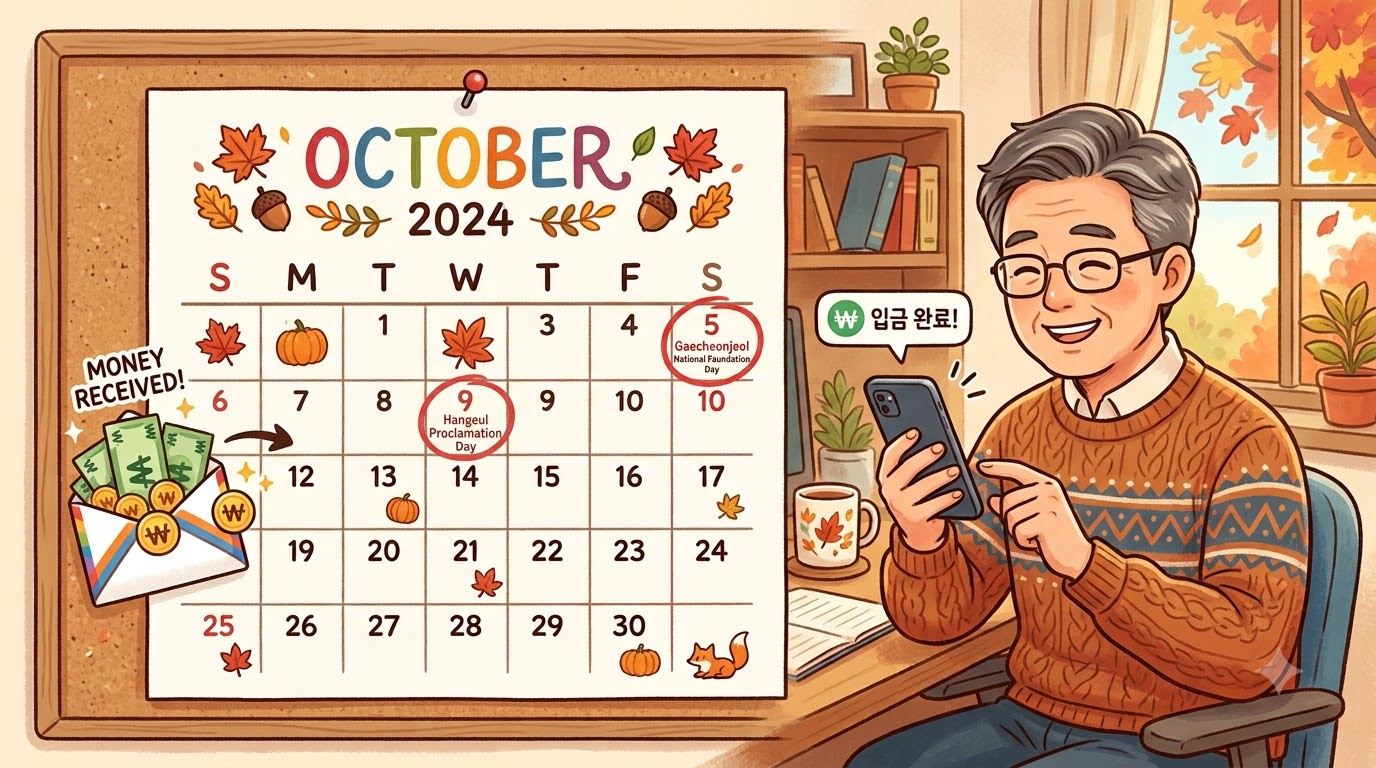
Q. 다음 주에 팔면 돈은 언제 빠져요?
ETF는 판 날로부터 영업일 이틀 뒤에 돈이 들어와요.
그런데 다음 주는 월요일(5일)과 금요일(9일)이 쉬어요.
그래서 목요일(8일)에 팔면 출금은 13일(화)에 돼요.
계좌 안에서 다른 주식 사는 건 판 날 바로 돼요.
저도 예전에 연휴 끼고 팔았다가 이체가 안 돼서 당황한 적이 있어요.
생활비로 쓸 돈이면 날짜부터 세어보세요.
Q. 세금은요?
일반 계좌에서는 분배금과 매매차익 모두 배당소득세 15.4%가 붙어요.
CD·KOFR 상품은 매달 분배금이 나오고, 머니마켓은 1년에 한 번 나왔어요.
연금저축이나 ISA에 담으면 세금을 나중으로 미룰 수 있어요.
Q. 퇴직연금(IRP)에서도 사도 돼요?
살 수는 있어요.
그런데 이름에 "합성"이 붙은 상품은 조심하세요.
회사에 따라 위험자산(70% 한도)으로 잡힐 때가 있어요.
매수 화면에 "안전자산" 표시가 있는지 꼭 확인하세요.
Q. 정기예금이랑 비교하면요?
지난번 정기예금 3.45% 글에서 세금 떼면 남는 게 별로 없다고 했잖아요.
파킹형 ETF도 이자 수준은 비슷해요.
차이는 아무 때나 팔아도 그날까지 이자를 다 받는다는 거예요.
☐ 얼마나 오래 세워둘 돈인지 정했나요
☐ 일반 계좌인지 연금·ISA 계좌인지 확인했나요
☐ IRP라면 "안전자산" 표시를 봤나요
☐ 휴장일 때문에 출금일이 밀리는지 세어봤나요
☐ 1주 가격(CD는 100만 원대)이 내 금액에 맞나요
며칠은 KOFR, 몇 주는 CD, 한두 달 이상은 머니마켓.
목적지가 정해지면 바로 빼서 쓸 수 있는 돈만 여기에 둬요.
[달력에 5일과 9일이 빨갛게 표시되고 13일에 돈이 도착하는 그림]
쉬는 돈도 일하게 해 주세요
1조 넘는 돈이 한 달 새 머니마켓으로 몰린 건 다들 방향을 못 정했다는 뜻 같아요.
저도 마찬가지예요.
당분간 금리가 쉽게 내려갈 분위기는 아니에요.
한국은행은 10월 22일 금통위에서 금리를 그대로 둘 거라는 전망이 많아요.
그러면 파킹형 ETF 이자도 지금 수준이 한동안 이어지겠죠.
그래서 저는 요즘 증권 계좌 예수금을 0원 가까이 맞춰두는 습관을 들이고 있어요.
쓸 곳이 정해질 때까지만요.
그것만 해도 1년이면 커피값 정도는 나오더라고요.
세 상품 다 "주차장"이에요. 오래 세울수록 머니마켓, 짧을수록 KOFR이에요.
[퇴근길 주차장에서 돈다발 자동차를 몰고 나가는 50대 가장의 뒷모습]