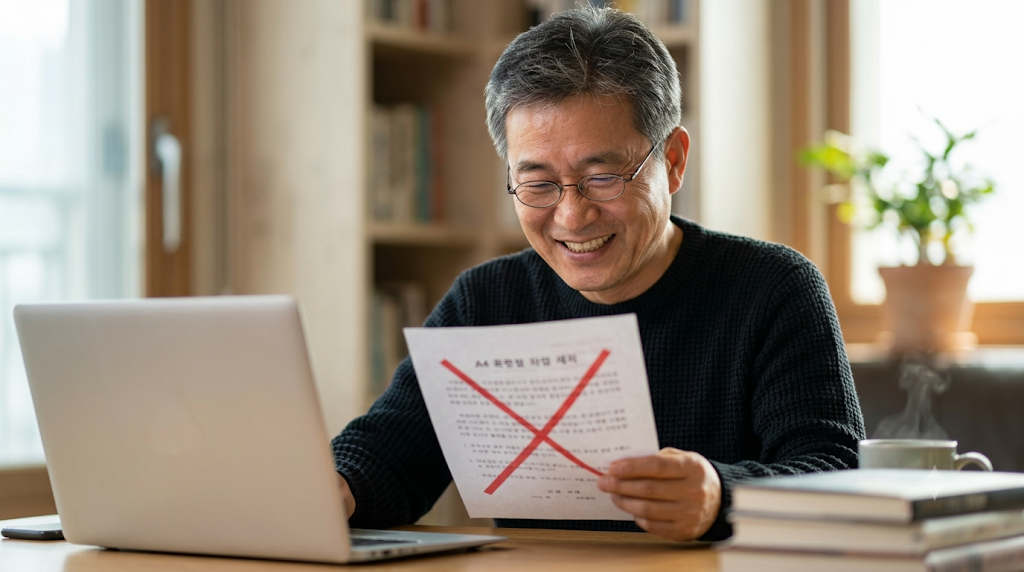
['ISA 5년 제한'이라고 적힌 종이에 크게 X 표시가 그어져 있고 그 앞에서 안도하는 표정의 50대 남성]
실제 상품의 구성·보수·분배 일정·과세는 운용사/금융기관의 최신 공시를 우선 확인하세요.
지난달에 ISA 때문에 시끄러웠던 거 기억하시나요.
"앞으로 ISA는 5년까지만 유지할 수 있다", "안 쓴 납입한도는 다음 해로 못 넘긴다" 하는 소식이었죠.
저도 그때 계좌를 열어보고 한숨을 쉬었습니다. 길게 보고 시작한 건데 5년에 끊긴다니까요.
그런데 9월 1일, 그게 전부 없던 일이 됐습니다.
투자자들 반발이 크니까 정부가 한 달 만에 거둬들인 거예요.
대신 새로운 ISA가 하나 생깁니다. 이건 그대로 추진되고요.
한 주 마무리하시면서 5분만 정리하고 가시죠. 주말에 계좌 한 번 열어보실 때 쓰시면 좋겠습니다.
오늘 글 한눈에 보기
· 한 달 사이 뒤집힌 ISA 개편, 뭐가 없던 일이 됐나
· 그래서 지금 ISA는 어떻게 되나
· 새로 생기는 '생산적 금융 ISA'는 뭔가
· 지금 만들까, 내년까지 기다릴까
· 만기 때 꼭 챙겨야 할 49만 원
[서류 한 장에 빨간 도장이 찍혔다가 다시 취소선이 그어지는 과정을 표현한 일러스트]
한 달 사이에 무슨 일이 있었냐면요
8월 초에 정부가 세법 개정안을 발표했습니다. 거기에 ISA 내용이 들어 있었어요.
그런데 반응이 아주 나빴습니다. "국내 주식만 하라는 거냐", "만기도 5년이냐" 하는 불만이 쏟아졌죠.
결국 9월 1일 국무회의에서 그 부분을 거둬들였습니다.
| 8월 정부안 | 9월 최종안 |
|---|---|
| 계약기간 최대 5년 제한 | 철회 (현행 유지) |
| 안 쓴 납입한도 이월 폐지 | 철회 (이월 가능) |
| 2029년 말 가입 일몰기한 신설 | 철회 |
세 가지가 다 없던 일이 됐습니다.
저는 안심하면서도 이런 생각이 들더라고요. 한 달 만에 뒤집힐 수 있는 거라면, 또 바뀔 수도 있겠구나.
실제로 이건 아직 정부안 단계입니다. 9월 3일에 국회로 넘어갔고 지금 정기국회에서 심사 중이에요.
그러니까 오늘 글도 "확정된 사실"이 아니라 "지금까지 정해진 것"으로 읽어주시면 좋겠습니다.
제도는 자주 바뀌지만, 먼저 채워야 할 순서는 잘 안 바뀌더라고요.
그래서 지금 ISA는 이렇습니다
철회됐다는 건 지금 쓰던 그대로라는 뜻이에요. 정리하면 이렇습니다.
납입은 연 2,000만 원, 총 2억 원까지 할 수 있습니다. 안 쓴 한도는 다음 해로 넘어가고요.
수익에서 200만 원까지는 세금이 없습니다. 서민형이면 400만 원이에요.
그걸 넘는 이익은 9.9%만 뗍니다. 일반 계좌 15.4%보다 낮죠.
그리고 의무가입기간 3년만 채우면 계속 연장할 수 있습니다. 5년에 끊기지 않아요.
ISA의 진짜 장점은 따로 있어요. 번 것과 잃은 것을 합쳐서 계산한다는 겁니다.
A에서 300만 원 벌고 B에서 100만 원 잃었으면 200만 원에 대해서만 따져요.
일반 계좌에서는 손실은 손실대로 두고 이익에만 세금이 붙거든요.
저는 이 부분이 ISA에서 제일 저평가된 혜택이라고 봅니다.
[저울 위에 '+300만 원'과 '-100만 원'이 놓여 합쳐져서 '200만 원'이 되는 상계 개념 일러스트]
새로 생기는 생산적금융 ISA
철회되지 않고 그대로 가는 게 하나 있습니다. 이름이 좀 딱딱한데 '생산적 금융 ISA'예요.
핵심만 말씀드리면 국내 자산에만 투자하는 대신, 이자와 배당에 세금을 아예 안 매기는 계좌입니다.
| 구분 | 지금 ISA | 생산적금융 ISA |
|---|---|---|
| 비과세 한도 | 200만 원 (서민형 400만 원) | 이자·배당 전액 |
| 투자 대상 | 국내외 폭넓게 | 국내 주식·국내 주식형 펀드 등 |
| 납입 한도 | 연 2,000만 원 / 총 2억 원 | 연 2,000만 원 / 총 2억 원 |
| 시행 | 지금 가입 가능 | 2027년 1월 1일 이후 신규 가입분 |
배당을 많이 받는 분이라면 전액 비과세가 솔깃하실 거예요.
지금 ISA는 200만 원 넘으면 9.9%를 떼는데 이건 한도가 없으니까요.
다만 조건이 분명합니다. 국내 자산만 담을 수 있어요. 미국 ETF나 해외 주식은 못 넣습니다.
그래서 저는 "좋다, 나쁘다"가 아니라 "내 포트폴리오가 국내 쪽이냐"로 보려고 해요.
국내 배당주나 리츠를 주로 담으시면 꽤 큰 혜택이고, 미국 ETF 위주라면 지금 ISA가 더 맞습니다.
저도 아직 고민 중이에요.
지금 만들까요, 내년까지 기다릴까요
이 질문을 제일 많이 받습니다. 제 답은 "지금 만드세요"입니다.
이유가 두 가지예요.
첫째, 3년 시계가 빨리 돌아가야 합니다.
ISA는 의무가입기간 3년을 채워야 비과세 혜택을 받습니다. 그 3년은 계좌를 만든 날부터 세거든요.
돈을 많이 넣어야 시작되는 게 아니에요. 1만 원만 넣어두고 계좌만 열어둬도 시계는 돌아갑니다.
저도 그래서 소액으로 먼저 열어두고 나중에 채웠습니다. 이건 빨리 할수록 유리해요.
둘째, 생산적금융 ISA는 어차피 내년 신규 가입분부터입니다.
지금 ISA를 만든다고 해서 그걸 못 만드는 게 아니에요. 내년에 상황 보고 판단하시면 됩니다.
기다렸다가 지금 ISA의 3년 시계만 늦어지는 게 더 아깝습니다.
다만 하나 확인하실 게 있어요. ISA는 1인 1계좌입니다. 이미 갖고 계신지 먼저 보세요.
증권사에서 가입하시면 중개형이라 ETF나 개별 주식을 직접 고를 수 있습니다. 은행 신탁형보다 이쪽이 편하더라고요.
[모래시계가 놓여 있고 그 옆에 '3년'이라고 적힌 달력이 넘어가는 모습의 일러스트]
만기 때 꼭 챙기셔야 할 49만 원
이건 의외로 모르시는 분이 많아서 꼭 말씀드리고 싶었어요.
ISA 만기가 되면 대부분 그냥 찾아 쓰시는데요. 그 돈을 연금계좌로 옮기면 세금을 더 돌려받습니다.
옮긴 금액의 10%, 최대 300만 원까지 세액공제 대상에 추가로 들어가거든요.
원래 연금계좌 세액공제 한도가 900만 원인데, ISA 자금을 옮긴 해에는 1,200만 원까지 늘어납니다.
총 급여 5,500만 원 이하면 공제율이 16.5%니까 300만 원 × 16.5% = 49만 5천 원을 더 받는 셈이에요.
3,000만 원을 옮기면 300만 원 한도를 꽉 채웁니다.
놓치면 안 되는 게 있어요. 해지하고 60일 안에 옮겨야 합니다. 넘기면 혜택이 사라지니 만기 알림을 걸어두세요.
이때는 연금계좌 연간 납입한도와 상관없이 옮길 수 있습니다. 900만 원을 이미 채우셨어도 가능해요.
저는 이 제도를 알고 나서 ISA 만기를 다시 계산해 봤습니다. 가만히 있다가 50만 원을 흘려보낼 뻔했거든요.
그래도 조심하실 것
첫째, 아직 확정이 아닙니다.
오늘 말씀드린 내용은 정부가 국회에 낸 안이에요. 정기국회 심사가 남아 있습니다.
8월 안이 9월에 뒤집힌 걸 보셨잖아요. 국회에서 또 바뀔 수 있습니다.
그래서 저는 "생산적금융 ISA 나오면 이렇게 해야지" 하고 미리 계획을 짜두진 않으려고요. 확정되면 그때 맞추면 됩니다.
둘째, ISA는 원금보장 계좌가 아닙니다.
절세 계좌라고 하니까 안전한 상품으로 오해하시는 분들이 계세요.
ISA는 그릇일 뿐이고, 그 안에 뭘 담느냐는 별개입니다. 주식형 ETF를 담으면 당연히 원금이 줄어들 수 있어요.
세금을 아끼려다 원금을 잃으면 아무 소용이 없죠. 그릇보다 내용물을 먼저 보셔야 합니다.
셋째, 3년 안에 쓸 돈은 넣지 마세요.
중도에 해지하면 비과세 혜택이 날아갑니다. 그동안 아낀 세금을 다시 토해내는 셈이에요.
ISA는 최소 3년, 가능하면 그보다 길게 둘 돈으로만 채우시는 게 맞습니다.
저는 ISA에 들어갈 돈과 1~2년 안에 쓸 돈을 아예 다른 통장으로 갈라놨어요. 섞이면 꼭 사고가 나더라고요.
이번 주말에 해보실 3가지
☐ 내가 ISA 계좌를 이미 갖고 있는지, 언제 만들었는지 확인하기
☐ 만기가 언제인지 보고 휴대폰 알림 걸어두기 (60일 룰 때문에)
☐ 내 투자가 국내 쪽인지 해외 쪽인지 비중 세어보기
[두 개의 통장이 나란히 놓여 있고 하나엔 태극 문양, 하나엔 지구본 문양이 그려진 일러스트]
제도는 바뀌어도 순서는 그대로입니다
한 달 사이에 ISA 개편안이 나왔다가 들어갔습니다. 이런 걸 보고 있으면 좀 피로해지죠.
그런데 제도가 어떻게 바뀌든 순서는 늘 같더라고요.
연금저축 600만 원, IRP 300만 원부터 채우고, 그다음이 ISA입니다. 확정으로 돌려받는 자리가 먼저니까요.
그리고 ISA는 일단 계좌부터 열어두는 것이 절반입니다. 3년 시계가 돌아가야 하니까요.
생산적 금융 ISA가 어떻게 확정되든, 지금 계좌를 열어둔 게 손해가 되는 경우는 없습니다.
뉴스는 앞으로도 여러 번 바뀔 거예요. 그때마다 계획을 갈아엎기보다, 순서만 지키고 계시면 됩니다.
이번 주말에 증권사 앱 한 번만 열어보세요. 계좌 있는지 확인하는 데 2분이면 충분합니다.
오늘의 한 줄
ISA 5년 제한과 한도 이월 폐지는 철회돼 지금 그대로 유지됩니다.
3년 시계를 먼저 돌리는 게 중요하니 계좌부터 열어두시고, 만기 때 연금계좌 이체 혜택을 꼭 챙기세요.