코스피 -3.7% 다음 날 +3.3%, 목돈은 한 번에 넣을까요?
뱅가드 연구에선 일시투자가 약 3분의 2 확률로 앞섰어요.
그래도 분할투자가 맞는 분이 있어요.
두 방법의 득실과 나눠 넣는 실전 규칙을 정리했어요.
실제 상품의 구성·보수·분배 일정·과세는 운용사/금융기관의 최신 공시를 우선 확인하세요.
지난주 화요일 코스피가 3.73% 빠졌어요.
그런데 바로 다음 날 3.29% 올라 5,735선으로 돌아왔죠.
수요일엔 두 달 만에 매수 사이드카까지 울렸고요.
목요일엔 다시 3.52% 빠졌어요.
금요일엔 장중 4% 넘게 밀렸다가 5,550선에서 끝났고요.
(코스피 10월 23일 종가 기준이에요.)
그날 저녁, 입사 동기가 메시지를 보냈어요.
"정기예금 만기된 게 있는데, 이런 장에 넣어도 되냐?"
한 번에 넣자니 무섭고, 그냥 두자니 아깝다는 거예요.
저도 예전에 똑같은 고민을 했어요.
그래서 이번엔 연구 원문부터 찾아 읽어봤어요.
일요일 아침이니 천천히 읽어주세요.
1. 뱅가드 연구: 한 번에 넣은 쪽이 약 3분의 2 확률로 앞섰어요
2. 차이는 크지 않아요. 평균 2% 안팎이에요
3. 나눠 넣으면 하락장에서 덜 아프고, 후회가 줄어요
4. 나눈다면 3~6회, 날짜는 미리, 기다리는 돈은 파킹형 ETF에
일시투자와 분할투자, 쉽게 말하면
우리 애한테 설명한다면 이렇게 말할 것 같아요.
용돈 100만 원을 오늘 한 번에 저금통에 넣는 게 일시투자예요.
매달 20만 원씩 다섯 번에 나눠 넣는 게 분할투자고요.
여기서 하나 헷갈리는 게 있어요.
월급에서 매달 떼어 넣는 적립식과는 다른 이야기예요.
적립식은 돈이 매달 생기니 나눠 넣을 수밖에 없죠.
오늘 고민은 이미 손에 쥔 목돈이에요.
성과급, 만기 예금, 퇴직금 일부 같은 돈이요.
지난 글에서 다뤘던 적립식 멈춤 고민과는 출발점이 달라요.
저도 처음엔 둘이 같은 건 줄 알았어요.
뱅가드 연구 원문, 숫자로 보면
세계 최대급 운용사 뱅가드가 이 주제로 두 번 연구했어요.
2012년 7월 보고서와 2023년 2월 보고서예요.
둘 다 원문 PDF를 찾아 숫자를 옮겼어요.
| 구분 | 2012년 연구 | 2023년 연구 |
|---|---|---|
| 살펴본 시장 | 미국(1926~2011), 영국, 호주 | 세계 주식지수(1976~2022) |
| 나눠 넣은 방식 | 12개월 동안 매달 같은 금액 | 3개월 동안 매달 3분의 1씩 |
| 한 번에가 앞선 비율 | 미국·영국 67%, 호주 66% | 68% |
| 평균 차이(주식6·채권4) | 10년 뒤 2.3% 더(미국) | 1년 뒤 1.8% 더 |
출처: 뱅가드 연구 보고서(2012년 7월, 2023년 2월)
열 번 중 일곱 번 가까이 한 번에 넣은 쪽이 이겼어요.
시장은 길게 보면 대체로 올라왔거든요.
기다리는 동안 현금으로 둔 몫이 그 오름을 놓친 거예요.
그런데 차이 자체는 생각보다 작았어요.
나눠 넣은 잔고가 100이면 한 번에는 102.3쯤인 셈이에요.
솔직히 저는 "생각보다 별거 아니네" 싶었어요.
분할투자가 손해 볼 수 있는 이유
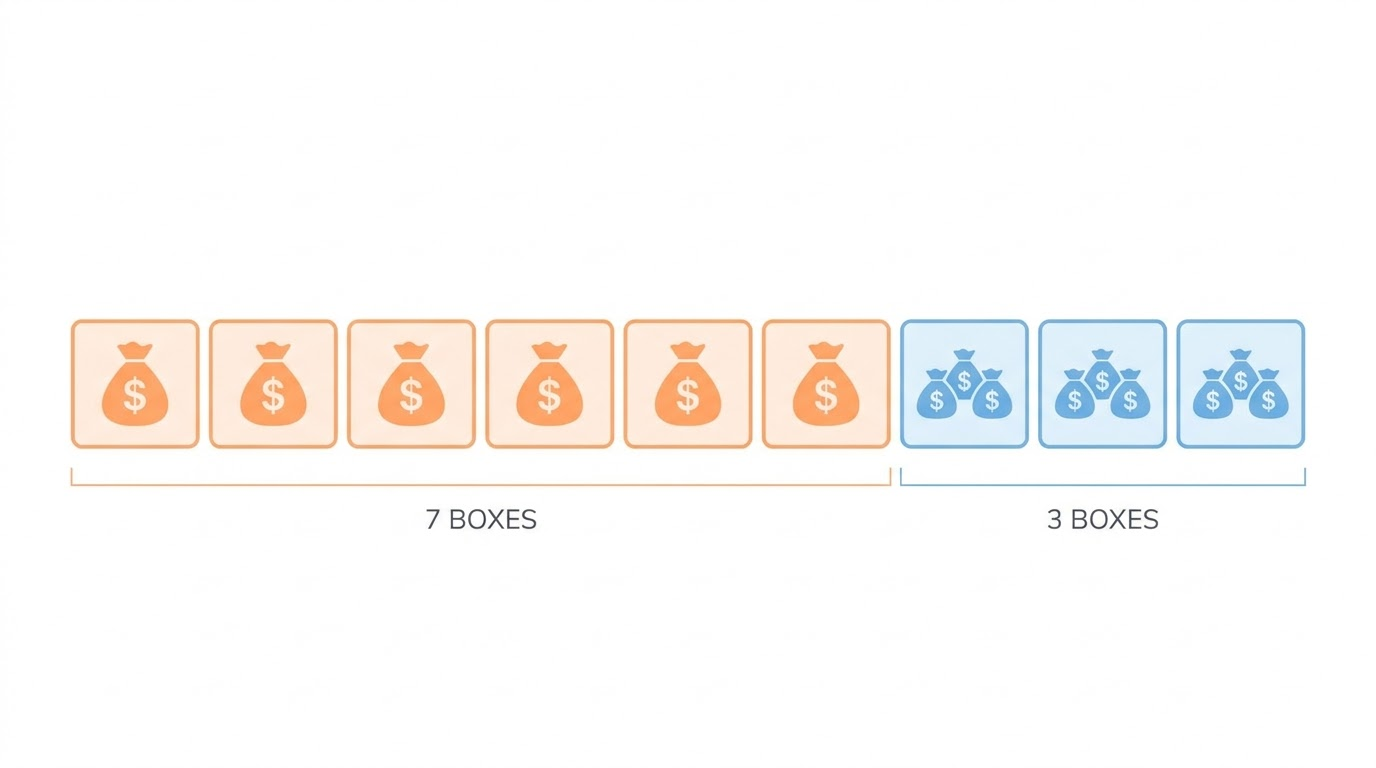
나눠 넣으면 평균 매입가가 낮아진다는 말, 많이 들으셨죠.
떨어질 때는 맞는 말이에요.
하지만 오를 때는 반대로 점점 비싸게 사게 돼요.
뱅가드는 이걸 위험을 나중으로 미루는 것이라고 불렀어요.
2012년 보고서 제목이 아예 그 말이에요.
언젠가 다 넣을 돈이면, 위험도 결국 다 지게 된다는 뜻이죠.
나누는 기간이 길수록 불리해졌어요.
미국에서 36개월로 나누면 한 번에가 약 90% 앞섰어요.
2023년 모의실험에선 6개월 분할이 3개월보다 손해가 컸고요.
보고서에 이런 말도 있어요.
투자를 미루는 것 자체가 일종의 시장 타이밍이라고요.
"좀 더 떨어지면 넣자"가 바로 그거예요.
나눠 넣기는 위험을 없애는 게 아니라, 나중으로 미루는 거예요.
이 대목을 읽고 뜨끔했어요.
저도 "조금만 더 보고"를 몇 달씩 한 적이 있거든요.
그래도 나눠 넣으면 마음이 편한 이유
연구가 분할투자를 나쁘다고만 하진 않았어요.
하락장에서는 분명히 덜 아팠거든요.
2012년 연구의 미국 1년 구간 1,021개를 보면요.
한 번에 넣은 쪽은 22.4%의 구간에서 손실이 났어요.
나눠 넣은 쪽은 17.6%로 더 적었어요.
손실 크기도 달랐어요.
100만 달러 기준 평균 손실이 8만 4천 달러 대 5만 7천 달러예요.
현금으로 기다리던 몫이 쿠션 역할을 한 거죠.
2023년 보고서도 같은 이야기를 해요.
손실을 아주 싫어하는 분께는 분할이 나을 수 있다고요.
특히 겁나서 몽땅 현금으로 둘 것 같은 분이요.
실제로 나눠 넣기는 현금으로만 두기보다 69% 확률로 나았어요.
저는 이게 핵심이라고 봐요.
넣자마자 10% 빠지면 사람은 팔고 싶어지거든요.
끝까지 버틸 수 있는 방법이 결국 제일 좋은 방법이더라고요.
이렇게 출렁이는 장에서는 어떻게 볼까
하루 -3.7%, 다음 날 +3.3%면 누구라도 손이 멈춰요.
지난주엔 그다음 날 또 -3.5%가 나왔어요.
반도체 대형주 수급과 AI 우려가 번갈아 흔들었죠.
이번 주에도 일정이 있어요.
목요일(29일) 새벽 3시에 미국 FOMC 결과가 나와요.
같은 날 아침엔 마이크로소프트·알파벳 실적도 나오고요.
결과는 아무도 몰라요.
그래서 저는 일정을 피해 날짜를 고르지 않아요.
어차피 다음 일정이 또 오거든요.
대신 제 원칙 하나는 지켜요.
발표 다음 날엔 계좌를 보기만 하고 사고팔지 않아요.
분할 날짜가 겹치면 하루 이틀 미루는 정도예요.
한 번에: 평균 수익이 높고 약 3분의 2 확률로 앞섬
한 번에: 넣자마자 떨어지면 손실과 후회가 커요
나눠서: 하락장 손실이 작고 마음이 편해요
나눠서: 오르는 장에선 덜 벌고, 길게 나눌수록 불리해요
나눠 넣는다면, 실전 3가지 규칙
첫 번째는 횟수예요.
저라면 3~6회, 길어도 1년 안에 끝내겠어요.
연구에서 길게 나눌수록 손해가 커졌으니까요.
두 번째, 기다리는 돈은 파킹형 ETF에 둬요.
KOFR, CD금리, 머니마켓 ETF 같은 상품이에요.
하루만 둬도 이자가 쌓여요.
원금 보장 상품은 아니니 그 점은 알고 쓰세요.
2023년 연구에서도 기다리는 돈에 이자를 붙이면 차이가 줄었어요.
한 번에가 앞선 비율이 65%로 내려갔거든요.
놀리는 돈만 없애도 분할의 약점이 조금 줄어드는 셈이에요.
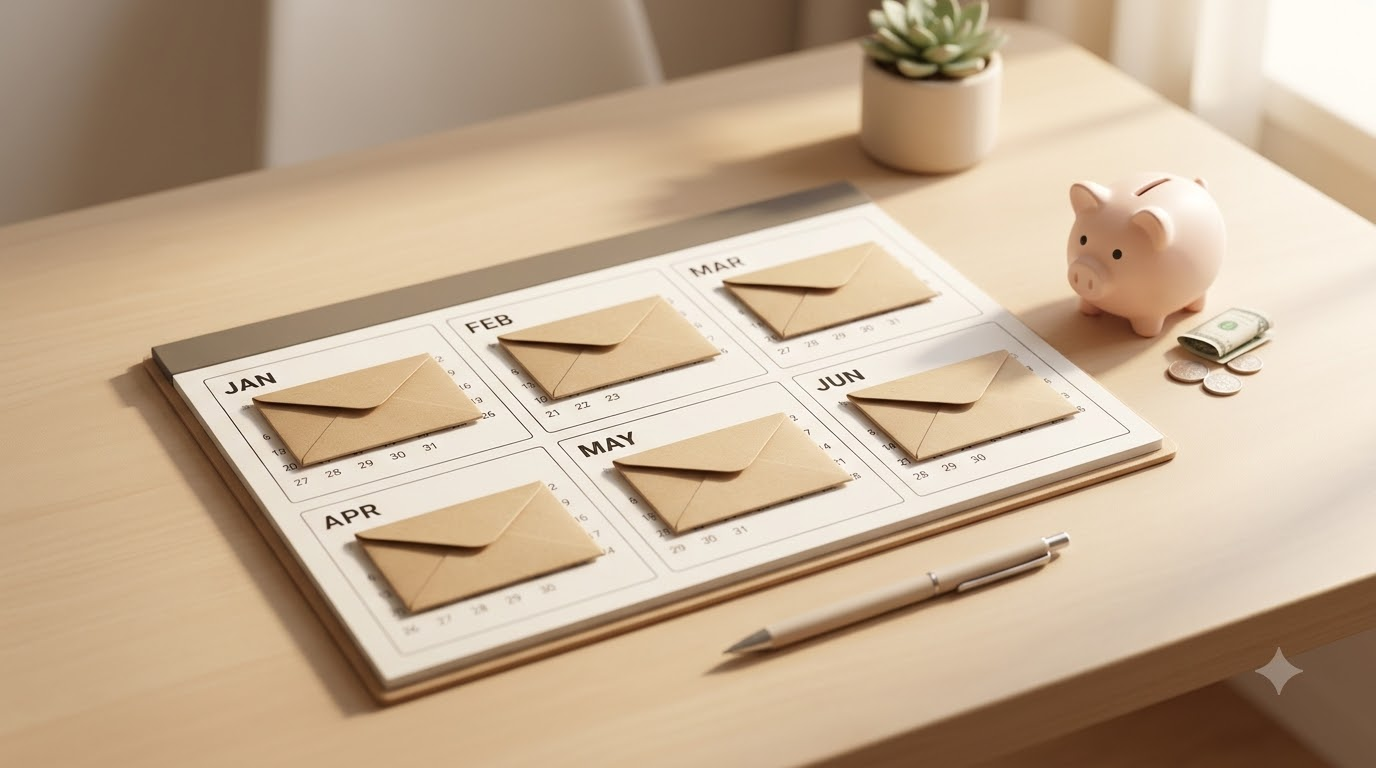
세 번째, 날짜를 미리 달력에 적어요.
"떨어지면 더 넣자" 같은 판단은 빼야 해요.
그 순간 다시 시장 타이밍이 되거든요.
아래는 예금 3,000만 원을 6번에 나누는 예시예요.
| 언제 | 투자에 넣는 돈 | 파킹형 ETF에 남은 돈 |
|---|---|---|
| 첫째 달 | 500만 원 | 2,500만 원 |
| 둘째 달 | 500만 원 | 2,000만 원 |
| 셋째~다섯째 달 | 매달 500만 원 | 500만 원까지 줄어요 |
| 여섯째 달 | 500만 원 | 0원(투자 완료) |
날짜는 예를 들어 매달 둘째 주 화요일처럼 정해요.
저는 지정가로 사고, 장 시작·마감 직후는 피해요.
이런 분께 맞아요, 자주 묻는 질문
한 번에가 맞는 분
주식·채권 비중을 이미 정해 두셨고, 떨어져도 버틸 수 있는 분이에요.
오래 묻어 둘 돈이라면 더 그렇고요.
나눠서가 맞는 분
넣자마자 떨어지면 잠을 못 이루실 분이에요.
겁나서 결국 몽땅 현금으로 둘 것 같은 분께도 맞아요.
Q. 절반은 바로, 절반은 나눠 넣어도 되나요?
연구에서 따로 시험한 방식은 아니에요.
그래도 두 방식 사이 어딘가에 결과가 놓일 거예요.
마음이 편하다면 저는 괜찮은 타협이라고 봐요.
Q. 나눠 넣는 중에 크게 떨어지면 남은 돈을 다 넣을까요?
저는 처음 정한 날짜대로 가요.
규칙을 바꾸기 시작하면 매번 흔들리더라고요.
Q. 그래도 너무 불안하면요?
뱅가드는 이 경우 비중부터 다시 보라고 했어요.
불안하다는 건 주식 비중이 내 그릇보다 크다는 신호일 수 있거든요.
☐ 몇 달 치 생활비 비상금은 따로 떼어 뒀나요
☐ 이 돈을 몇 년 이상 묻어 둘 수 있나요
☐ 주식과 안전자산 비중을 먼저 정했나요
☐ 나눈다면 횟수와 날짜를 달력에 적었나요
☐ 기다리는 돈을 파킹형 ETF 같은 곳에 뒀나요
☐ 중간에 떨어져도 규칙을 안 바꿀 자신이 있나요
목돈은 한 번에? 나눠서? 동기에게 해준 대답
처음 질문으로 돌아가 볼게요.
숫자만 보면 한 번에 넣는 쪽이 약 3분의 2 확률로 앞섰어요.
하지만 차이는 평균 2% 안팎이었어요.
동기에겐 이렇게 답했어요.
"너 넣자마자 10% 빠지면 버틸 수 있어?"
잠깐 고민하더니 "아니"라고 하더라고요.
그래서 6번에 나누고 날짜부터 정하자고 했어요.
기다리는 돈은 파킹형 ETF에 두기로 했고요.
저도 예전에 만기 예금을 한꺼번에 넣었다가 마음고생을 했어요.
그 뒤로 목돈은 날짜를 정해 나눠 넣어요.
수익을 조금 덜 내도, 끝까지 들고 가는 게 더 중요하더라고요.
목돈은 한 번에 넣는 쪽이 대체로 유리했지만, 차이는 크지 않았어요.
버틸 자신이 없다면 3~6회로 나누고 날짜를 미리 정해 두세요.
'투자 전략·자산배분' 카테고리의 다른 글
| AI주 흔들릴 때 연금 적립식 멈출까? 하락장 4가지 기준 (0) | 2026.10.15 |
|---|---|
| 월배당 300만원 받으려면 9억이 필요한 이유 (0) | 2026.09.04 |
| 휴머노이드 로봇 연 70% 성장, 내 계좌는 준비됐나 (0) | 2026.08.23 |
| "삼전 닉스 다음은 이겁니다" 7월 판도 뒤집을 피지컬AI 자산배분전략 (1) | 2026.06.30 |
| "5년 늦으면 1억 원 손해?" 0세부터 시작하는 자녀 자산배분 전략과 리밸런싱 가이드 (0) | 2026.04.29 |


