"형님, 연금 자동이체 잠깐 멈출까요?"
지난주 회사 후배가 점심때 물어본 말이에요.
요즘 AI주가 흔들리니 불안했던 거죠.
실제 상품의 구성·보수·분배 일정·과세는 운용사/금융기관의 최신 공시를 우선 확인하세요.
어젯밤엔 미국 물가 발표도 있었어요.
숫자가 어떻게 나왔든 며칠은 시장이 출렁일 수 있어요.
오늘 오후엔 TSMC 실적 발표도 예정돼 있고요.
저도 연금계좌에 미국 지수 ETF가 꽤 있어요.
그래서 오늘은 제가 후배에게 해준 얘기를 정리해 볼게요.
적립식을 멈출지 말지, 흔들릴 때 뭘 하면 되는지요.
1. 적립식은 가격이 내려가면 같은 돈으로 더 많이 사요
2. 2020년, 2022년 큰 하락 뒤에도 미국 지수는 신고가를 되찾았어요
3. 멈춰도 되는 건 비상금·대출 같은 생활 문제가 있을 때예요
4. 불안하면 멈추기보다 비중 다시 맞추기를 먼저 보세요
요즘 미국장, 얼마나 흔들렸나요
10월 8일(현지) 나스닥은 1.25% 내렸어요.
27,193 근처에서 장을 마쳤어요.
S&P500도 0.47% 내렸고요.
AI 관련주, 반도체주가 하락을 이끌었어요.
그 직전까지 두 지수는 사상 최고치 근처였어요.
그러니까 꼭대기에서 살짝 미끄러진 모양이에요.
미국 금리가 높게 올라와 있던 것도 부담이었고요.
이런 날 연금 앱을 열면 빨간 숫자가 먼저 보이죠.
저도 그날 저녁 괜히 앱을 두 번이나 열었어요.
그런데 이 정도 출렁임은 지수 투자에선 흔한 일이더라고요.
적립식이 뭐길래, 떨어질 때 더 좋다는 걸까요
적립식은 매달 같은 금액으로 사는 방법이에요.
어려운 말로는 정액분할매수라고 해요.
우리 애 저금통에 매달 만 원씩 넣는 거랑 같아요.
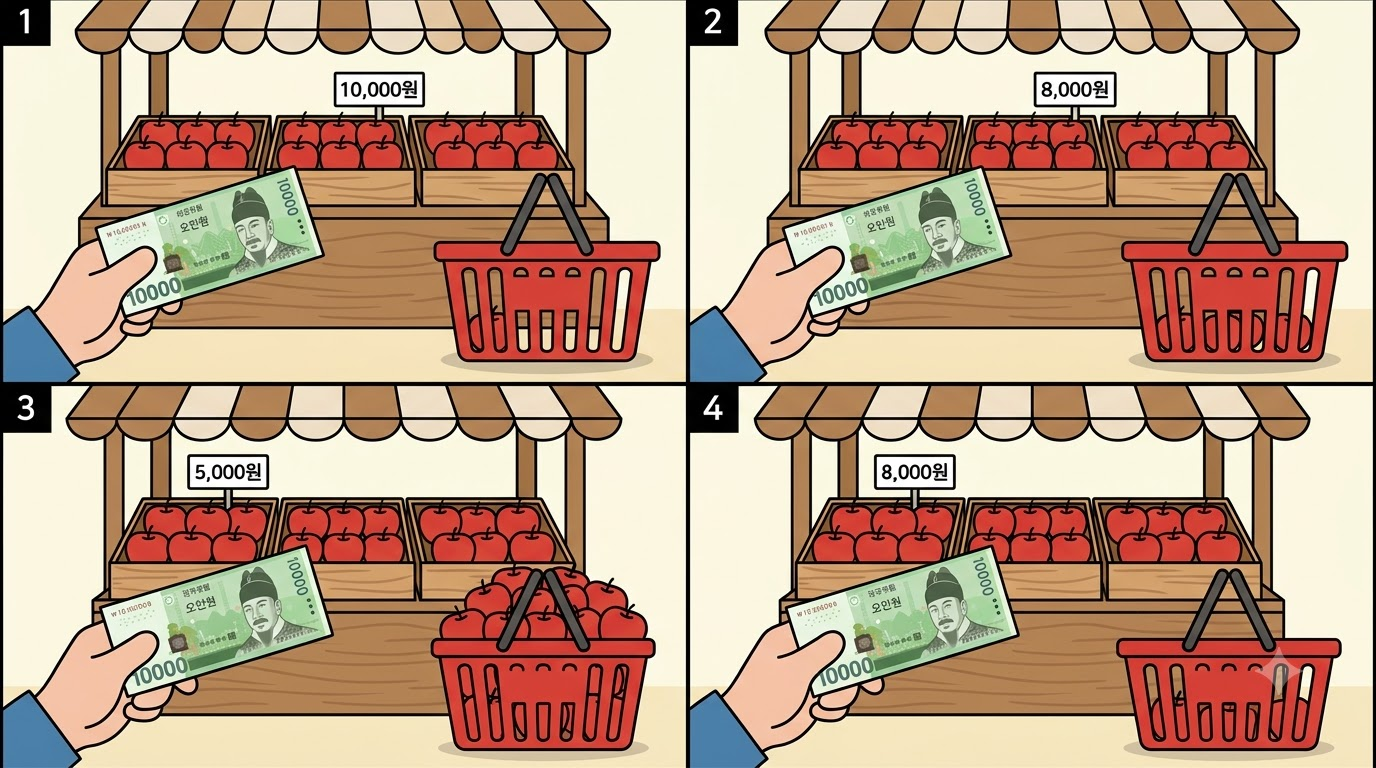
핵심은 가격이 내려가면 같은 돈으로 더 많이 산다는 거예요.
사과가 싸지면 만 원으로 사과를 더 담는 것과 같죠.
가상의 예로 한번 볼게요.
| 달 | 1주 가격 | 10만 원으로 산 개수 |
|---|---|---|
| 1달째 | 10,000원 | 10주 |
| 2달째 | 8,000원 | 12.5주 |
| 3달째 | 5,000원 | 20주 |
| 4달째 | 8,000원 | 12.5주 |
| 합계 | 평균 단가 약 7,273원 | 40만 원으로 55주 |
가격은 아직 처음(1만 원) 보다 낮은 8,000원이에요.
그런데 55주 × 8,000원 = 44만 원이에요.
넣은 돈 40만 원보다 오히려 많죠.
싸게 산 3달째의 20주가 효자 노릇을 한 거예요.
만약 3달째에 멈췄다면 이 20주는 없었겠죠.
물론 계속 떨어지기만 하면 손실은 커져요.
적립식은 "결국 다시 오른다"는 전제가 있을 때 힘을 내요.
2020년, 2022년에 멈춘 사람과 계속한 사람
과거 큰 하락기를 찾아봤어요.
두 번이 특히 기억에 남더라고요.
| 시기 | 얼마나 빠졌나 | 신고가 회복 |
|---|---|---|
| 2020년 코로나 | S&P500 약 34% (2/19~3/23) | 2020년 8월 18일 (약 6개월) |
| 2022년 금리 인상 | 나스닥 한 해 33.1% | 2024년 2월 29일 (2021년 11월 고점 이후 약 2년 3개월) |
2020년엔 한 달 남짓 만에 3분의 1이 날아갔어요.
2022년엔 나스닥이 1년 내내 미끄러졌고요.
둘 다 결국은 예전 꼭대기를 다시 넘었어요.
이때 적립을 계속한 사람은 싼 가격에 개수를 많이 모았어요.
멈춘 사람은 그 싼 구간을 통째로 건너뛰었고요.
더 큰 문제는 "언제 다시 시작하지?"예요.
바닥은 지나고 나서야 보이거든요.
저도 2020년 3월엔 계좌를 보고 덜컥했어요.
그래도 연금저축 자동이체는 그냥 뒀어요.
솔직히 용기라기보다 손대기가 무서웠던 거예요.
바닥은 지나고 나서야 보여요. 그래서 저는 바닥을 맞히는 대신 자동이체를 믿어요.
다만 과거가 미래를 보장하진 않아요.
회복까지 더 오래 걸린 시기도 역사에 있었어요.
그래서 아래 체크리스트가 필요해요.
멈춰도 되는 경우, 멈추지 말아야 할 경우
적립식을 무조건 지키라는 얘기는 아니에요.
생활이 흔들리면 투자보다 생활이 먼저예요.
후배에게도 이 두 줄부터 물어봤어요.
멈추거나 줄여도 되는 경우
☐ 비상금이 생활비 몇 달 치도 안 된다
☐ 금리 높은 대출을 먼저 갚아야 한다
☐ 1~2년 안에 꼭 써야 할 목돈이 있다
☐ 소득이 줄어 납입이 버겁다
멈추지 말아야 할 경우
☐ 생활은 그대로인데 뉴스가 무서워서다
☐ "더 떨어지면 다시 사야지" 하는 생각이다
☐ 연금이라 10년 넘게 안 쓸 돈이다
☐ 세액공제 납입을 아직 다 못 채웠다
위쪽에 해당하면 줄이는 게 맞을 수 있어요.
아래쪽만 해당한다면 마음의 문제일 가능성이 커요.
후배는 아래쪽 네 개에 다 체크했어요.
그래서 웃으면서 앱 알림부터 꺼두라고 했어요.
연금은 노후에 쓸 돈이라 시간은 우리 편이에요.
불안하면 멈추기 대신 비중 다시 맞추기
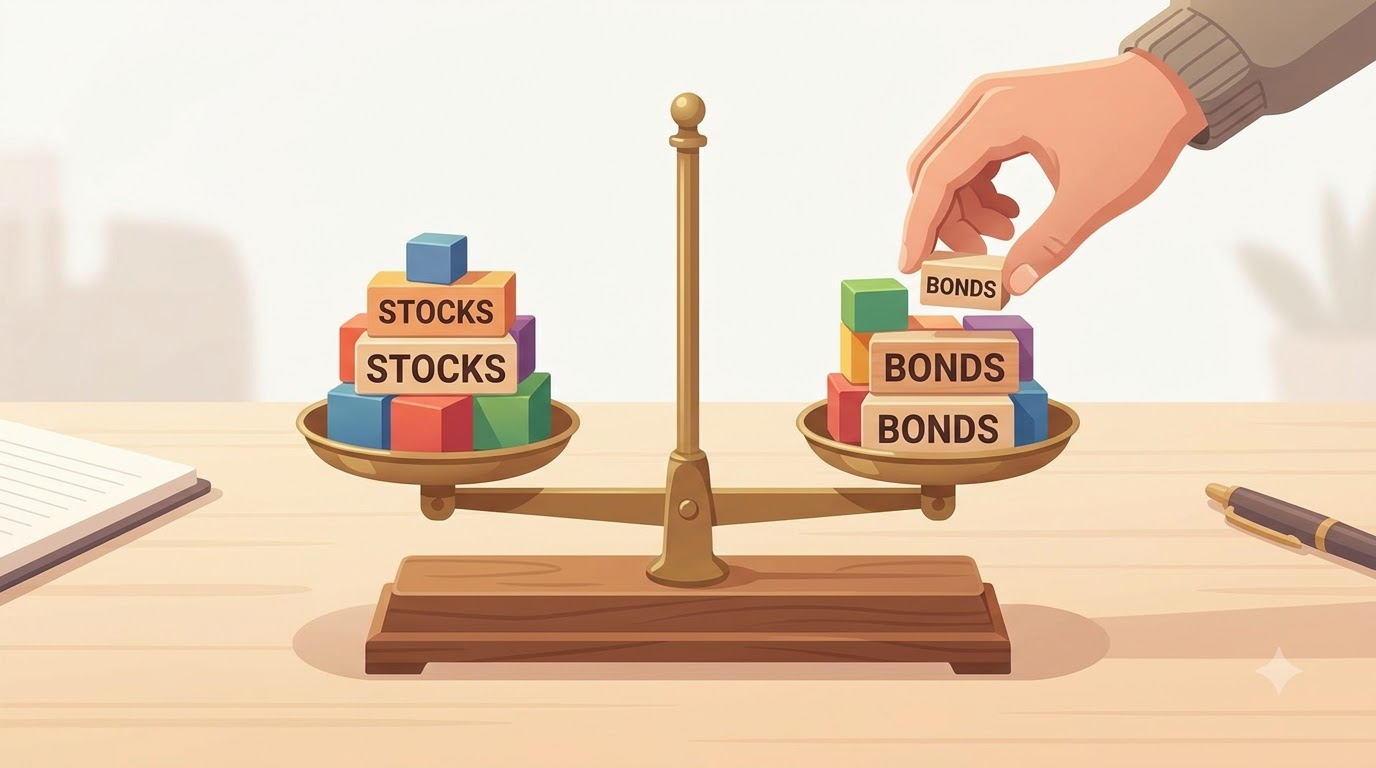
리밸런싱은 비중을 처음 정한 대로 다시 맞추는 것이에요.
예를 들어 주식 70, 채권 30으로 정했다고 해볼게요.
주가가 빠지면 주식이 60, 채권이 40이 될 수 있어요.
그럼 채권 일부를 팔아 주식을 채워 70:30으로 돌려요.
반대로 많이 오르면 주식을 덜어내고요.
팔기 싫으면 새로 넣는 돈을 모자란 쪽에 넣어도 돼요.
연금계좌 안에서 사고팔면 세금은 나중에 연금 받을 때 정산돼요.
그래서 계좌 안에서 비중 조정이 비교적 편해요.
하나 알아둘 게 있어요.
IRP는 주식형 같은 위험자산을 원칙적으로 70%까지만 담아요.
연금저축은 이런 한도가 없고요.
저는 1년에 한 번, 연말 세액공제 납입을 마칠 때 비중을 봐요.
자주 보면 자꾸 손이 가더라고요.
1. 생활이 괜찮은지(비상금·대출) 먼저 본다
2. 괜찮으면 자동이체는 그대로 둔다
3. 비중이 많이 틀어졌을 때만 다시 맞춘다
4. 앱은 하루 한 번 이하로 연다
후배가 더 물어본 것들
Q. 떨어질 때 한꺼번에 더 넣으면 안 돼요?
여윳돈이라면 말리진 않아요.
다만 바닥을 맞히려는 마음이면 조심하세요.
저는 매달 금액을 바꾸지 않는 쪽이에요.
Q. 물가 발표나 실적 발표 날은 피해서 사야 하나요?
적립식은 날짜를 고르지 않는 게 장점이에요.
발표 결과에 따라 오르기도, 내리기도 하거든요.
정해진 날 자동으로 사게 두는 게 마음이 편해요.
Q. AI주가 빠지면 지수 ETF도 많이 빠지나요?
미국 지수에는 대형 기술주 비중이 커요.
그래서 같이 흔들리는 건 맞아요.
그래도 수백 개 회사에 나눠 담은 거라 한 종목보단 덜해요.
자동이체는 그대로, 마음만 점검
후배의 질문으로 돌아가 볼게요.
"자동이체 잠깐 멈출까요?"
생활에 문제가 없다면 저는 멈추지 않아요.
싸게 살 기회를 건너뛰고 싶지 않거든요.
대신 비상금과 비중을 한 번 더 확인해요.
이번 주는 물가, 실적 발표가 줄줄이 있어요.
숫자가 어떻게 나오든 연금은 10년 뒤를 보는 돈이에요.
저도 이번 달 자동이체는 그대로 둘 생각이에요.
적립식은 떨어질 때 더 많이 사는 구조예요.
멈출 이유는 시장 뉴스가 아니라 내 생활에서 찾으세요.
'투자 전략·자산배분' 카테고리의 다른 글
| 월배당 300만원 받으려면 9억이 필요한 이유 (0) | 2026.09.04 |
|---|---|
| 휴머노이드 로봇 연 70% 성장, 내 계좌는 준비됐나 (0) | 2026.08.23 |
| "삼전 닉스 다음은 이겁니다" 7월 판도 뒤집을 피지컬AI 자산배분전략 (1) | 2026.06.30 |
| "5년 늦으면 1억 원 손해?" 0세부터 시작하는 자녀 자산배분 전략과 리밸런싱 가이드 (0) | 2026.04.29 |
| 1,000만 원으로 담는 방산·반도체 전략: 왜 지금이 '인생 최저가'인지 증명해 드립니다 (1) | 2026.04.20 |


