연금저축·IRP 안에서는 ETF를 팔아도 세금이 바로 안 붙어요.
그래서 연말 리밸런싱은 연금계좌 안에서 하는 게 편해요.
틀어진 비중을 맞추는 방법 3가지와 IRP 70% 규칙을 정리했어요.
실제 상품의 구성·보수·분배 일정·과세는 운용사/금융기관의 최신 공시를 우선 확인하세요.
11월 첫 금요일이에요.
어젯밤 수첩에 연말 숙제를 적다가 한 줄이 눈에 걸렸어요.
"연금 비중 점검."
저는 비중 점검을 1년에 딱 한 번 해요.
연말 세액공제 납입을 마칠 때요.
지난 글에서 다뤘던 그 원칙이에요.
그런데 막상 맞추려니 이런 생각이 들더라고요.
"팔면 세금 나오는 거 아냐?"
연금계좌라면 그 걱정은 잠시 내려놔도 돼요.
1. 연금계좌 안의 매매차익은 꺼낼 때까지 세금이 미뤄져요
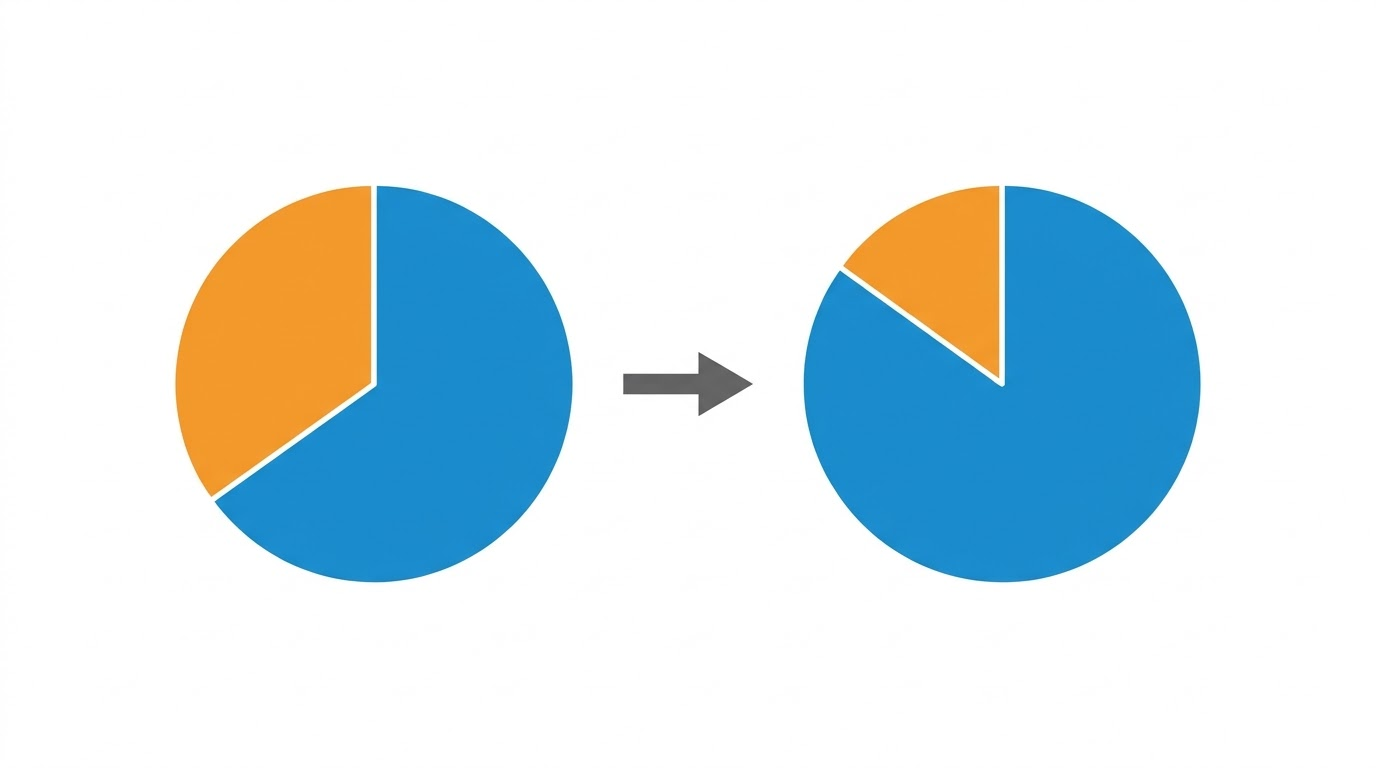
2. 1년이면 60:40 비중도 65:35쯤으로 틀어질 수 있어요
3. 맞추는 법은 팔기, 새 돈으로 채우기, 둘 섞기 3가지예요
4. IRP는 위험자산 70% 한도라 안전자산 30%를 지켜야 해요
5. 12월 20일 전 세액공제 납입과 한날 하면 손이 덜 가요
연금계좌 리밸런싱, 왜 세금이 바로 안 붙을까
리밸런싱은 쉽게 말해 비중 다시 맞추기예요.
많이 오른쪽은 덜고, 모자란 쪽은 채우는 거죠.
일반 증권 계좌에서 해외주식형 ETF를 팔면 사정이 달라요.
이익에 배당소득세 15.4%가 바로 떼여요.
국내주식형 ETF 매매차익은 비과세지만, 분배금엔 15.4%가 붙고요.
연금계좌는 과세이연 구조예요.
세금을 없애 주는 게 아니라 나중으로 미뤄 주는 거예요.
계좌 안에서 몇 번을 사고팔아도 그해엔 세금이 없어요.
| 구분 | 일반 계좌 | 연금저축·IRP |
|---|---|---|
| 해외주식형 ETF 팔 때 | 이익에 15.4% 바로 | 그해 세금 없음 |
| 분배금 받을 때 | 15.4% 바로 | 계좌 안에서 다시 굴러감 |
| 이익·손실 계산 | 상품마다 따로 | 계좌 전체를 합쳐서 |
| 세금 내는 때 | 팔 때마다 | 연금 받을 때 3.3~5.5% |
출처: KB자산운용·KB Think ETF 세금 안내, 토스피드
연금소득세는 받을 때 나이로 정해져요.
55~69세 5.5%, 70~79세 4.4%, 80세 이상 3.3%예요.
다만 연금 말고 한꺼번에 빼면 16.5%라 조심해야 해요.
저는 은퇴 때 일시금으로 받지 않기로 집사람과 정해 뒀어요.
그래서 계좌 안에서 비중을 고치는 게 더 마음 편하더라고요.
60:40 비중, 1년 뒤엔 이렇게 틀어져요
숫자로 보면 바로 와닿아요.
연금계좌에 1,000만 원이 있다고 해볼게요.
주식형 60%, 채권·현금 40%로 시작했어요.
1년 동안 주식형이 25% 오르고 채권·현금이 3% 늘었다고 칠게요.
어디까지나 계산을 위한 가정이에요.
| 구분 | 처음 | 1년 뒤(가정) |
|---|---|---|
| 주식형 | 600만 원(60%) | 750만 원(약 64.5%) |
| 채권·현금 | 400만 원(40%) | 412만 원(약 35.5%) |
| 합계 | 1,000만 원 | 1,162만 원 |
아무것도 안 했는데 주식 비중이 4.5% p 늘었어요.
계좌가 저절로 더 공격적으로 변한 거예요.
반대로 주식이 떨어진 해엔 채권 쪽이 커지고요.
몇 년 그냥 두면 내가 정한 비중과 꽤 멀어져요.
비중은 내가 바꾸지 않아도 시장이 바꿔 놓아요.
저도 처음엔 이 차이를 몰랐어요.
연말에 계좌를 열어 보고서야 "어, 왜 이렇게 됐지" 했거든요.
비중 맞추는 방법 3가지, 같은 예시로
위 1,162만 원 계좌를 다시 60:40으로 맞춰볼게요.
① 파는 방식
주식형을 약 53만 원어치 팔아 채권형을 사요.
바로 맞춰지지만 사고파는 횟수가 늘어요.
② 새 납입금으로 모자란 쪽 채우기
새로 넣는 돈 약 88만 원을 전부 채권형에 넣어요.
그러면 주식형 750만 원이 전체의 60%가 돼요.
아무것도 팔지 않아서 마음이 제일 편해요.
③ 둘 섞기
50만 원은 채권형에 넣고, 주식형은 약 23만 원만 팔아요.
새 돈이 모자랄 때 쓰는 방법이에요.
저는 ②번을 가장 먼저 봐요.
작년 연말에도 세액공제 납입금을 모자란 쪽에 넣었어요.
그래도 안 맞으면 남는 만큼만 ③번처럼 팔고요.
틀어진 폭이 작다 → 새 납입금으로 채우기
폭이 크고 넣을 돈이 적다 → 둘 섞기
목표 비중 자체를 바꾼다 → 파는 방식
IRP는 위험자산 70%, 안전자산 30% 규칙
연금저축과 IRP는 여기서 갈려요.
연금저축은 주식형을 100%까지 담을 수 있어요.
IRP는 위험자산을 계좌 전체의 70%까지만 담을 수 있어요.
위험자산은 주식형 ETF·펀드, 리츠, 주식 비중이 큰 혼합형이에요.
나머지 30%는 안전자산으로 채워야 해요.
안전자산으로 인정되는 건 이런 것들이에요.
정기예금, 국채·채권형 ETF, 채권형 펀드가 있어요.
주식 비중이 낮은 채권혼합형도 들어가요.
적격 TDF는 따로 봐야 해요.
70% 한도의 예외라 100%까지 담을 수 있어요.
다만 모든 TDF가 적격은 아니라 상품명과 금융사 표시를 확인해요.
주식이 올라 70%를 넘으면 어떻게 될까요.
보유분을 강제로 팔게 하진 않는 게 일반적이에요.
대신 위험자산을 더 사는 게 막혀요.
그래서 IRP는 연말 리밸런싱이 더 쓸모 있어요.
제 IRP는 은행에 있고 KODEX 200이 들어 있어요.
저는 연말에 위험자산 비율 숫자부터 확인해요.
12월 20일 전 세액공제 납입과 한날 하는 이유
연금저축은 600만 원, IRP를 합치면 900만 원까지 공제돼요.
세금을 돌려받는 한도라 저는 그만큼만 넣어 왔어요.
연말 마감이 가까우면 금융사 처리가 몰려요.
그래서 저는 12월 20일 전에 납입을 끝내는 게 원칙이에요.
이날 비중 점검을 같이 하면 좋은 점이 셋 있어요.
새로 넣는 돈이 있어서 ②번 방법을 쓸 수 있어요.
계좌를 한 번만 열면 되고요.
1년에 한 번이라 시장 뉴스에 덜 흔들려요.
☐ 처음 정한 목표 비중을 적어 뒀나요
☐ 계좌별 주식형·채권형 금액을 합쳐 봤나요
☐ IRP 위험자산 비율이 70% 안쪽인가요
☐ 올해 세액공제 납입이 얼마 남았는지 확인했나요
☐ 남은 납입금을 모자란 쪽에 넣을 계획인가요
☐ 12월 20일 전으로 날짜를 정했나요
연금 리밸런싱, 자주 묻는 것들
Q. 오늘 밤 미국 고용보고서 보고 바꿔야 할까요?
오늘 밤 10시 30분에 미국 10월 고용보고서가 나와요.
결과가 어떻든 저는 그걸 보고 비중을 바로 바꾸지 않아요.
점검은 정해 둔 연말에 한 번이에요.
Q. 연금계좌에서 팔고 바로 다시 살 수 있나요?
ETF는 판 돈이 실제로 들어오기까지 이틀쯤 걸려요.
그 돈으로 바로 살 수 있는지는 금융사마다 달라요.
펀드는 환매에 며칠 더 걸리니 여유 있게 하세요.
Q. 몇 %p 틀어지면 맞춰야 하나요?
정해진 답은 없어요.
저는 목표에서 5% p 안쪽이면 새 납입금으로만 채워요.
그보다 크면 일부를 팔아요.
Q. 국내주식형 ETF도 연금계좌가 유리한가요?
일반 계좌에선 매매차익이 원래 비과세예요.
연금계좌에선 나중에 연금소득세 대상이 되고요.
그래도 세액공제와 계좌 안 자유로운 매매를 생각해 함께 봐요.
연말 리밸런싱, 연금계좌에서 조용히 한 번
처음 수첩에 적은 한 줄로 돌아가 볼게요.
"연금 비중 점검."
연금계좌 안이라면 팔고 사도 그해 세금 걱정은 없어요.
대신 순서는 지켜요.
먼저 새 납입금으로 모자란 쪽을 채우고, 부족하면 조금만 팔아요.
IRP는 70% 숫자를 꼭 봐요.
저는 올해도 12월 20일 전 납입하는 날에 같이 하려고요.
1년에 한 번이면 충분하더라고요.
연금계좌 리밸런싱은 세금이 미뤄져서 부담이 적어요.
연말 세액공제 납입금으로 모자란 쪽부터 채우세요.
'투자 전략·자산배분' 카테고리의 다른 글
| 연말 배당주, 12월 말에 사면 받을까? 바뀐 배당기준일 (0) | 2026.11.04 |
|---|---|
| 코스피 -3.7% 다음 날 +3.3%, 목돈은 한 번에? 나눠서? (0) | 2026.10.25 |
| AI주 흔들릴 때 연금 적립식 멈출까? 하락장 4가지 기준 (0) | 2026.10.15 |
| 월배당 300만원 받으려면 9억이 필요한 이유 (0) | 2026.09.04 |
| 휴머노이드 로봇 연 70% 성장, 내 계좌는 준비됐나 (0) | 2026.08.23 |


