"선배, 남는 돈 600만 원이 있는데요.
신용대출부터 갚을까요, 연금저축에 넣을까요?"
며칠 전 회사 후배가 점심 먹다 물어본 말이에요.

실제 상품의 구성·보수·분배 일정·과세는 운용사/금융기관의 최신 공시를 우선 확인하세요.
저도 바로 답을 못 했어요.
세액공제는 확실한 혜택이고, 대출 이자도 확실한 비용이거든요.
둘 다 "확실한" 숫자라서 더 헷갈리더라고요.
게다가 요즘은 기준금리가 3.00%예요.
한국은행이 7월과 8월에 연달아 올렸어요.
그래서 오늘은 후배랑 같이 계산해 본 순서 그대로 풀어볼게요.
1. 8월 신규 대출 평균 금리는 신용대출 6.33%, 주담대 4.66%예요
2. 연금 세액공제는 13.2% 또는 16.5%, 대신 55세까지 묶여요
3. 공제율을 대출금리로 나누면 "몇 년 버티면 본전인지"가 보여요
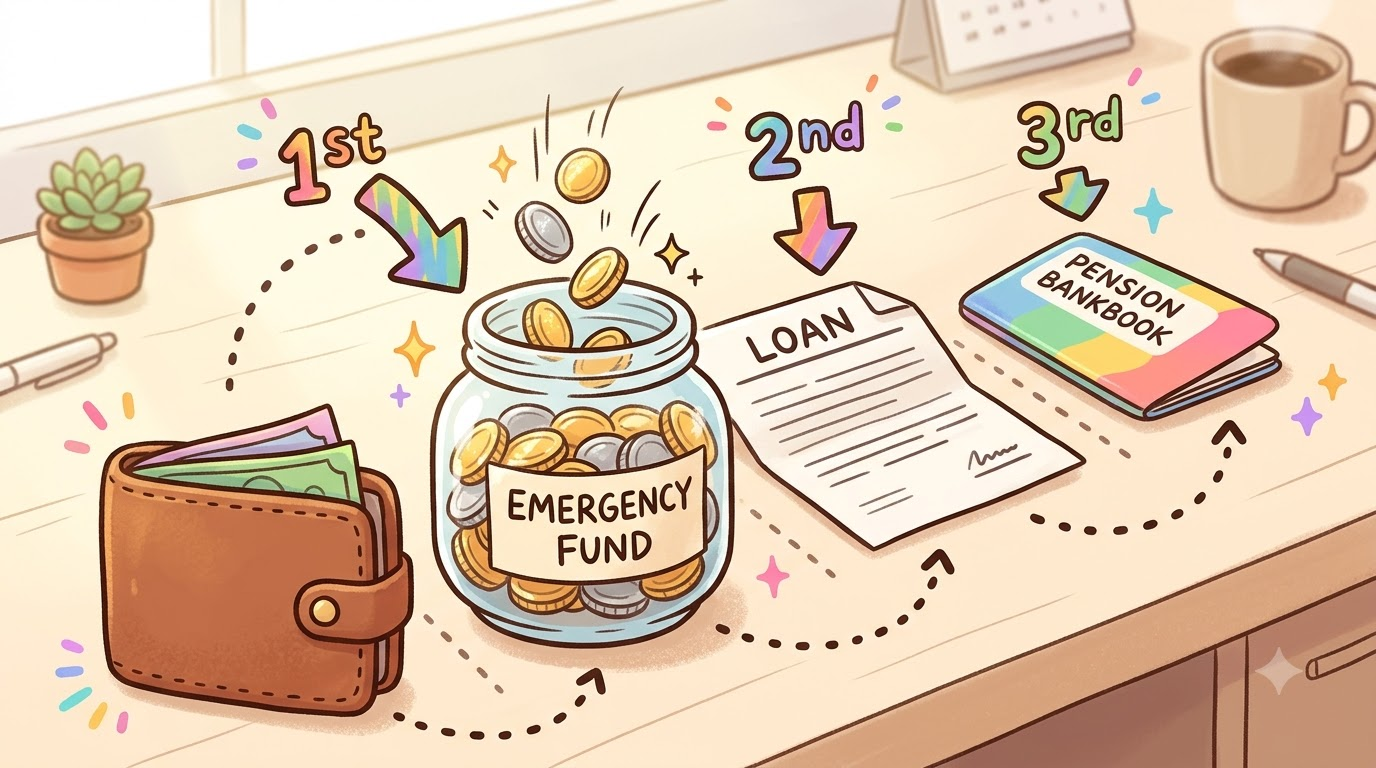
4. 어느 쪽이든 비상금부터 떼어두는 게 먼저예요
기준금리 3.00%, 내 대출금리는 지금 얼마쯤일까
기준금리는 한국은행이 정하는 "돈값의 기준"이에요.
이게 오르면 은행 대출금리도 뒤따라 올라요.
한국은행이 9월 30일에 낸 자료를 보면 분위기가 보여요.
8월에 새로 나간 가계대출 금리가 넉 달째 올랐어요.
| 대출 종류 | 8월 평균 금리 | 7월 대비 |
|---|---|---|
| 일반 신용대출 | 6.33% | +0.36%p |
| 주택담보대출 전체 | 4.66% | +0.18%p |
| 주담대 고정형 | 4.88% | +0.12%p |
| 주담대 변동형 | 4.53% | +0.18%p |
출처: 한국은행 금융기관 가중평균금리(2026년 8월 신규취급액 기준, 9월 30일 발표)
이건 새로 받은 대출의 평균이에요.
내 대출금리는 대출받은 시기와 신용에 따라 달라요.
은행 앱에서 "현재 적용 금리"를 먼저 확인해 보세요.
후배 신용대출은 6%대 초반이더라고요.
숫자를 같이 들여다보는데 저도 순간 멈칫했어요.
연금 세액공제 13.2%·16.5%, 확실하지만 묶이는 돈
연금저축에 넣은 돈은 연말정산 때 세금을 돌려받아요.
연금저축은 600만 원, IRP까지 합치면 900만 원까지예요.
돌려받는 비율은 총급여에 따라 달라요.
5,500만 원 이하면 16.5%, 넘으면 13.2%예요.
지방소득세까지 포함한 비율이에요.
그런데 이 혜택은 납입한 해에 한 번 받는 거예요.
그리고 그 돈은 원칙적으로 55세 이후 연금으로 꺼내야 해요.
중간에 해지하면 기타 소득세 16.5%를 떼요.
13.2%를 돌려받은 분이라면 오히려 손해일 수 있어요.
IRP는 법에서 정한 사유가 아니면 일부만 빼기도 어렵고요.
저는 올해 IRP에 매달 100만 원씩 더 넣고 있어요.
연금 합쳐 900만 원을 채우는 중이에요.
그래도 "이 돈은 잊고 산다"는 마음으로 넣어요.
꺼낼 일이 생길 돈이면 처음부터 안 넣는 게 맞더라고요.
후배랑 해본 계산, 대출 vs 세액공제
여기서 투자 수익은 일단 빼고 볼게요.
수익은 날 수도 있고 안 날 수도 있으니까요.
확실한 숫자끼리만 붙여보는 거예요.
| 600만 원을 쓰는 방법 | 얻는 것 | 성격 |
|---|---|---|
| 신용대출 6.33% 상환 | 이자 1년에 약 38만 원 절약 | 대출이 남았을 해마다 |
| 주담대 4.66% 상환 | 이자 1년에 약 28만 원 절약 | 대출이 남았을 해마다 |
| 연금저축 납입(13.2%) | 세금 79만 2천 원 환급 | 한 번, 55세까지 묶임 |
| 연금저축 납입(16.5%) | 세금 99만 원 환급 | 한 번, 55세까지 묶임 |
첫해만 보면 세액공제가 더 커 보여요.
그런데 대출은 안 갚으면 다음 해에도 이자가 또 나가요.
그래서 저는 공제율을 대출금리로 나눠봐요.
13.2%를 6.33%로 나누면 2 남짓이에요.
대출을 2년 안쪽에 갚을 수 있으면 연금이 낫다는 뜻이에요.
반대로 3년, 4년 끌고 갈 대출이면 얘기가 달라져요.
주담대 4.66%라면 이 기준이 3년 가까이로 늘어나요.
금리가 낮을수록 연금 쪽에 시간이 더 주어지는 셈이에요.
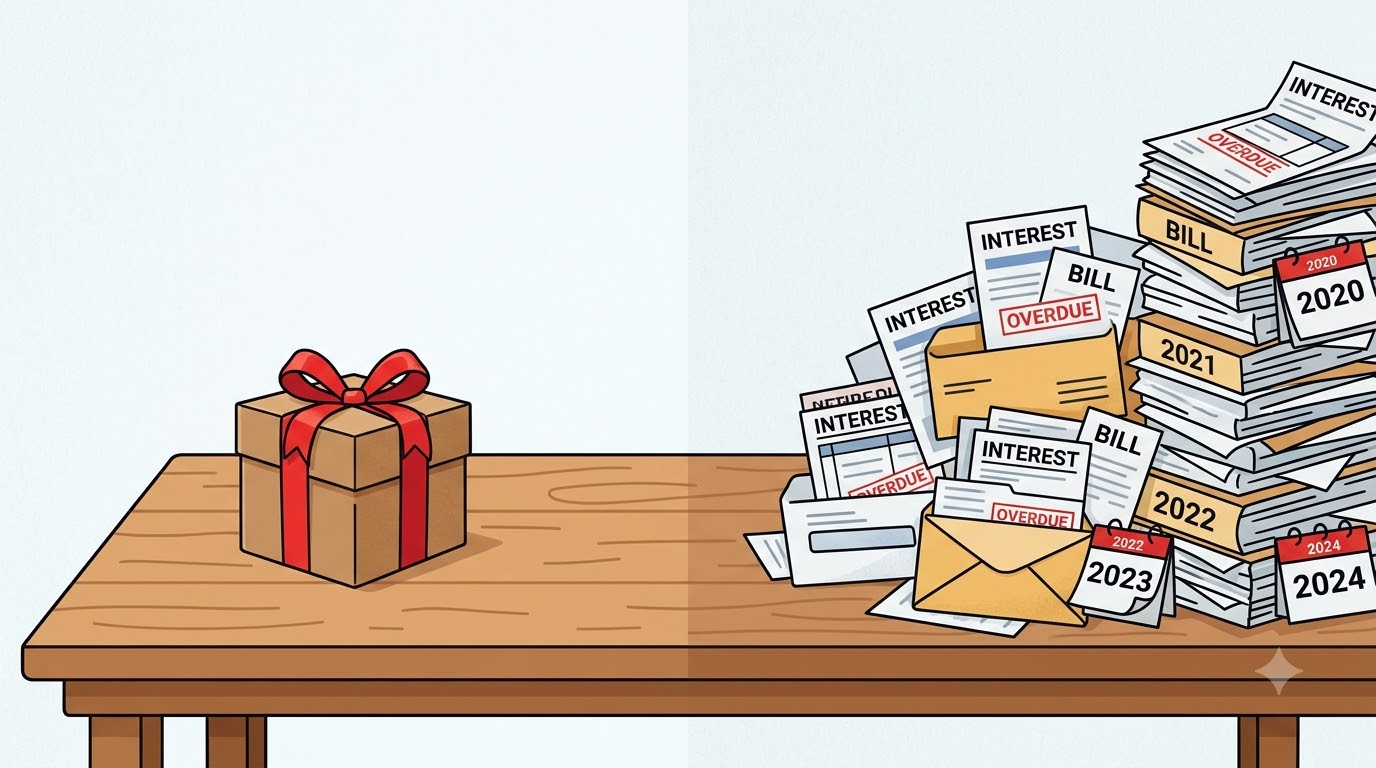
세액공제는 한 번 받는 선물이고, 대출 이자는 매년 오는 고지서예요.
변동금리인지 고정금리인지, 수수료는 얼마인지
계산 전에 대출 서류부터 한번 꺼내보세요.
두 가지를 봐야 하거든요.
하나는 변동금리인지 고정금리인지예요.
변동금리는 시장금리를 따라 몇 달마다 다시 정해져요.
8월에도 변동형 주담대 금리가 0.18% p 올랐어요.
다른 하나는 중도상환수수료예요.
만기 전에 미리 갚을 때 은행이 받는 수수료예요.
보통 대출받고 3년 안에 갚으면 붙어요.
2025년 1월부터는 실제 드는 비용 안에서만 받게 바뀌었어요.
그래도 대출마다 다르니 약정서나 은행 앱에서 확인하세요.
저라면 수수료 없어지는 날짜부터 달력에 적어둘 것 같아요.
둘 다 하기 전에, 비상금이 먼저예요
후배한테 제일 먼저 물어본 건 따로 있었어요.
"그 600만 원 빼고도 급할 때 쓸 돈이 있어?"
대출을 갚아버리면 다시 빌리기 어려울 수 있어요.
연금에 넣으면 55세까지 꺼내기 어렵고요.
둘 다 돈이 손에서 떠나는 선택이에요.
그래서 저는 몇 달 생활비는 따로 떼어두는 게 원칙이에요.
그 비상금은 언제든 꺼낼 수 있는 곳에 둬요.
그다음에 남는 돈으로 대출이냐 연금이냐를 고르는 거죠.
순서를 바꾸면 급할 때 더 비싼 돈을 빌리게 돼요.
그게 제일 아까운 경우더라고요.
후배와 나눈 문답, 그리고 판단 체크리스트
Q. 그래서 저는 뭘 먼저 해요?
정답은 사람마다 달라요.
후배는 신용대출을 1년 안에 갚을 계획이 있었어요.
그래서 "한 번 계산해 보고 정하자"고 했어요.
Q. 반반 나눠도 돼요?
그럼요.
일부는 금리 높은 대출을 줄이고, 일부는 연금에 넣는 분도 많아요.
어느 한쪽에 다 걸 필요는 없어요.
Q. 연금 수익률까지 따지면요?
수익이 나면 연금 쪽이 더 유리해질 수 있어요.
다만 손실이 날 수도 있어요.
저는 불확실한 숫자는 계산에서 빼고 보는 편이에요.
Q. 금리가 더 오르면요?
다음 주 목요일 22일에 금통위가 예정돼 있어요.
결과는 아무도 장담 못 해요.
변동금리라면 그때 내 금리가 어떻게 바뀌는지 은행에 물어보세요.
☐ 이 돈 말고 몇 달 치 비상금이 따로 있나요
☐ 내 대출의 현재 적용 금리를 알고 있나요
☐ 변동금리인가요, 고정금리인가요
☐ 지금 갚으면 중도상환수수료가 붙나요
☐ 이 대출을 몇 년 안에 다 갚을 수 있나요
☐ 내 공제율은 13.2%인가요, 16.5%인가요
☐ 이 돈을 55세 전에 꺼낼 일은 없나요
공제율 ÷ 대출금리 = "본전 되는 햇수"예요.
그 안에 갚을 대출이면 연금, 오래 갈 대출이면 상환 쪽으로 기울어요.
남는 돈의 순서, 계산하면 보여요
후배의 질문으로 돌아가 볼게요.
대출이 먼저냐, 연금이 먼저냐.
제 답은 "비상금 다음에, 계산해서"였어요.
신용대출처럼 금리가 높고 오래 갈 대출이면 상환이 든든해요.
곧 갚을 대출이면 세액공제를 챙기는 게 나을 수 있고요.
올해 세액공제는 12월 31일까지 낸 돈이 기준이에요.
저는 늘 12월 20일 전에 끝내요.
아직 두 달 넘게 남았으니 천천히 따져봐도 늦지 않아요.
세액공제는 한 번, 대출 이자는 매년이에요.
비상금부터 떼고, 내 대출금리와 갚을 기간으로 순서를 정하세요.
'세금·절세' 카테고리의 다른 글
| ISA 5년 제한, 한 달 만에 없던 일이 됐습니다 (0) | 2026.09.25 |
|---|---|
| 정기예금 3.45%, 세금·물가 빼면 마이너스입니다 (0) | 2026.09.24 |
| ISA보다 무조건 셉니다" 5060 퇴직 후 15년 소득 절벽 건너는 연금저축 ETF 공식 (1) | 2026.09.12 |
| 2028~2029 장특공 한도 신설, 내 아파트는 해당될까 (0) | 2026.08.25 |
| 퇴직금 1억으로 평생 현금 파이프라인 만들기! 5060 ETF 절세 운용법 (0) | 2026.08.15 |


