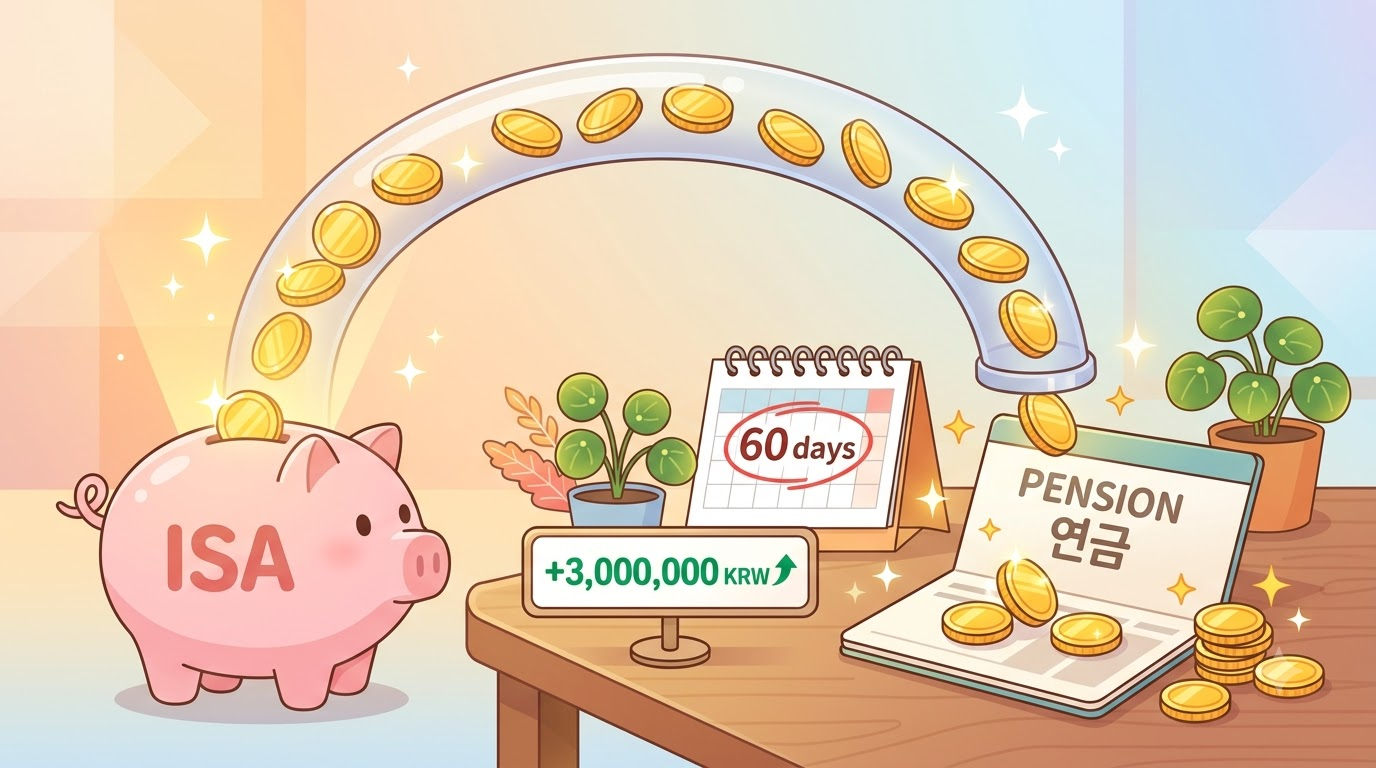
ISA 만기 자금, 60일 안에 연금저축·IRP로 옮기면 공제가 늘어요.
옮긴 돈의 10%, 최대 300만 원만큼 세액공제 한도가 더 생겨요.
기존 연 900만 원과 별도라 그해엔 최대 1,200만 원이에요.
실제 상품의 구성·보수·분배 일정·과세는 운용사/금융기관의 최신 공시를 우선 확인하세요.
지난주 점심시간에 회사 후배가 휴대폰을 내밀었어요.
"선배님, 제 ISA가 12월에 만기래요. 이거 어떻게 해요?"
그냥 찾아서 쓰려던 참이었대요.
저는 잠깐만 기다려 보라고 했어요.
만기 자금을 연금계좌로 옮기면 받을 수 있는 공제가 있거든요.
모르고 지나치면 수십만 원을 그냥 흘려보내는 셈이에요.
1. ISA 만기(또는 3년 지난 뒤 해지) 후 60일 안에 연금계좌로 옮기기
2. 옮긴 돈의 10%, 최대 300만 원이 공제 한도에 더해져요
3. 추가 한도는 옮긴 그해에만 써요
4. 정부안엔 생산적 금융 ISA도 대상에 넣는 내용이 있어요(국회 심의 중)
ISA 만기 자금, 연금으로 옮기면 뭐가 달라요
ISA는 3년 이상 묶어두면 세금을 깎아주는 만능 통장이에요.
그 3년이 끝나면 보통 돈을 찾아서 쓰죠.
그런데 그 돈을 연금저축이나 IRP에 넣으면 이야기가 달라져요.
국세청 안내를 보면 옮긴 금액의 10%만큼 세액공제 한도가 늘어나요.
한도는 300만 원까지예요.
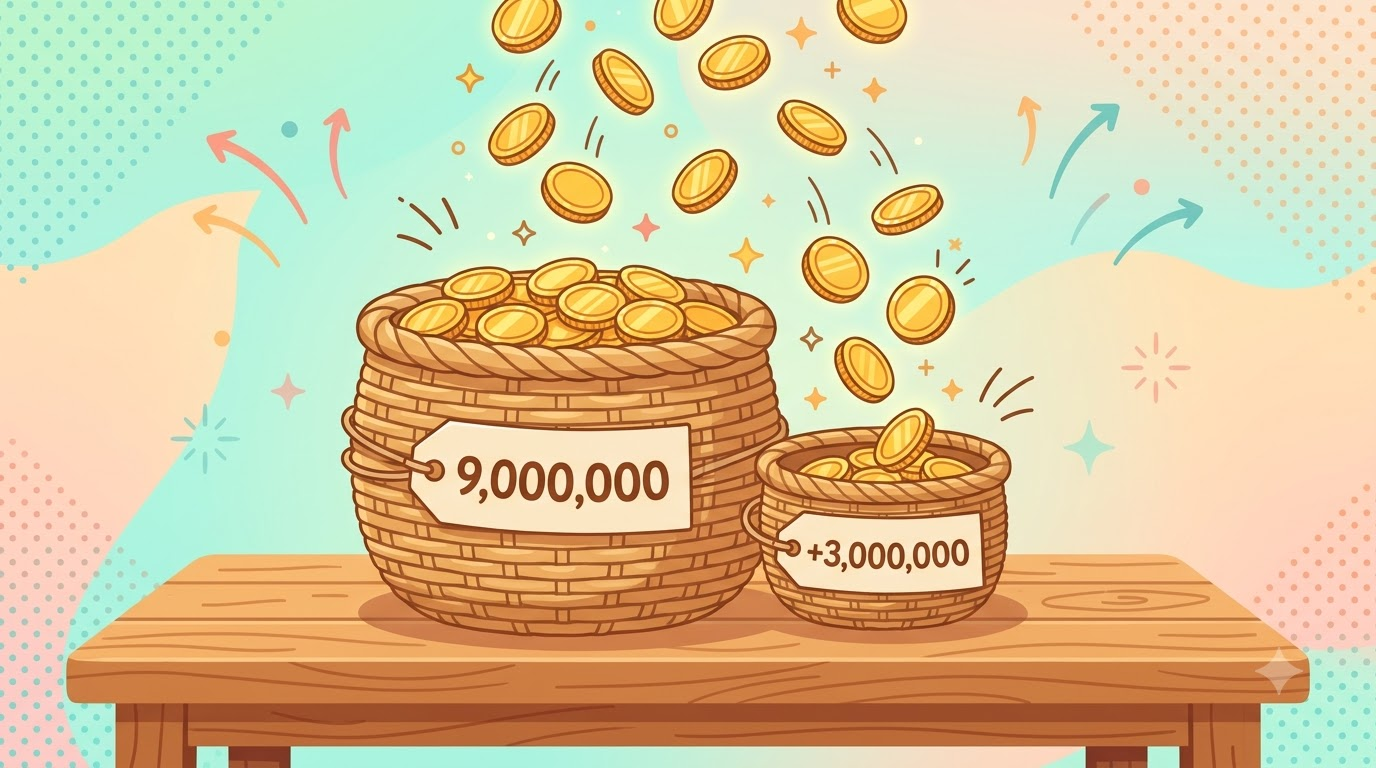
쉽게 말하면 연말정산 때 쓰는 "공제 바구니"가 커지는 거예요.
원래 연금계좌 바구니는 연 900만 원이잖아요.
여기에 최대 300만 원짜리 바구니가 하나 더 붙어요.
저도 이 대목을 처음 봤을 때 "이건 왜 몰랐지" 싶었어요.
연금 900만 원 채우는 것만 신경 썼거든요.
공제율은 짧게, 예시는 3,000만 원으로
공제율은 지난 글에서도 다뤄서 한 줄만 적을게요.
총 급여 5,500만 원 이하는 16.5%, 넘으면 13.2%예요.
지방소득세까지 합친 숫자예요.
이제 예시를 볼게요.
아래는 제가 정한 가정이에요.
그해 기존 900만 원 한도는 이미 다 채웠다고 놓고 셈했어요.
| 연금으로 옮긴 돈 | 추가 공제 한도 | 13.2% 적용 | 16.5% 적용 |
|---|---|---|---|
| 1,000만 원 | 100만 원 | 13만 2천 원 | 16만 5천 원 |
| 3,000만 원 | 300만 원 | 39만 6천 원 | 49만 5천 원 |
| 5,000만 원 | 300만 원(상한) | 39만 6천 원 | 49만 5천 원 |
3,000만 원을 옮기면 추가 한도 300만 원을 꽉 채워요.
그보다 많이 옮겨도 추가 한도는 300만 원에서 멈춰요.
다만 이건 낼 세금이 그만큼 있을 때 얘기예요.
결정세액이 적으면 돌려받는 돈도 줄어들어요.
공제 못 받은 나머지 90%도 버려지는 건 아니에요.
KB자산운용 안내를 보면 이 돈은 공제 안 받은 원금으로 남아요.
나중에 꺼낼 때 세금이 붙지 않는 돈이에요.
만기 해지부터 이전까지, 순서대로
후배랑 같이 증권사 안내를 하나씩 따라가 봤어요.
생각보다 단계는 단순했어요.
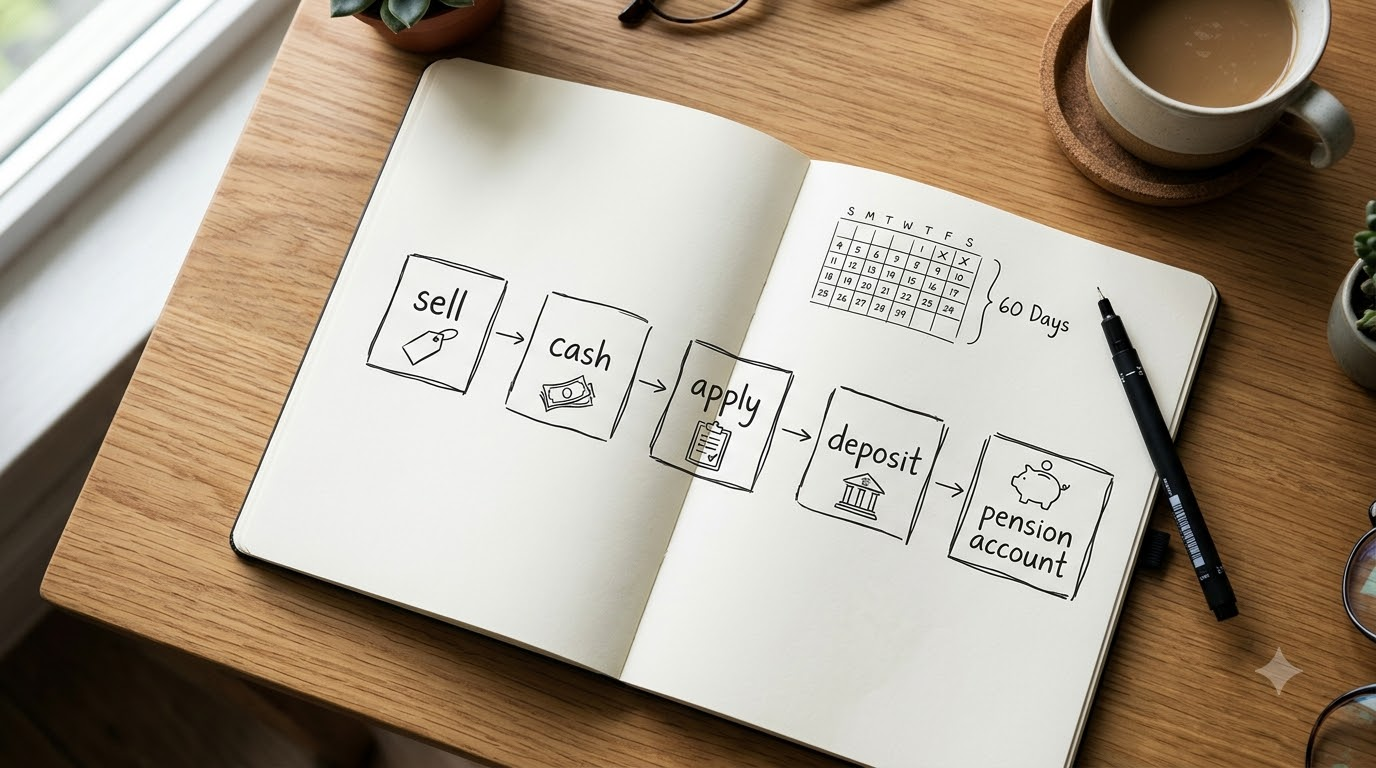
첫 단계는 ISA 안의 상품을 팔아 현금으로 만드는 거예요.
연금 전환은 현금화가 끝나야 진행돼요.
팔고 결제되기까지 이틀쯤 걸리니 여유를 두세요.
다음은 옮겨 갈 연금계좌를 정해요.
연금저축이든 IRP든 괜찮아요.
다른 회사로 옮기려면 그쪽 연금계좌부터 열어둬야 해요.
그다음 ISA 해지와 연금 전환을 함께 신청해요.
앱으로 되는 곳도 있고 고객센터나 지점만 되는 곳도 있어요.
가입하신 금융사에 먼저 물어보는 게 빨라요.
마지막으로 만기일부터 60일 안에 입금까지 끝나야 해요.
삼성증권 안내엔 3년이 지난 뒤 해지한 날부터 60일도 된다고 나와요.
저라면 기한 끝자락보다 한 달 안에 마치겠어요.
매도 → 현금 확인 → 연금계좌 준비 → 해지·전환 신청 → 입금 확인
이 모든 걸 60일 안에 끝내야 해요.
이전한 돈은 연 1,800만 원 납입 한도와 따로 넣을 수 있어요.
연말 전에 만기가 오는 분이 챙길 점
후배처럼 12월에 만기가 오는 분은 하나만 기억하세요.
국세청 안내에 따르면 추가 한도는 연금계좌에 넣은 그해에 적용돼요.
12월 만기라도 1월에 넣으면 내년 공제가 되는 거예요.
그게 꼭 손해는 아니에요.
올해 900만 원을 이미 다 채웠다면 해를 나누는 게 나을 수도 있어요.
반대로 올해 공제를 원하면 연말 전에 입금까지 끝내야 해요.
연말엔 신청이 몰려 처리가 늦어질 수 있어요.
저는 세액공제 납입은 12월 20일 전에 끝내는 게 원칙이에요.
저는 올해 IRP에 매달 100만 원씩 더 넣고 있어요.
연금 공제 900만 원을 채우려고요.
여기에 ISA 자금이 들어오면 공제 대상은 1,200만 원까지예요.
후배에게도 "올해냐 내년이냐부터 정하자"라고 했어요.
만기일보다 중요한 건 "어느 해 연말정산에 넣을까"예요.
정부안에서 바뀌는 것, 그대로인 것
지난 9월 25일엔 일반 ISA 5년 제한 철회 소식을 전해드렸죠.
그 뒤 이 이전 공제가 바뀌는지도 찾아봤어요.
| 구분 | 내용 | 상태 |
|---|---|---|
| 일반 ISA 만기 자금 이전 | 10%, 최대 300만 원 추가 | 현행 확정 |
| 생산적 금융 ISA 만기 자금 이전 | 공제 대상에 추가, 합쳐서 300만 원 상한 | 정부안, 국회 심의 중 |
| 일반 ISA 5년 제한·이월 폐지 | 9월 최종 정부안에서 철회 | 국회 심의 중 |
정리하면 지금 일반 ISA의 이전 공제는 그대로예요.
정부안은 새로 생길 생산적 금융 ISA에도 같은 혜택을 주는 쪽이에요.
2027년 1월 1일 이후 납입분부터라고 나와 있어요.
다만 아직 국회 심의 중이고 확정이 아니에요.
저는 큰 제도 변화는 법이 통과된 뒤에 움직여요.
그래서 지금은 지켜보는 중이에요.
3년 만기 뒤 재가입, 이렇게 돌려요
증권사 안내에선 이걸 "무한 루프"라고도 부르더라고요.
ISA 3년 → 연금 이전 → ISA 새로 가입을 반복하는 거예요.
기존 ISA를 해지해 계좌를 닫으면 다시 가입할 수 있어요.
새로 가입하면 그해 납입 한도 2,000만 원이 새로 생겨요.
여기서 하나 걸리는 게 있어요.
직전 3년 중 한 번이라도 금융소득종합과세 대상이면 재가입이 안 돼요.
이자·배당이 한 해 2,000만 원을 넘어 따로 세금을 낸 경우예요.
그리고 연금으로 옮긴 돈은 55세 이후 연금으로 받는 게 원칙이에요.
후배는 아직 30대라 전부 옮기긴 부담스러워했어요.
그래서 3,000만 원만 옮기고 나머지는 새 ISA로 가기로 했대요.
Q. 만기 전에 미리 연금으로 넣어도 되나요?
추가 공제는 만기나 3년 경과 뒤 해지한 자금이 대상이에요.
그전에 옮기면 추가 공제가 어렵다고 안내돼요.
Q. 연금저축과 IRP 중 어디가 나아요?
공제는 둘 다 같아요.
저는 IRP를 은행에서 써요.
후배에겐 담고 싶은 상품부터 보라고 했어요.
☐ 내 ISA 만기일(또는 3년 경과일)을 확인했나요
☐ 올해 공제할지, 내년 공제할지 정했나요
☐ 옮겨 갈 연금저축·IRP 계좌가 준비됐나요
☐ 상품 매도와 결제 기간을 감안했나요
☐ 55세 전에 쓸 돈은 남겨뒀나요
☐ 재가입 제한(금융소득종합과세)에 걸리지 않나요
만기 알림이 오면, 찾기 전에 한 번 멈춰요
후배는 그날 만기 자금을 그냥 찾을 뻔했어요.
3,000만 원을 옮기면 공제 한도가 300만 원 더 생겨요.
13.2%면 39만 6천 원, 16.5%면 49만 5천 원이에요.
숫자보다 중요한 건 순서예요.
매도, 계좌 준비, 신청, 60일 안 입금까지 미리 그려두면 돼요.
연말 만기라면 어느 해 공제로 넣을지부터 정하세요.
ISA 만기 자금은 60일 안에 연금계좌로 옮기세요.
공제 한도가 최대 300만 원 더 생겨요.
연말 만기라면 "올해 공제냐, 내년 공제냐"부터 정하세요.
'세금·절세' 카테고리의 다른 글
| 배당소득 분리과세 14~30%, 직장인 세금 달라질까 (0) | 2026.10.17 |
|---|---|
| 신용대출 6% vs 세액공제 13.2%, 뭐가 먼저일까 (0) | 2026.10.16 |
| ISA 5년 제한, 한 달 만에 없던 일이 됐습니다 (0) | 2026.09.25 |
| 정기예금 3.45%, 세금·물가 빼면 마이너스입니다 (0) | 2026.09.24 |
| ISA보다 무조건 셉니다" 5060 퇴직 후 15년 소득 절벽 건너는 연금저축 ETF 공식 (1) | 2026.09.12 |


