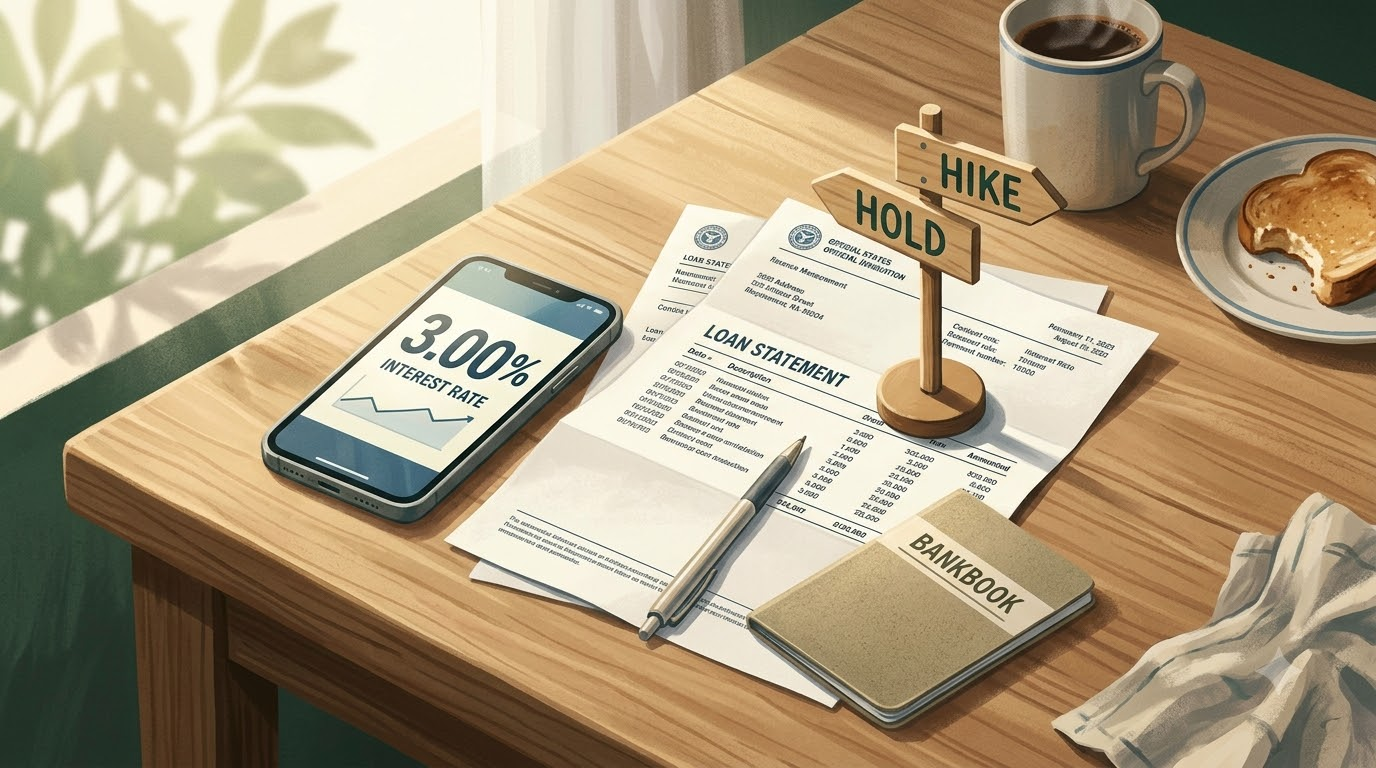
오늘 오전 한국은행 금통위가 기준금리(연 3.00%)를 정해요.
동결이냐 0.25% p 인상이냐, 길마다 달라지는 내 돈을 정리했어요.
대출 이자, 예금, 채권 ETF, 환율 네 칸이에요.
실제 상품의 구성·보수·분배 일정·과세는 운용사/금융기관의 최신 공시를 우선 확인하세요.
지난주 회사 후배가 메신저로 물었어요.
"형님, 목요일에 금리 또 오르면 제 대출 이자 얼마나 늘어요?"
변동금리로 집 대출을 받은 친구거든요.
결과는 저도 몰라요.
이 글을 읽으시는 지금도 아직 안 나왔어요.
그래서 오늘은 맞히기 대신 미리 그려볼게요.
길마다 내 돈에 뭐가 닿는지요.
1. 지금 기준금리는 연 3.00%, 7·8월 두 번 연속 올렸어요
2. 시장은 오늘 동결 쪽을 더 많이 봐요(확정 아님)
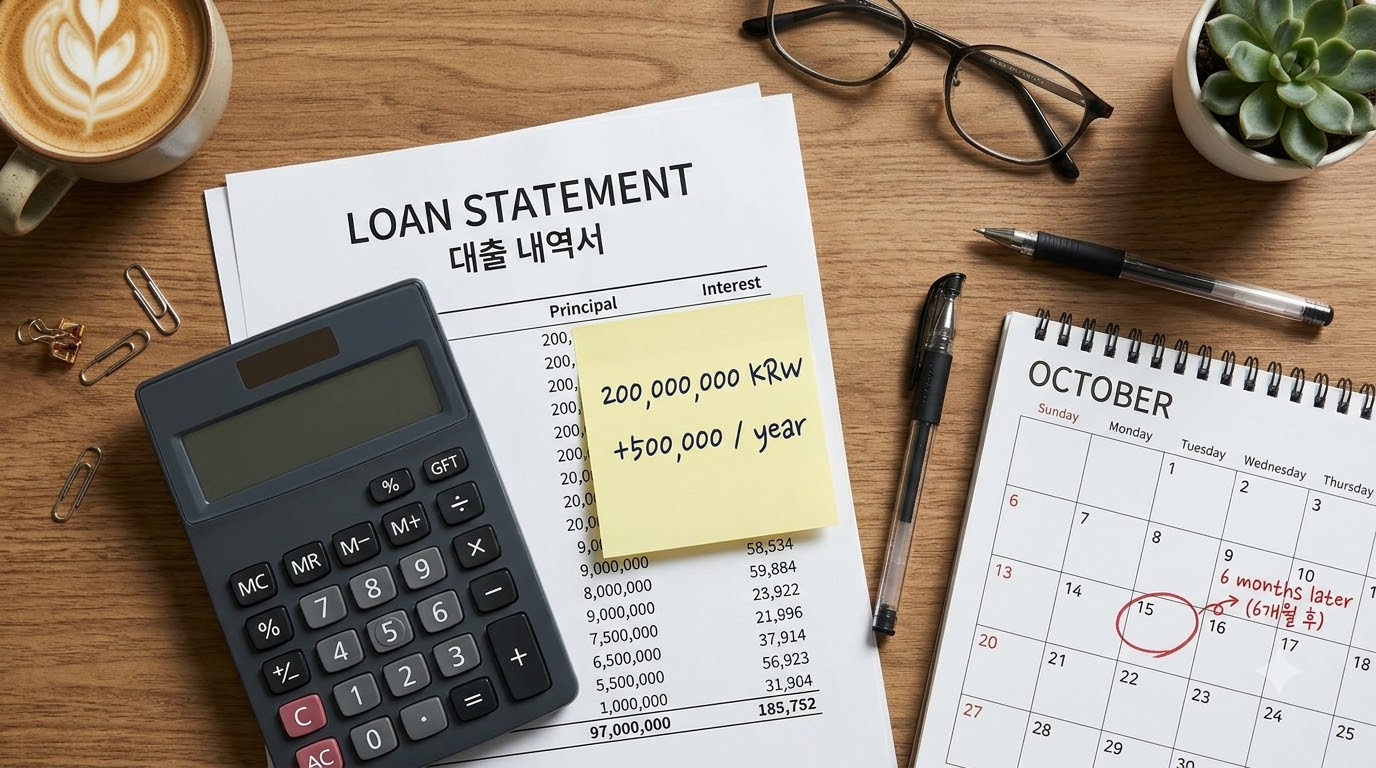
3. 0.25%p 오르면 변동금리 2억 원 대출은 연 50만 원 안팎 늘어요
4. 채권 ETF는 만기가 길수록 더 크게 흔들려요
5. 결과보다 총재 기자간담회 말 한마디가 더 중요할 수 있어요

오늘 몇 시에, 무엇이 나오나요
결정은 오전 10시 전후에 나와요.
이어서 오전 11시 10분에 총재 기자간담회가 열려요.
지난 8월 27일 회의도 이 순서였어요.
배경부터 짚어볼게요.
한국은행은 7월에 2.50%에서 2.75%로 올렸어요.
8월엔 3.00%로 한 번 더 올렸고요.
두 달 연속 올린 거예요.
물가는 조금 숨을 골랐어요.
9월 소비자물가는 1년 전보다 2.9% 올랐어요(10월 2일 발표).
8월 3.1%보다는 낮지만, 목표 2%보다는 한참 위예요.
그래서 전문가들은 대체로 오늘은 쉬어 간다고 봐요.
두 번 올린 효과를 지켜보자는 거죠.
대신 11월 26일 회의 인상설도 함께 나와요.
저는 이런 날 결과 숫자보다 기자간담회를 더 챙겨 봐요.
다음 회의 힌트가 거기서 나오거든요.
세 갈래 길, 한 표로 보기
시장에선 오늘 결과를 세 가지로 나눠 봐요.
그냥 동결, 매파적 동결, 그리고 0.25% p 인상이에요.
매파적 동결이 좀 낯설죠.
쉽게 말하면 "이번엔 안 올리지만 다음엔 올릴 수 있어"예요.
금리를 묶어두면서 엄한 말투를 쓰는 거예요.
| 내 돈 | 그냥 동결 | 매파적 동결 | 0.25%p 인상 |
|---|---|---|---|
| 변동금리 대출 | 큰 변화 없음 | 오름 압력 남음 | 몇 달에 걸쳐 오름 |
| 예금·파킹 | 지금 수준 유지 | 지금 수준 유지 | 파킹 먼저, 예금 뒤따라 |
| 짧은 채권 ETF | 잔잔함 | 살짝 약세 가능 | 조금 약세 |
| 긴 채권 ETF | 강세 가능 | 출렁임 큼 | 약세 가능 |
| 환율 | 원화 약세 쪽 | 중립 | 원화 강세 쪽 |
표는 흔히 그려지는 방향일 뿐이에요.
시장은 결과 그 자체보다 예상과 얼마나 달랐나에 움직여요.
모두가 동결을 예상했다면, 동결은 이미 값에 들어가 있는 셈이에요.
결과를 맞히는 것보다, 어느 길이 와도 놀라지 않는 게 먼저예요.
변동금리 대출 2억 원, 이자는 얼마나
후배가 제일 궁금해한 숫자예요.
계산은 단순하게 했어요.
기준금리가 오른 만큼 대출금리도 그대로 오른다고 가정했어요.
| 대출 잔액 | 0.25%p 오르면 1년 | 한 달로 치면 |
|---|---|---|
| 1억 원 | 약 25만 원 | 약 2만 1천 원 |
| 2억 원 | 약 50만 원 | 약 4만 2천 원 |
| 3억 원 | 약 75만 원 | 약 6만 3천 원 |
원금이 그대로이고, 가산금리도 안 바뀐다는 가정이에요.
실제로는 원금을 갚아가니 조금 덜 늘어요.
그런데 여기서 하나 알아둘 게 있어요.
변동금리는 오늘 바로 바뀌지 않아요.
보통 6개월마다 기준이 되는 금리(코픽스 등)에 맞춰 다시 정해져요.
코픽스는 은행들이 돈을 모으는 데 드는 평균 비용이에요.
8월 신규 코픽스는 연 3.18%였어요(9월 15일 발표).
9월 숫자는 이달 중순에 새로 나왔으니 은행 앱에서 확인해 보세요.
남 일이 아니에요.
8월 말 은행 가계대출 중 변동금리 비중이 57.3%예요.
1년 전 53.0%보다 늘었어요.
동결이 나와도 안심은 일러요.
시장금리가 이미 올라 있어서, 다음 금리 조정 때 오를 수 있거든요.
후배한테도 "오늘 숫자보다 다음 재산정일을 보라"고 했어요.
예금과 파킹 통장은 어떻게 움직일까
돈을 맡기는 쪽은 반대로 반가운 얘기예요.
주요 은행 1년 정기예금은 연 3.5~3.7% 수준이에요.
10월 10일 보도 기준이에요.
시장금리가 먼저 오르면서 은행들이 미리 올린 거예요.
저는 증권 계좌의 쉬는 돈을 파킹형 ETF에 둬요.
며칠 쓸 돈은 KOFR, 몇 주는 CD, 한두 달 넘으면 머니마켓이에요.
KOFR는 은행끼리 하루짜리로 돈을 빌릴 때 금리예요.
그래서 기준금리를 가장 빨리 따라가요.
오늘 인상이 나오면 KOFR ETF의 하루 이자가 먼저 조금 늘어요.
CD와 머니마켓은 그 뒤를 천천히 따라와요.
동결이면 지금 수준이 이어진다고 보면 돼요.
어느 쪽이든 쉬는 돈 자리를 옮길 이유는 크지 않더라고요.
인상이면 KOFR가 가장 먼저, 예금은 몇 주 뒤에 반응해요.
동결이어도 예금 금리는 이미 많이 올라 있어요.
예금 가입은 결과 보고 며칠 비교해도 늦지 않아요.
채권 ETF는 만기 길이가 운명을 갈라요
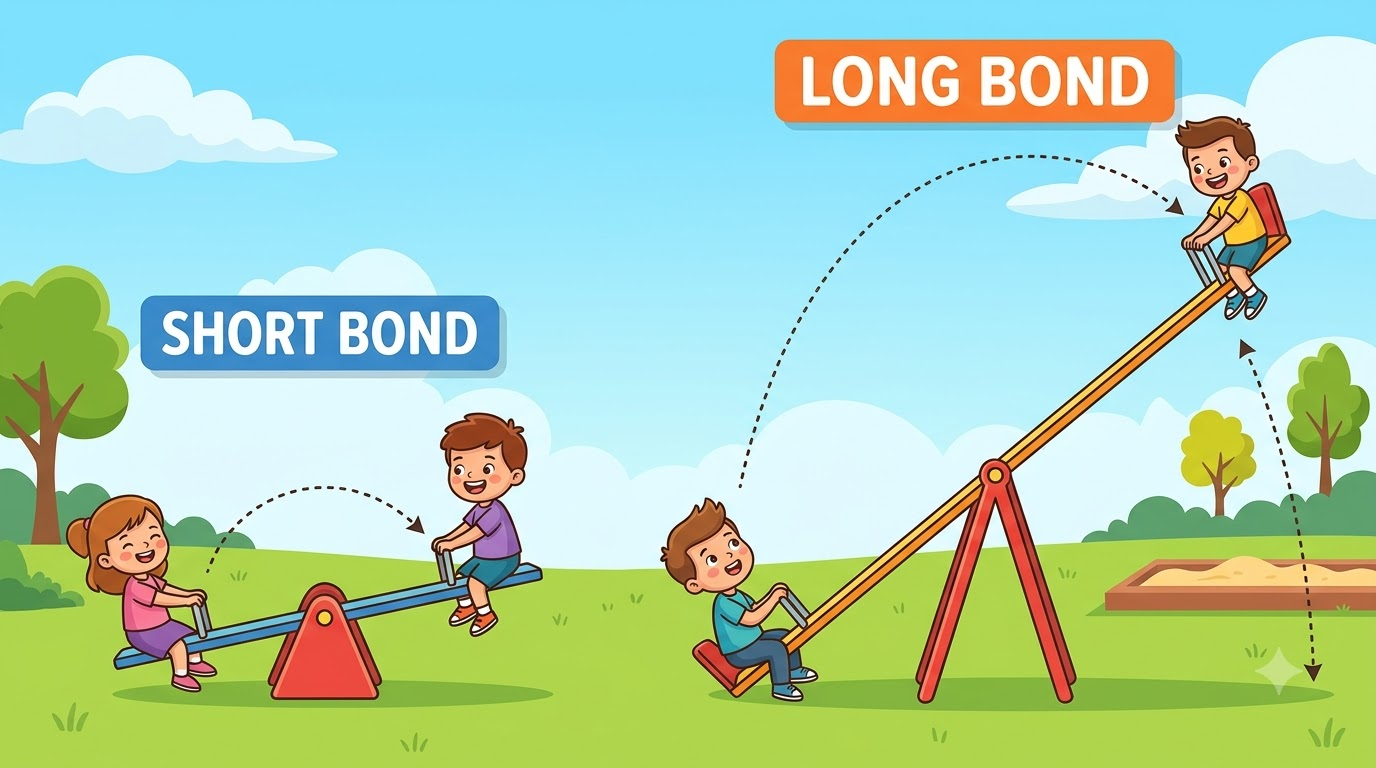
채권은 시소예요.
금리가 오르면 채권 가격은 내려가요.
그런데 시소 길이에 따라 흔들림이 달라요.
이 길이를 듀레이션이라고 해요.
쉽게 말하면 "금리 1%p에 가격이 몇 % 움직이나"예요.
지난 10월 6일 미국채 ETF 글에서 다룬 그 개념이에요.
어림셈을 해볼게요.
금리가 0.25%p 오른다고 해볼게요.
듀레이션 3인 ETF는 약 0.75% 내려가요.
듀레이션 20인 장기 국고채 ETF는 약 5% 내려가요.
실제로는 이자 수입과 여러 요인이 섞여 조금 달라요.
재미있는 건 국고채 3년물 금리예요.
10월 8일 기준 연 3.98% 안팎이에요.
기준금리보다 1%p 가까이 높아요.
시장이 추가 인상을 이미 상당 부분 값에 넣어뒀다는 뜻이에요.
그래서 예상대로 동결이면 오히려 긴 채권이 숨을 돌릴 수 있어요.
반대로 깜짝 인상이면 짧은 채권부터 크게 흔들려요.
저는 장기채 ETF는 큰 회의 앞뒤로 크게 출렁인다고 생각해요.
환율은 왜 같이 봐야 하나요
금리는 돈의 이자예요.
이자를 더 주는 나라로 돈이 몰리는 경향이 있어요.
그래서 한국 금리가 오르면 원화가 힘을 받는 쪽이에요.
지금 미국 기준금리는 3.75~4.00%예요.
상단 기준으로 한국과 1.00% p 차이가 나요.
오늘 인상이 나오면 이 차이가 0.75%p로 좁혀져요.
원·달러 환율은 10월 8일 종가 기준 1,338.5원이었어요.
지난 6월 1,560원 부근까지 갔던 걸 생각하면 많이 내려왔죠.
환율이 안정된 것도 오늘 동결 전망의 이유로 꼽혀요.
다만 환율은 미국 금리, 수출, 유가가 다 얽혀 있어요.
금통위 하나로 방향이 정해지진 않아요.
제 연금 속 미국 지수 ETF도 환율 영향을 받아요.
그래도 저는 여기선 흐름만 봐요.
오늘 자주 묻는 것, 묻고 답해볼게요
Q. 동결이면 대출 이자는 그대로인가요?
꼭 그렇진 않아요.
변동금리는 시장금리와 코픽스를 따라가요.
그래서 다음 재산정 때 오를 수도 있어요.
Q. 고정금리로 갈아타야 하나요?
중도상환수수료와 남은 기간을 먼저 따져봐야 해요.
오늘 하루 결과로 정할 일은 아니라고 봐요.
Q. 인상이면 예금 금리도 바로 오르나요?
은행마다 며칠에서 몇 주 걸려요.
KOFR 같은 하루짜리 금리가 가장 먼저 움직여요.
Q. 결과 보고 채권 ETF를 사고팔아야 할까요?
저는 안 그래요.
발표 직후엔 위아래로 크게 흔들렸다가 되돌아오기도 하거든요.
저는 발표 다음 날엔 계좌를 보기만 하고 사고팔지 않아요.
☐ 오전 10시 전후 결정, 11시 10분 기자간담회 시간 메모
☐ 내 대출이 변동인지 고정인지, 다음 금리 재산정일 확인
☐ 대출 잔액 × 0.25%로 1년 이자 변화 어림셈
☐ 내 채권 ETF가 짧은 것인지 긴 것인지 확인
☐ 쉬는 돈은 쓸 날짜에 맞춰 KOFR·CD·머니마켓 중 어디 둘지
☐ 다음 주 미국 FOMC(27~28일) 날짜도 달력에
어느 길이 와도 내 돈 위치부터 알아두면 돼요
후배 질문으로 돌아가 볼게요.
오늘 0.25%p 오르면 2억 원 대출 이자는요.
1년에 50만 원 안팎 늘어요.
동결이어도 다음 재산정일엔 시장금리를 따라 움직일 수 있고요.
예금과 파킹은 이미 금리가 꽤 올라와 있어요.
채권 ETF는 만기가 길수록 흔들림이 커요.
환율은 금리 하나로만 움직이지 않아요.
저는 오늘 오전엔 결과와 기자간담회만 챙겨 볼 생각이에요.
내일은 계좌를 열어 보기만 할 거고요.
11월 26일 회의와 다음 주 FOMC가 아직 남아 있으니까요.
오늘 금통위는 기준금리 3.00%의 동결이냐 인상이냐를 정해요.
결과를 맞히기보다 내 돈의 자리부터 아는 게 먼저예요.
대출, 예금, 채권 ETF가 어느 칸에 있는지요.
'경제·시장 흐름' 카테고리의 다른 글
| 이번 주 돈 달력: 목요일 금통위·테슬라 실적 등 5가지 (0) | 2026.10.19 |
|---|---|
| 이번 주 돈 달력: 수요일 밤 9시 반 CPI 등 5가지 (0) | 2026.10.12 |
| 삼성전자 107조 호실적에도 코스피 2.6% 하락, 왜일까? (0) | 2026.10.10 |
| 미국 고용 2만9천 명 쇼크, 10월 금리 인상 확률 뚝 (0) | 2026.10.05 |
| 환율 167원 빠졌는데 지금 달러 사면 안 되는 이유 (0) | 2026.09.22 |


