해외주식 양도세는 1년 수익 중 250만 원 넘는 부분에 22%예요.
그래서 연말 전에 이익과 손실을 같은 해로 맞춰두면 세금이 확 줄어요.
2026년 마지막 매도일은 미국 현지 12월 29일(화)이에요.
실제 상품의 구성·보수·분배 일정·과세는 운용사/금융기관의 최신 공시를 우선 확인하세요.
며칠 전 점심 먹고 들어오는 길에 회사 후배가 물었어요.
"형님, 미국 주식으로 올해 좀 벌었는데 세금 나와요?"
반도체 주로 꽤 벌었대요.
그런데 몇 년째 물려 있는 종목도 하나 있다더라고요.
저는 그 얘기를 듣자마자 "올해 안에 한번 같이 보자"라고 했어요.
수요일 아침이니 커피 한잔하면서 천천히 읽어주세요.
1. 해외주식 수익은 1년에 250만 원까지 공제, 넘는 부분은 22%
2. 같은 해 이익과 손실은 합쳐서 계산해요(손익통산)
3. 올해 기준은 체결일 아닌 결제일, 미국은 현지 12월 29일 체결분까지
4. 가족에게 증여받은 주식을 1년 안에 팔면 절세 효과가 없어요
5. 신고·납부는 내년 5월 한 달 동안
해외주식 양도세, 쉽게 말하면 이런 거예요
양도세는 주식을 팔아서 남긴 돈에 붙는 세금이에요.
그냥 들고만 있는 동안엔 아무리 올라도 세금이 없어요.
1월 1일부터 12월 31일까지 판 것을 다 모아서 봐요.
번 돈에서 산 값과 수수료를 빼고, 다시 250만 원을 빼줘요.
남은 금액에 22%가 붙어요.
22%는 양도소득세 20%에 지방소득세 2%를 더한 숫자예요.
250만 원 공제는 증권사마다가 아니라 사람마다 1년에 한 번이에요.
증권사 여러 곳을 쓰면 다 합쳐서 계산해야 해요.
원화로 바꿀 때는 결제일의 기준환율을 써요.
그래서 주가는 그대로여도 환율이 오르면 차익이 생길 수 있어요.
우리 애한테 설명한다면 이렇게 말할 것 같아요.
"250만 원까진 봐주고, 넘는 돈은 다섯 중 하나쯤 내는 거야."
손익통산, 이익 난 종목과 손실 난 종목 합치기
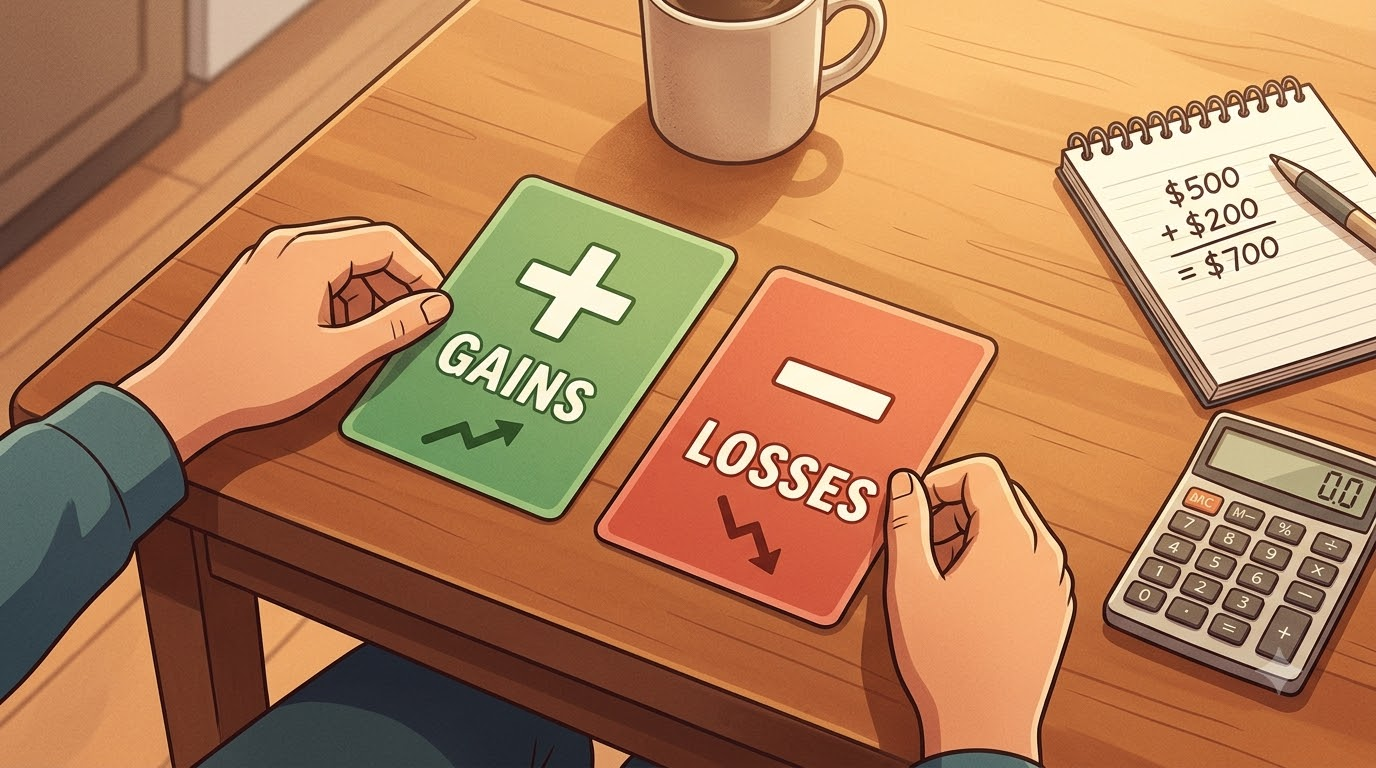
핵심은 같은 해에 판 것끼리 이익과 손실을 합친다는 거예요.
이걸 손익통산이라고 불러요.
물린 종목을 들고만 있으면 그 손실은 계산에 안 들어가요.
후배 사례를 단순하게 바꿔서 계산해봤어요.
수수료와 환율은 빼고 숫자만 본 거예요.
| 구분 | 손실 종목 그냥 둘 때 | 올해 안에 같이 팔 때 |
|---|---|---|
| A 종목 이익 | 1,000만 원 | 1,000만 원 |
| B 종목 손실 | 반영 안 됨 | -600만 원 |
| 250만 원 공제 후 | 750만 원 | 150만 원 |
| 세금(22%) | 165만 원 | 33만 원 |
같은 결과인데 세금이 130만 원 넘게 차이 나요.
후배도 이 표를 보더니 한참 말이 없더라고요.
B 종목을 계속 갖고 싶다면 팔았다가 다시 사는 방법도 있어요.
다만 사고팔 때마다 수수료와 환전 비용이 들어요.
아낀 세금보다 비용이 더 크면 소용없으니 꼭 같이 따져보세요.
저는 이익이 250만 원 안쪽이면 굳이 손대지 않는 쪽이에요.
어차피 공제 안에서 끝나니까요.
2026년 마지막 매도일, 달력으로 세어봤어요
여기서 많이 헷갈려요.
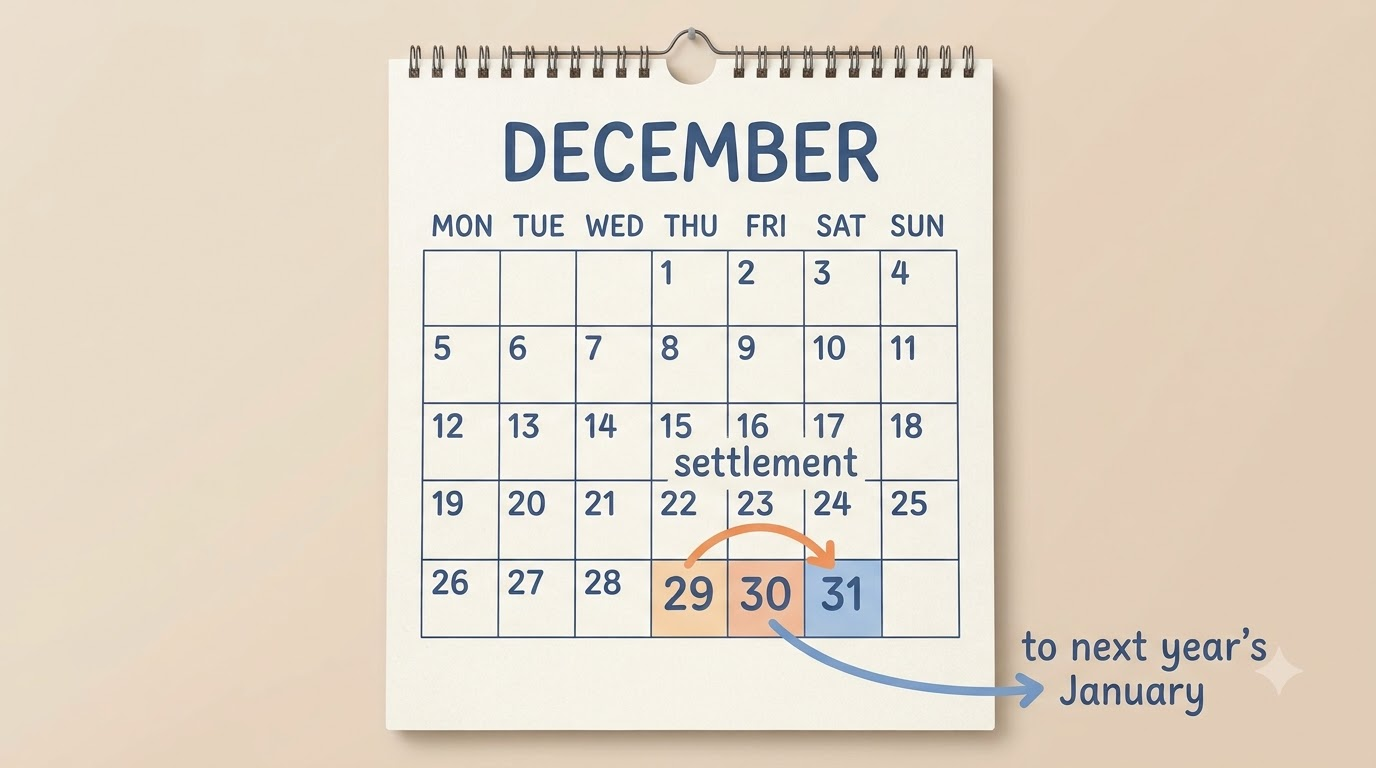
올해 판 걸로 치는 기준은 주문한 날이 아니라 결제일이에요.
결제일은 판 돈이 실제로 정산되는 날이에요.
미국은 현지에서 체결 다음 날 결제돼요(T+1).
그런데 우리 증권사 계좌엔 하루가 더 걸려요.
작년 KB증권 공지를 보면 현지 29일 매매분이 31일 결제였어요.
| 미국 현지 체결일 | 국내 결제일 | 어느 해 세금 |
|---|---|---|
| 12월 29일(화) | 12월 31일(목) | 2026년 |
| 12월 30일(수) | 내년 1월(1일 휴일 지나서) | 2027년 |
작년 증권사 공지 방식대로 올해 달력에 대입해 센 거예요.
한국 시간으론 12월 30일(수) 아침 애프터마켓 마감 전까지예요.
작년엔 증권사들이 오전 9시 50분 무렵을 마감으로 잡았어요.
30일 낮 주간거래로 판 건 내년 몫이 될 수 있어요.
마감 시각은 증권사마다 조금씩 달라요.
작년 공지는 12월 중순에 나왔으니 올해 공지도 꼭 확인하세요.
판 날이 아니라 돈이 정산된 날, 그게 세금 달력의 기준이에요.
저도 예전에 직투 하던 시절엔 판 날짜만 보고 안심했어요.
결제일 기준이란 건 한참 뒤에야 알았고요.
그래서 연말엔 며칠 여유를 두고 움직이는 게 마음 편하더라고요.
집사람 계좌로 넘겨서 팔면 어떨까요
후배가 다음으로 물은 게 이거였어요.
"형수님 계좌로 증여했다가 팔면 세금 안 나온다던데요?"
예전엔 그런 방법이 많이 쓰였어요.
배우자에겐 10년간 6억 원까지 증여세 없이 줄 수 있거든요.
증여받은 날 값이 새 취득가가 되니 차익이 줄어드는 구조였죠.
그런데 2025년 1월 1일 이후 증여분부터는 달라졌어요.
배우자나 부모·자녀 등에게 받은 주식을 1년 안에 팔면 이월과세예요.
준 사람이 처음 산 값으로 세금을 다시 계산한다는 뜻이에요.
연말에 급히 넘겨서 바로 팔면 효과가 없다는 얘기예요.
1년을 넘겨 파는 경우만 따져볼 만해요.
저는 이런 건 혼자 판단하지 않아요.
증여 신고까지 엮이는 일이라 세무서나 세무사에게 먼저 물어보려고요.
올해만 있는 국내시장복귀계좌(RIA), 지금은 50%
올해 새로 생긴 제도도 하나 있어요.
국내시장복귀계좌, 줄여서 RIA예요.
해외주식을 팔아 국내 주식에 다시 넣으면 양도세를 깎아주는 계좌예요.
증권사 상품설명서에서 확인한 요건은 이래요.
2025년 12월 23일 기준으로 갖고 있던 해외주식만 대상이에요.
그 주식을 RIA로 옮겨서 팔아야 해요.
공제는 매도 결제일 기준으로 단계가 있어요.
5월까지 100%, 6~7월 80%였고, 8~12월 결제분은 50%예요.
오늘 기준으로는 50% 구간만 남았어요.
정부는 연장 없이 올해 말 끝낸다는 방침으로 알려졌어요.
한도: 모든 금융회사 합산 매도금액 5천만 원
의무: 판 돈을 1년간 국내 주식·국내 주식형 펀드 등에 유지
주의: 1년 안에 원금 빼면 감면세액과 이자 상당액을 다시 내요
주의: 올해 다른 계좌에서 해외주식을 순매수하면 혜택이 줄어요
마지막 줄이 특히 헷갈려요.
연금계좌나 ISA에서 해외주식형 ETF를 사도 순매수에 들어가요.
제 연금에도 미국 지수 ETF가 있어서 남 일 같지 않더라고요.
RIA를 쓸 분이라면 연금 적립식부터 같이 확인해 보세요.
내년 5월 신고, 그리고 자주 묻는 것
올해 판 것은 2027년 5월 1일부터 31일까지 신고하고 내요.
해외주식은 증권사가 떼어가지 않아서 본인이 신고하는 게 원칙이에요.
신고를 안 하면 무신고 가산세가 붙어요.
증권사 앱의 양도세 미리 계산 메뉴로 지금 숫자부터 보세요.
신고 대행 서비스를 해주는 증권사도 있어요.
Q. 연금계좌 속 미국 지수 ETF도 이 세금인가요?
아니에요.
국내에 상장된 해외 ETF는 이 양도세 대상이 아니에요.
연금계좌 안에서는 꺼낼 때 연금 세금으로 따로 계산돼요.
Q. 집사람 계좌에서 수익이 났는데 연말정산에 영향이 있나요?
가족의 해외주식 양도소득이 1년에 100만 원을 넘으면 문제예요.
그 가족은 연말정산 기본공제 대상에서 빠져요.
공제받던 가족 계좌라면 미리 보세요.
Q. 250만 원, 22%는 앞으로도 그대로인가요?
지금 법 기준으로는 그대로예요.
정부 세제개편안은 12월까지 국회 심의 중이라 아직 확정이 아니에요.
바뀌는 게 생기면 법이 통과된 뒤에 다시 정리할게요.
☐ 증권사마다 올해 실현 손익을 다 합쳐봤나요
☐ 합계가 250만 원을 넘는지 확인했나요
☐ 물린 종목을 정리할 때 수수료·환전 비용도 계산했나요
☐ 미국 현지 12월 29일(화) 체결, 증권사 마감 시각을 확인했나요
☐ 가족에게 1년 안에 증여받은 주식은 없나요
☐ 내년 5월 신고 일정을 달력에 적었나요
해외주식 양도세, 연말 두 달이 승부예요
처음 후배 질문으로 돌아가 볼게요.
"세금 나와요?"의 답은 "올해 안에 뭘 하느냐에 달렸다"였어요.
같은 수익이라도 손실 종목을 언제 정리하느냐로 세금이 달라지거든요.
지금 제 일반 계좌엔 파킹형 ETF 정도만 있어요.
그래서 올해 저는 낼 양도세가 없어요.
그래도 후배 덕분에 오랜만에 세금 달력을 다시 세어봤어요.
오늘이 10월 28일이니 마감까지 두 달 남짓 남았어요.
서두를 필요는 없지만, 12월 마지막 주에 몰아서 하진 마세요.
해외주식 양도세는 250만 원 넘는 수익의 22%, 기준은 결제일이에요.
올해 이익과 손실은 미국 현지 12월 29일 체결분까지 같이 맞춰보세요.
'세금·절세' 카테고리의 다른 글
| ISA 만기 자금 연금 이전하면 300만 원 더 공제받아요 (0) | 2026.10.21 |
|---|---|
| 배당소득 분리과세 14~30%, 직장인 세금 달라질까 (0) | 2026.10.17 |
| 신용대출 6% vs 세액공제 13.2%, 뭐가 먼저일까 (0) | 2026.10.16 |
| ISA 5년 제한, 한 달 만에 없던 일이 됐습니다 (0) | 2026.09.25 |
| 정기예금 3.45%, 세금·물가 빼면 마이너스입니다 (0) | 2026.09.24 |


