[놀이터 시소 한쪽에 짧은 채권, 반대쪽에 긴 채권이 앉아 기울어진 모습]
실제 상품의 구성·보수·분배 일정·과세는 운용사/금융기관의 최신 공시를 우선 확인하세요.
-0.77%와 -5.84%.
둘 다 미국 국채 ETF의 최근 한 달 성적이에요.
같은 미국 국채를 담았는데 차이가 7배가 넘어요.
이유는 딱 하나예요.
채권의 만기 길이가 달라서예요.
미국 10년물 국채금리는 지난 1일 장중 5.344%까지 올랐어요.
2002년 이후 24년 만의 최고 수준이래요.
금요일(2일) 마감은 5.2%대 후반, 30년물은 5.6%대였어요.
연휴 지나고 오늘 다시 장이 열리죠.
회사 후배가 묻더라고요.
"연금계좌 채권 ETF, 짧은 거예요 긴 거예요?"
그 답의 열쇠가 듀레이션이라는 숫자예요.
1. 듀레이션은 금리 1%p에 채권값이 몇 % 움직이는지예요
2. 단기채 ETF는 0.36, 장기채 ETF는 15 안팎이에요
3. 내 돈을 묻어둘 기간보다 듀레이션이 길면 흔들림이 커요
4. 상품보다 "언제 쓸 돈인지"를 먼저 정해야 해요
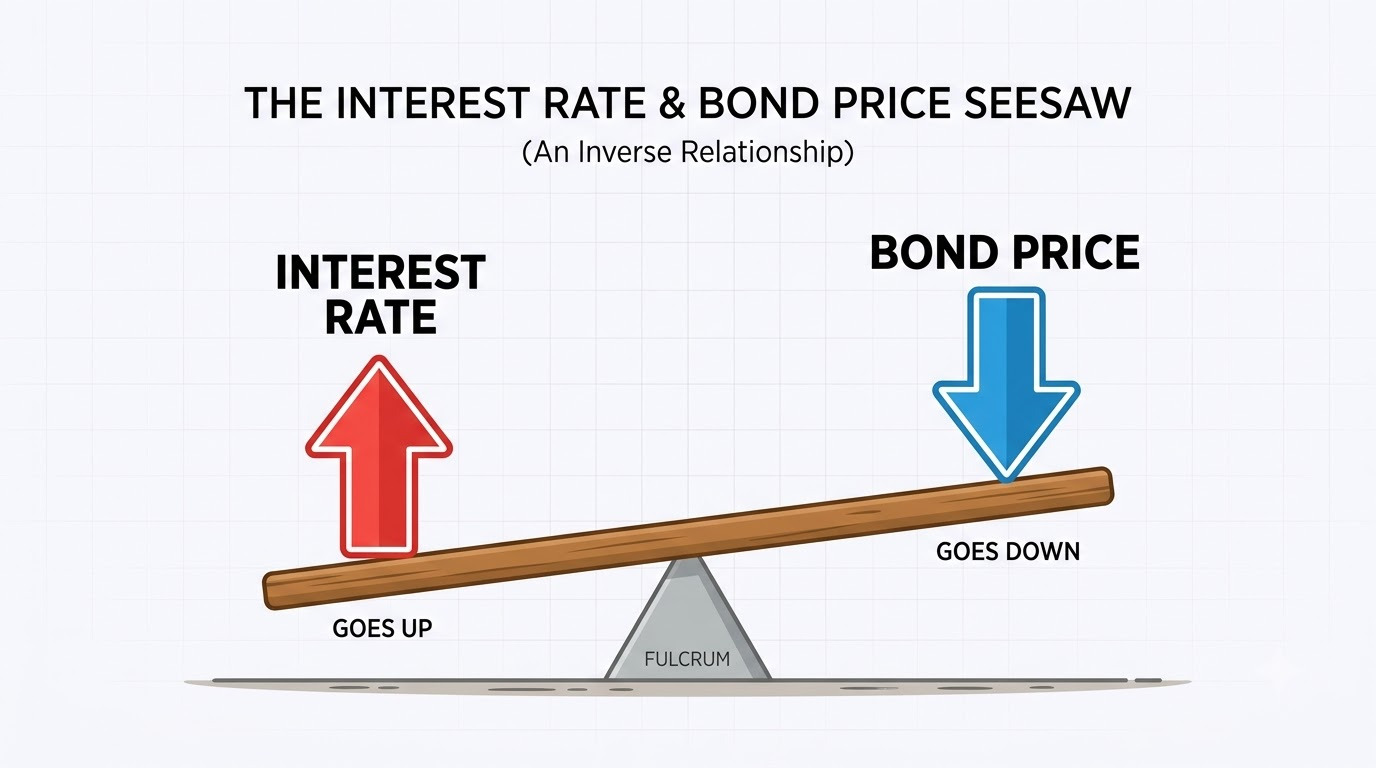
[금리 화살표가 위로 올라가자 채권 가격 화살표가 아래로 내려가는 시소 그림]
듀레이션, 시소로 보면 쉬워요
채권값과 금리는 시소 양 끝에 앉아 있어요.
금리가 올라가면 채권값은 내려가요.
새로 나오는 채권이 이자를 더 주니까, 옛 채권 인기가 떨어지는 거죠.
그럼 얼마나 내려갈까요.
그걸 알려주는 숫자가 듀레이션이에요.
듀레이션이 5면, 금리가 1% p 오를 때 값이 약 5% 내려가요.
시소로 치면 앉은 자리가 가운데서 얼마나 먼지예요.
가운데 가까이 앉으면 거의 안 흔들려요.
끝에 앉으면 조금만 움직여도 크게 오르내리죠.
저도 처음엔 "몇 년"이라고 적혀 있어서 만기인 줄 알았어요.
비슷한 개념이긴 한데, 저는 그냥 "흔들림 배수"라고 외워요.
그게 제일 덜 헷갈리더라고요.
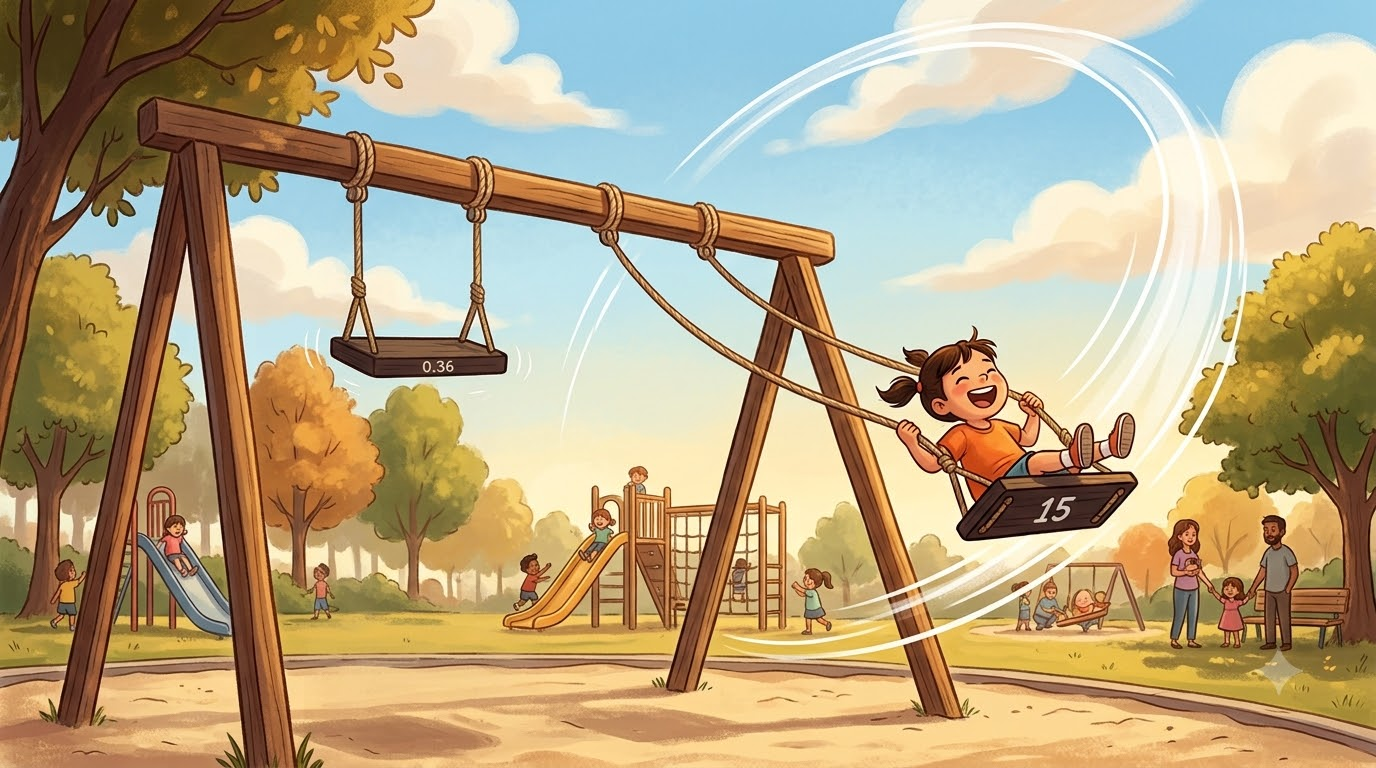
단기채 ETF: 줄 짧은 그네
그네로 바꿔 생각해볼게요.
줄이 짧은 그네는 세게 밀어도 조금만 움직여요.
만기 1년 이내 채권을 담은 단기채 ETF가 딱 그래요.
대표 상품은 TIGER 미국달러단기채권액티브(329750)예요.
FunETF 10월 1일 기준 순자산은 약 7,774억 원이에요.
총보수는 연 0.30%, 거래량은 19만 주 정도였어요.
운용사가 밝힌 듀레이션은 0.36년(10월 2일 기준)이에요.
금리가 1% p 올라도 값은 0.4%쯤만 빠진다는 뜻이에요.
대신 금리가 내려도 얻는 차익은 거의 없어요.
상위 구성은 같은 회사 SOFR금리 ETF가 10.9%로 가장 커요.
그 뒤로 2027년 만기 미국 국채가 이어져요.
각각 3.2%, 2.8%이고 우량 회사채도 섞여 있어요.
저는 이런 상품을 "달러 예금 비슷한 것"으로 분류해 둬요.
장기채 ETF: 줄 긴 그네
줄이 긴 그네는 살짝만 밀어도 하늘까지 올라가요.
내려올 때도 그만큼 깊이 떨어지고요.
만기 20~30년 채권을 담은 장기채 ETF예요.
대표 상품은 ACE 미국 30년 국채액티브(476760)예요.
순자산은 약 3,770억 원, 총보수는 연 0.05%로 싸요.
거래량은 105만 주 정도로 활발해요.
매달 분배금을 주고, 최근 1년 분배율은 4.80%였어요.
상위 구성은 이래요.
미국 초장기 국채 ETF(뱅가드) 14.3%, TLT 12.4%,
2055년 만기 국채 9.5%, 핌코 25년+ 제로쿠폰 ETF 8.7%,
2056년 만기 국채 3.8%예요.
이 상품의 듀레이션은 운용사 자료에서 찾지 못했어요.
다만 비슷한 걸 담는 TLT를 참고할 수 있어요.
TLT 듀레이션은 14.69년(10월 1일)이에요.
대략 15 안팎으로 보시면 크게 틀리지 않아요.
솔직히 저는 이 숫자 보고 좀 움찔했어요.
금리 1% p에 15%가 왔다 갔다 한다는 거잖아요.
[놀이터에 줄 짧은 그네와 줄 긴 그네가 나란히 있고, 긴 그네만 높이 솟은 장면]
최근 석 달 성적표가 다 말해줘요
두 상품을 나란히 놓아봤어요.
FunETF 10월 1일 기준이에요.
| 구분 | TIGER 단기채권 | ACE 30년국채 |
|---|---|---|
| 종목코드 | 329750 | 476760 |
| 듀레이션 | 0.36년 | 15 안팎(추정) |
| 1개월 | -0.77% | -5.84% |
| 3개월 | -12.10% | -20.46% |
| 1년 | -0.13% | -12.30% |
단기채인데 3개월 -12%라니 이상하죠.
저도 처음에 눈을 의심했어요.
이건 금리 때문이 아니라 환율 때문이에요.
두 상품 모두 달러 자산이라 환율을 그대로 타요.
최근 원화가 강해지면서(환율 하락) 둘 다 똑같이 맞은 거예요.
그래서 두 숫자의 차이, 약 8% p가 바로 듀레이션 몫이에요.
환율을 막아둔 상품이 따로 있어요.
ACE 미국30년국채액티브(H)(453850)예요.
이 상품의 3개월 수익률이 -8.94%였어요.
환율을 빼고 보면 장기채만의 흔들림이 거의 그 크기예요.
[두 개의 막대그래프가 나란히 내려가는데, 공통으로 깎인 부분은 환율, 추가로 깎인 부분은 듀레이션으로 색이 나뉜 그림]
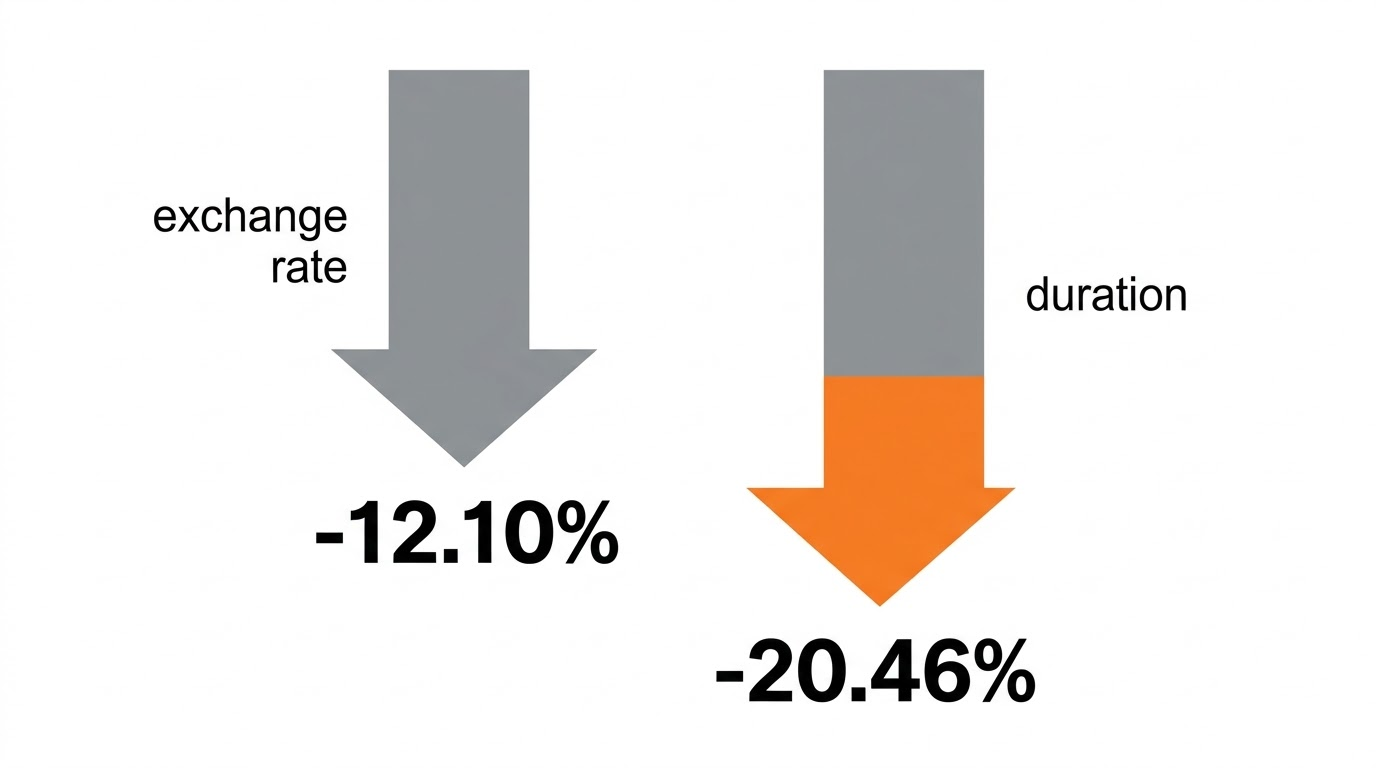
내 투자기간에 듀레이션 맞추기
여기서부터가 제가 진짜 하고 싶은 얘기예요.
단기냐 장기냐는 금리 전망으로 정하지 않아요.
내 돈의 쓸 날짜로 정하는 게 마음 편해요.
원리는 이래요.
금리가 오르면 당장 값은 빠져요.
그런데 그 뒤로는 더 높은 이자를 받으며 다시 채권을 사게 돼요.
대략 듀레이션만큼 들고 있어 보세요.
손실과 늘어난 이자가 서로 메워지는 경향이 있어요.
그래서 1~2년 안에 쓸 돈을 듀레이션 15짜리에 넣으면 위험해요.
그네가 제일 낮을 때 내려야 할 수도 있거든요.
| 금리 변화 | 듀레이션 0.36 | 듀레이션 15 |
|---|---|---|
| 1%p 상승 | 약 -0.4% | 약 -15% |
| 1%p 하락 | 약 +0.4% | 약 +15% 이상 |
| 잘 맞는 돈 | 1~2년 안에 쓸 돈 | 10년 넘게 묻을 돈 |
표의 숫자는 이자와 환율을 뺀 대략적인 가격 움직임이에요.
장기채는 금리가 내릴 때 조금 더 오르는 성질이 있어요.
그래서 "이상"을 붙였어요.
채권 고르는 순서는 금리 예측이 아니라
"이 돈, 언제 꺼내 쓰지?"예요.
은퇴까지 10년 넘게 남은 연금저축은 장기채를 조금 섞어요.
몇 년 안에 꺼낼 IRP 몫은 단기채로 둬요.
한 계좌라도 쓸 날짜별로 칸을 나눠요.
[달력 위에 1년, 5년, 15년 표시가 있고 각 칸에 길이가 다른 그네가 매달린 그림]
헷갈리는 것, 묻고 답해볼게요
Q. 지금 금리가 높으니 장기채 살 때 아닌가요?
그럴 수도 있어요.
30년물 금리가 5.6% 대면 이자만으로도 꽤 받아요.
그런데 듀레이션이 15쯤 되잖아요.
금리가 0.4% p만 더 올라도 1년 치 이자가 사라져요.
저는 한 번에 사지 않고 몇 달에 나눠 담는 쪽이에요.
Q. 환노출이랑 (H)는 뭘 골라요?
(H)는 환율 변동을 막아둔 상품이에요.
석 달 성적에서 봤듯이 환율이 금리보다 더 크게 흔들 때도 있어요.
순수하게 금리만 보고 싶으면 (H)가 깔끔해요.
달러 자산을 조금 갖고 싶다면 환노출이 맞고요.
Q. 연금계좌에 담아도 되나요?
연금저축, IRP 모두 살 수 있어요.
IRP는 상품마다 안전자산으로 잡히는지가 달라요.
매수 화면의 "안전자산" 표시를 꼭 확인하세요.
지난번 IRP 안전자산 30% 글과 같이 보시면 좋아요.
Q. 이번 주에 볼 일정은요?
지난 금요일 미국 9월 일자리가 2만 9천 개 늘어 예상보다 약했어요.
그래서 10월 27~28일 회의의 금리 인상 기대가 한풀 꺾였대요.
그래도 10년물 금리는 여전히 5%를 넘어요.
방향은 아직 아무도 몰라요.
☐ 이 돈을 언제 꺼내 쓸지 정했나요
☐ 상품의 듀레이션을 운용사 홈페이지에서 봤나요
☐ 쓸 날짜보다 듀레이션이 훨씬 길지 않나요
☐ 환노출인지 (H)인지 이름 끝을 확인했나요
☐ IRP라면 "안전자산" 표시를 봤나요
그네 줄 길이는 내가 정해요
한 달 -0.77%와 -5.84%.
처음 본 그 차이는 결국 그네 줄 길이 차이였어요.
24년 만의 고금리라는 말에 마음이 급해질 수 있어요.
저도 장기채 매수 버튼 앞에서 몇 번 망설였거든요.
그런데 어느 쪽이 정답인지는 금리가 아니라 제 달력이 알려주더라고요.
지금 연금계좌 채권 ETF 이름을 한번 검색해 보세요.
듀레이션 숫자 하나만 확인해도 다음 흔들림에 덜 놀라요.
저도 이번 주에 제 계좌 칸 나누기를 다시 해보려고요.
듀레이션은 그네 줄 길이예요.
꺼내 쓸 날이 가까우면 짧은 줄, 멀면 긴 줄이에요.