연금계좌 S&P500 ETF, 총보수만 보면 반쪽만 본 거예요.
총보수는 연 0.0047~0.0068%예요.
그런데 실제로 빠지는 비용은 연 0.1% 안팎이거든요.
실제 상품의 구성·보수·분배 일정·과세는 운용사/금융기관의 최신 공시를 우선 확인하세요.
지난주 저녁에 집사람이 물었어요.
"S&P500 ETF는 다 똑같은 거 아니야? 제일 싼 거 사면되잖아."
저는 바로 대답을 못 했어요.
제 연금계좌에도 미국 지수 ETF가 꽤 들어 있거든요.
그런데 저도 총 보수 숫자만 기억하고 있더라고요.
일요일 아침이니 커피 한잔하면서 같이 따져봐요.
1. 국내 S&P500 ETF 총보수는 이제 연 0.0047~0.0068%예요
2. 진짜 비용은 총보수에 기타비용과 매매·중개수수료를 더한 값이에요
3. 비교 사이트 기준 실부담비용은 연 0.1% 안팎이에요
4. 추적오차, 괴리율, 환헤지 여부도 함께 보세요
같은 S&P500인데 왜 이렇게 여러 개일까요
S&P500은 미국 대표 회사 500곳을 묶은 지수예요.
운용사마다 이 지수를 따라가는 ETF를 하나씩 내놨어요.
쉽게 말하면 같은 재료로 만든 다른 가게 김밥이에요.
연금계좌에서 많이 담는 네 가지를 표로 정리했어요.
모두 환율 변동을 그대로 받는 환노출형이에요.
| 상품(종목코드) | 순자산 | 총보수(연) | 1년 수익률(NAV) |
|---|---|---|---|
| TIGER 미국S&P500(360750) | 약 21조 원 | 0.0068% | 9.88% |
| KODEX 미국S&P500(379800) | 약 10.5조 원 | 0.0062% | 9.93% |
| ACE 미국S&P500(360200) | 약 4조 원 | 0.0047% | 9.90% |
| RISE 미국S&P500(379780) | 약 1.5조 원 | 0.0047% | 10.09% |
FunETF·네이버증권, 10월 12일 기준이에요.
표를 보고 좀 웃었어요.
1년 수익률이 다 9.9~10.1% 사이에 몰려 있거든요.
재료가 같으니 맛도 거의 같은 거예요.
그래서 결국 차이는 비용과 관리 솜씨에서 나요.
이 표는 어디까지나 비교용이지, 고르라는 표가 아니에요.
0.07%에서 0.0047%까지, 보수 인하 경쟁
2025년 초만 해도 TIGER와 ACE 총보수는 연 0.07%였어요.
그런데 2025년 2월에 경쟁이 확 붙었어요.
미래에셋이 TIGER를 0.07%에서 0.0068%로 내렸어요.
삼성은 KODEX를 0.0099%에서 0.0062%로 낮췄고요.
며칠 뒤 KB는 RISE를 0.0047%로 내렸어요.
2025년 7월엔 한국투자신탁운용도 합류했어요.
ACE를 0.07%에서 0.0047%로 내렸거든요.
이 숫자들이 지금까지 그대로 이어지고 있어요.
기사 제목만 보면 "이제 거의 공짜네" 싶어요.
저도 그때 그렇게 생각했어요.
그런데 여기서 하나 걸리는 게 있더라고요.
진짜 내는 돈은 총보수 바깥에 있어요
총보수는 운용사·판매사·수탁사가 받는 몫이에요.
그런데 ETF를 굴리는 데 드는 돈이 그게 다가 아니에요.
기타 비용은 지수 사용료, 회계감사비 같은 살림 비용이에요.
매매·중개수수료는 ETF가 미국 주식을 사고팔 때 내는 수수료고요.
이걸 다 더한 게 실부담비용이에요.
총보수 + 기타비용 + 매매·중개수수료 = 실부담비용
세 가지 모두 내 수익률에서 조용히 빠져나가요
실부담비용을 모아 보여주는 비교 사이트들을 찾아봤어요.
위 상품들은 대체로 연 0.09~0.10%대로 나오더라고요.
10월 13일 TOP ETF 조회, 6월 기사 표 기준이에요.
총 보수의 열 배가 넘는 셈이에요.
순위도 총보수 순서와 꼭 같지는 않았어요.
다만 사이트마다 계산 시점이 달라서 숫자가 조금씩 달라요.
그래서 상품별 정확한 값은 일부러 표에 안 넣었어요.
금융투자협회 전자공시에서 직접 보시는 게 제일 정확해요.
가격표에 적힌 값보다 영수증에 찍힌 값이 진짜 값이더라고요.
30년 적립하면 비용 차이는 얼마일까
연금은 길게 가는 돈이라 숫자로 한번 셈해봤어요.
가정은 이래요.
매달 50만 원씩 30년, 원금은 1억 8천만 원이에요.
비용 빼기 전 수익률은 연 6%로 가정했어요.
세금은 빼고 단순하게 계산했어요.
| 연 비용 가정 | 30년 뒤 금액 | 0.1%와 차이 |
|---|---|---|
| 0.1% | 약 4억 8,100만 원 | 기준 |
| 0.3% | 약 4억 6,400만 원 | 약 1,700만 원 |
| 1.0% | 약 4억 900만 원 | 약 7,100만 원 |
6%는 제가 정한 가정일 뿐, 보장되는 수익률이 아니에요.
손실 나는 해도 분명히 있어요.
재미있는 건 반대쪽 계산이에요.
총보수 0.0047%와 0.0068%의 차이요?
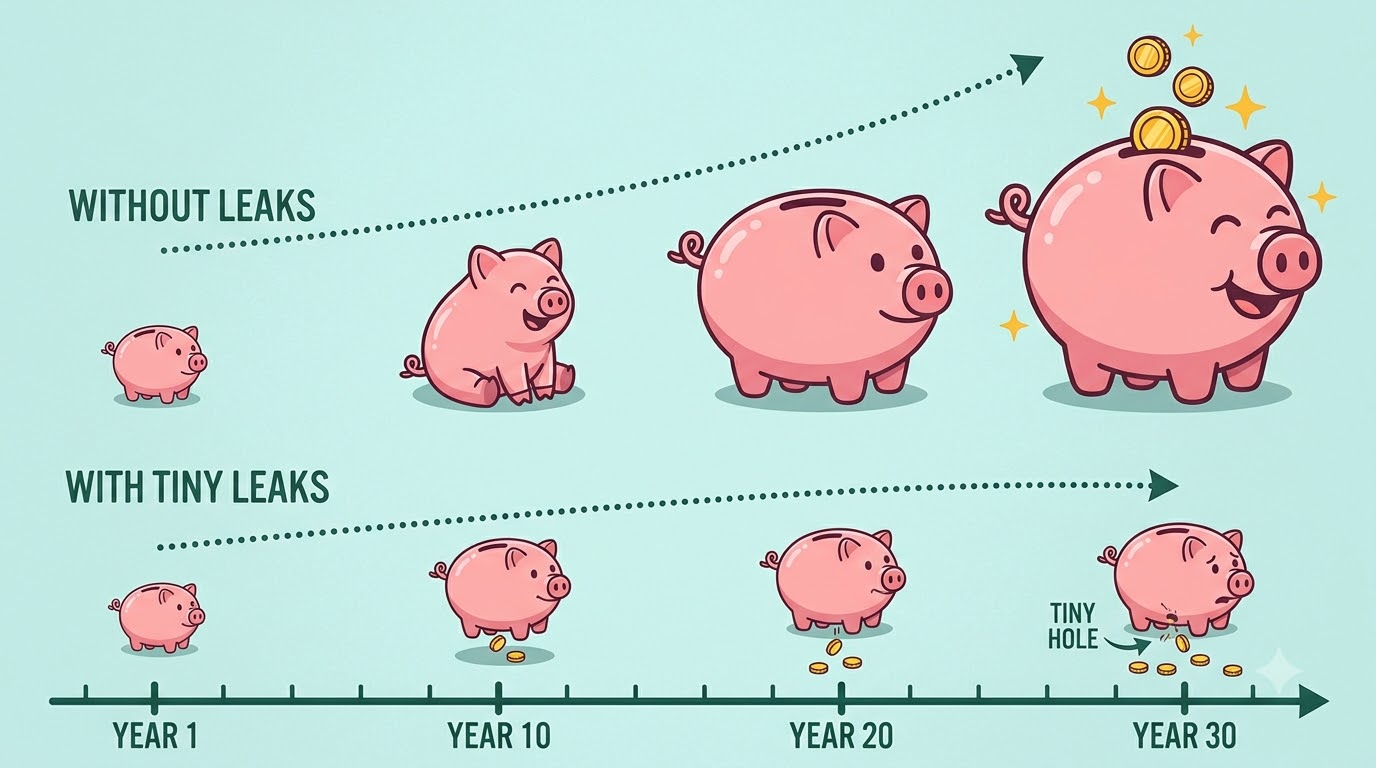
30년을 모아도 20만 원 남짓이에요.
총보수 0.002% 포인트에 매달릴 일은 아닌 거죠.
진짜 차이는 실부담비용이 0.1%냐 0.3%냐에서 나요.
저는 이 표를 보고 숫자 보는 순서를 바꿨어요.
추적오차, 괴리율, 환헤지도 같이 봐요
추적오차는 ETF가 지수를 얼마나 잘 따라가나 보는 숫자예요.
쉽게 말하면 앞사람 발자국을 얼마나 똑같이 밟나예요.
작을수록 지수에 가깝게 따라간다는 뜻이에요.
괴리율은 시장 가격과 실제 가치(NAV)의 차이예요.
우리 장중엔 미국 시장이 닫혀 있잖아요.
그래서 장 시작 직후엔 가격이 살짝 어긋나기도 해요.
저는 연금계좌에서 살 때 지정가로 넣어요.
장 시작 직후와 마감 직전은 피하는 편이에요.
마지막은 환헤지예요.
이름 끝에 (H)가 붙으면 환율 영향을 줄인 상품이에요.
위 표의 네 가지는 모두 환노출형이에요.
환헤지에도 비용이 들고, 원화가 강해질 때만 유리해요.
저는 30년짜리 돈이라 환율은 그냥 같이 가는 쪽이에요.
어느 쪽이 맞는지는 사람마다 달라요.
자주 묻는 것, 묻고 답해볼게요
Q. 그럼 실부담비용이 제일 낮은 걸 사면되나요?
그게 첫 기준은 맞아요.
다만 비용은 해마다 바뀌어요.
한 번 보고 끝내지 말고 1년에 한 번쯤 다시 보세요.
Q. 지금 들고 있는 걸 갈아타야 하나요?
저는 바로 갈아타지 않아요.
연금계좌 안에서 팔고 사는 사이 가격이 움직일 수 있거든요.
차이가 크지 않으면 새로 넣는 돈부터 바꾸는 방법도 있어요.
Q. 순자산이 큰 게 좋은 건가요?
크면 거래가 활발해서 사고팔기 편한 장점이 있어요.
그렇다고 수익률이 더 높다는 뜻은 아니에요.
Q. 실부담비용은 어디서 봐요?
금융투자협회 전자공시의 펀드 비용 항목에서 볼 수 있어요.
운용사 홈페이지 상품 설명서에도 나와요.
☐ 총보수 말고 실부담비용을 확인했나요
☐ 비용 숫자의 기준 기간을 봤나요
☐ 추적오차가 비슷한 상품들보다 크지 않나요
☐ 환노출형인지 (H)형인지 알고 고르나요
☐ 지정가로 사고, 장 시작 직후는 피하나요
집사람에게 해줄 대답, 이제 정했어요
처음 질문으로 돌아가 볼게요.
"제일 싼 거 사면되잖아?"
이제는 이렇게 말해줄 거예요.
"총 보수 말고 실부담비용 순서로 다시 줄 세워봐."
그다음 추적오차와 환헤지 여부를 보라고요.
저도 처음 연금계좌에 담을 땐 총보수만 봤어요.
올해 연말 납입을 마치고 비중 점검할 때 제 것도 다시 볼 생각이에요.
30년 가는 돈이라, 0.1%도 그냥 넘기지 않으려고요.
S&P500 ETF의 진짜 비용은 총보수가 아니라 실부담비용이에요.
비용 0.1%와 0.3%는 30년 뒤 약 1,700만 원 차이가 나요.
(월 50만 원, 연 6% 가정)
'ETF·종목 분석' 카테고리의 다른 글
| 10월 13일 신규 상장 ETF 4종, 신상 1년 원칙으로 뜯어보기 (0) | 2026.10.13 |
|---|---|
| 미국채 ETF 한 달 -0.77% vs -5.84%, 듀레이션이 가른 차이 (0) | 2026.10.06 |
| 한 달 새 1조 몰린 머니마켓 ETF, CD·KOFR과 뭐가 달라요 (0) | 2026.10.03 |
| 10월 ETF 달력: 새로 나오고, 사라지고, 쉬는 날 (0) | 2026.10.02 |
| 앤트로픽 상장하면 이틀 만에 담는 ETF가 있어요 (0) | 2026.10.01 |


