연금저축·IRP 연금을 받을 때 세금은 3.3~5.5%예요.
나이가 많을수록 세율이 낮아지거든요.
그런데 1년에 받는 돈이 1,500만 원을 넘으면 계산이 확 달라져요.
실제 상품의 구성·보수·분배 일정·과세는 운용사/금융기관의 최신 공시를 우선 확인하세요.
저는 아직 연금을 한 푼도 안 받았어요.
그런데 50대가 되니 자꾸 이런 생각이 들더라고요.
"넣을 때 세금은 잘 챙겼는데, 꺼낼 때는?"
회사에서 먼저 퇴직한 선배가 그러더라고요.
연금을 한 해에 몰아 받았다가 세금 보고 놀랐대요.
그 얘기를 듣고 주말에 하나씩 찾아봤어요.
1. 연금으로 받으면 나이에 따라 5.5%·4.4%·3.3%예요
2. 올해부터 종신형으로 받으면 나이 상관없이 3.3%예요
3. 1년 1,500만 원을 넘으면 종합과세나 16.5% 중 골라야 해요
4. 퇴직금 재원과 공제 안 받은 원금은 1,500만 원 계산에서 빠져요
5. 연금이 아니게 꺼내면 16.5% 기타소득세가 붙어요
연금 받을 때 세금, 나이별로 3.3~5.5%
연금저축·IRP에서 꺼내는 돈에는 연금소득세가 붙어요.
쉽게 말하면 연금으로 받는 돈에 매기는 세금이에요.
세율은 받는 사람 나이가 많을수록 낮아져요.
| 받을 때 나이·방식 | 연금소득세(지방세 포함) |
|---|---|
| 55~69세 | 5.5% |
| 70~79세 | 4.4% |
| 80세 이상 | 3.3% |
| 종신형(2026년부터) | 나이 상관없이 3.3% |
종신형은 죽을 때까지 평생 받기로 약정하는 계약이에요.
예전엔 70세 전이라도 4.4%였어요.
2026년부터 나이와 상관없이 3.3%로 낮아졌어요.
다만 기간을 정해 나눠 받으면 나이별 세율이 그대로예요.
제 은행 IRP에 종신형 선택지가 있는지는 아직 못 물어봤어요.
다음에 창구 갈 때 꼭 확인하려고 적어뒀어요.
1년 1,500만 원, 무엇을 세는 걸까요
3.3~5.5%는 1년에 1,500만 원 이하일 때 얘기예요.
모든 연금저축·IRP를 합쳐서 셈해요.
국민연금 같은 공적연금은 이 계산에 안 들어가요.
그런데 연금 통장에서 나온 돈을 다 세는 건 아니에요.
제가 제일 헷갈렸던 부분이 여기였어요.
세는 건 딱 두 가지예요.
세액공제를 받은 원금, 그리고 불어난 운용수익이에요.
공제 안 받고 넣은 원금은 이미 세금 낸 돈이라 빠져요.
퇴직금으로 받는 연금도 이 계산에서 빠져요.
꺼내는 순서도 법으로 정해져 있어요.
공제 안 받은 원금이 먼저 나가고, 그다음이 퇴직금이에요.
공제받은 원금과 수익은 맨 마지막에 나와요.
그래서 수령 초반엔 1,500만 원에 덜 걸리는 경우도 있어요.
저는 연말마다 공제 한도까지만 넣어 왔어요.
그러니 제 연금은 대부분 세는 쪽에 들어가겠더라고요.
1,400만 원과 1,800만 원, 세금이 얼마나 달라질까
숫자로 보면 확 와닿아요.
60세에 연금을 받는다고 가정해 볼게요.
모두 세액공제받은 원금과 수익에서 나온 돈이라고 칠게요.
| 1년 수령액(가정) | 세금 계산 | 세금 |
|---|---|---|
| 1,400만 원 | 1,500만 원 이하, 5.5% | 77만 원 |
| 1,800만 원 | 16.5% 분리과세 선택 시 | 297만 원 |
| 1,800만 원(600만 원은 퇴직금 재원) | 세는 돈 1,200만 원, 5.5% | 66만 원 + 퇴직금 몫 세금 |
눈여겨볼 건 두 번째 줄이에요.
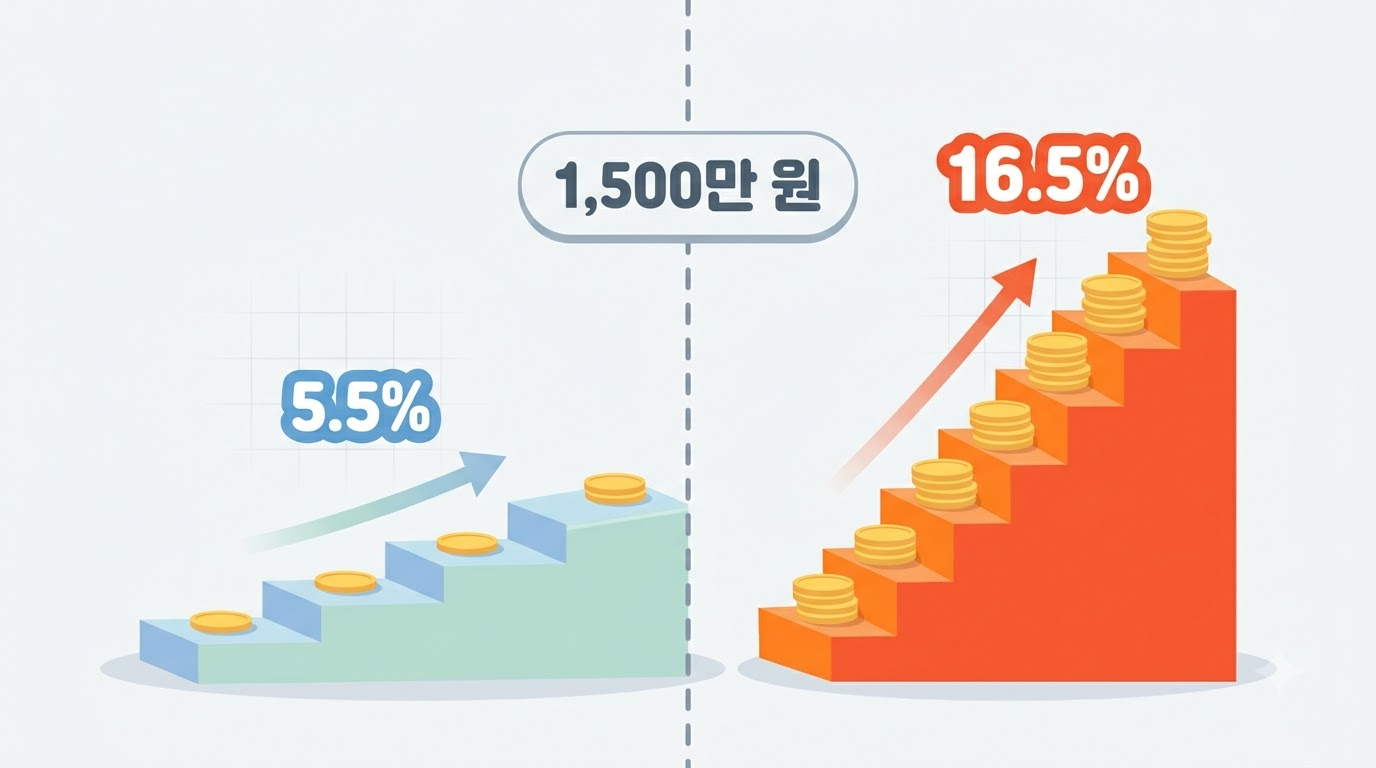
1,500만 원을 넘으면 넘은 300만 원만이 아니에요.
1,800만 원 전체가 다른 계산으로 넘어가요.
이때 고를 수 있는 길은 두 가지예요.
다른 소득과 합쳐 다음 해 5월에 신고하는 종합과세가 하나예요.
아니면 16.5%로 따로 떼고 끝내는 분리과세예요.
다른 소득이 적으면 종합과세가 나을 수도 있어요.
5.5%였다면 99만 원이었을 돈이에요.
16.5%를 고르면 198만 원을 더 내는 셈이에요.
같은 돈을 2년에 나눠 받았으면 어땠을까 싶더라고요.
퇴직금으로 받는 연금은 퇴직소득세를 깎아줘요
퇴직금을 IRP로 옮겨 연금으로 받으면 셈법이 달라요.
이 돈엔 연금소득세가 아니라 퇴직소득세가 붙어요.
대신 연금으로 받는 만큼 세금을 깎아줘요.
연금 받기 시작해서 10년째까지는 30% 깎아줘요.
11년째부터는 40%를 깎아줘요.
2026년 1월부터는 21년째 이후 50% 구간이 새로 생겼어요.
한꺼번에 일시금으로 찾으면 이 감면이 없어요.
오래 나눠 받을수록 세금이 줄어드는 구조인 셈이에요.
저는 아직 퇴직 전이라 이 부분은 먼 얘기 같았어요.
그런데 표로 그려보니 퇴직금 받는 방식이 꽤 중요하더라고요.
퇴직할 때 일시금부터 찾지는 말자고 집사람과 얘기했어요.
연금이 아니게 꺼내면 16.5%
연금으로 인정받으려면 조건이 있어요.
만 55세 이후, 가입 5년이 지나야 해요.
1년에 꺼낼 수 있는 한도 안에서 받아야 하고요.
이 조건을 벗어나 꺼내면 연금 외 수령이 돼요.
공제받은 원금과 수익엔 16.5% 기타 소득세가 붙어요.
퇴직금 재원은 감면 없이 퇴직소득세를 다 내요.
다행히 예외도 있어요.
3개월 이상 요양, 천재지변 같은 부득이한 사유면 달라요.
이때는 연금소득세 3.3~5.5%로 꺼낼 수 있어요.
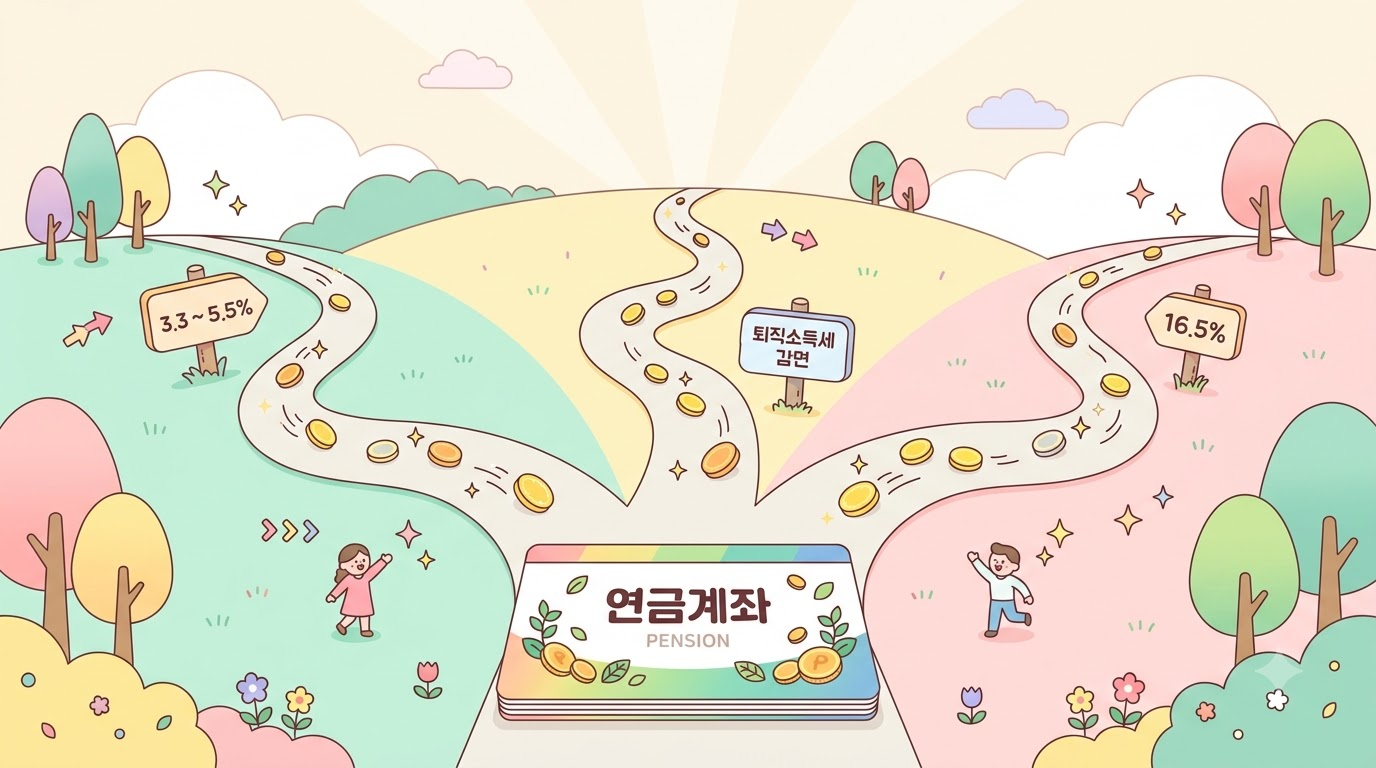
연금 수령(1,500만 원 이하): 3.3~5.5%
연금 수령(1,500만 원 초과): 종합과세 또는 16.5%
퇴직금 재원 연금: 퇴직소득세 30~50% 감면
연금 외 수령: 기타소득세 16.5%
자주 묻는 질문과 빈이 아빠의 수령 계획
Q. 1,500만 원 넘으면 무조건 손해인가요?
꼭 그렇진 않아요.
다른 소득이 거의 없으면 종합과세가 더 적을 수 있어요.
은퇴 뒤 근로소득이 없다면 한 번쯤 계산해 볼 만해요.
Q. 70세 넘어서 받으면 무조건 좋은가요?
세율만 보면 4.4%로 낮아요.
하지만 생활비가 필요한 시기는 따로 있잖아요.
세금만 보고 미루기보다 생활비 계획이 먼저예요.
Q. 건강보험료도 오르나요?
연금저축·IRP 같은 사적연금엔 지금 건보료가 사실상 안 붙어요.
다만 부과 기준을 두고 논의가 있어서, 따로 정리해 볼게요.
연금은 얼마를 모았느냐만큼, 몇 년에 나눠 받느냐도 중요하더라고요.
그래서 저는 수령 계획을 이렇게 잡아보려고 해요.
세는 돈이 1년 1,500만 원을 넘지 않게 나눠 받는 거예요.
퇴직금 재원이 먼저 나오는 순서도 같이 따져보고요.
아직은 그림일 뿐이고, 받기 전에 다시 계산해 볼 생각이에요.
☐ 내 연금계좌를 모두 합친 1년 수령 예정액을 계산했나요
☐ 그중 세액공제 받은 원금·수익이 얼마인지 알고 있나요
☐ 퇴직금을 IRP로 옮겨 연금으로 받을 계획인가요
☐ 가입 5년, 만 55세 조건을 채웠나요
☐ 종신형 선택지가 있는지 금융사에 물어봤나요

연금 세금, 받기 전에 알아두니 든든해요
처음 질문으로 돌아가 볼게요.
연금 받을 때 세금은 나이에 따라 3.3~5.5%예요.
그런데 1년 1,500만 원을 넘기면 16.5%나 종합과세로 넘어가요.
선배가 놀랐던 이유도 이제 알겠더라고요.
한 해에 몰아 받으면서 1,500만 원 선을 훌쩍 넘긴 거예요.
미리 알았다면 몇 해에 나눠 받았을 거예요.
저는 아직 수령 전이라 시간이 있어요.
은행 IRP 앱에서 공제받은 금액부터 한번 확인해 보려고요.
연금 세금은 3.3~5.5%, 1년 1,500만 원을 넘기면 달라져요.
퇴직금 재원과 공제 안 받은 원금은 빼고 세요.
내 몫부터 계산해 보세요.
'연금·IRP·퇴직연금' 카테고리의 다른 글
| 오늘 밤 미국 CPI 발표, 내 연금 흔드는 시나리오 3가지 (0) | 2026.10.14 |
|---|---|
| 자녀 연금저축 월 10만원, 40년 굴리면 얼마? 장단점 정리 (0) | 2026.10.11 |
| 퇴직금 20년 만에 회사 밖으로? 기금형 퇴직연금 총정리 (0) | 2026.10.09 |
| 국제유가 100달러 돌파, 휘발유 1,903원 내 연금은? (0) | 2026.10.08 |
| 내일 삼성전자 실적 발표, 내 연금 속 삼성전자는 34.5%? (0) | 2026.10.07 |


