퇴직연금 실물이전은 IRP 속 ETF·예금을 팔지 않고 옮기는 제도예요.
2026년 6월 말까지 15조 9천억 원이 이렇게 옮겨졌어요.
옮길 수 있는 상품, 신청 순서, 옮기기 전 체크 4가지를 정리했어요.
실제 상품의 구성·보수·분배 일정·과세는 운용사/금융기관의 최신 공시를 우선 확인하세요.
9월 말 글에서 저는 이렇게 썼어요.
"은행 IRP도 ETF를 판 날 바로 갈아탈 수 있다."
"그러니 당장 옮기진 않겠다."
그런데 연말 비중 점검이 다가오니 마음이 다시 흔들리더라고요.
회사 점심시간에 동료가 묻더라고요.
"IRP 아직 은행에 두세요? 요즘 다들 옮기던데."
그래서 옮기는 방법부터 다시 찾아봤어요.
옮길지 말지는 아직 못 정했어요.
대신 따져볼 기준은 정리가 됐어요.
1. 실물이전은 상품을 팔지 않고 그대로 옮기는 거예요
2. IRP는 IRP로, DC는 DC로, 같은 제도끼리만 돼요
3. ETF·예금·공모펀드는 되고, 디폴트옵션·MMF·리츠는 안 돼요
4. 신청은 옮겨 갈 금융사에서, 보통 3영업일쯤 걸려요
5. 수수료, 살 수 있는 ETF, 현금화될 상품부터 확인해요
퇴직연금 실물이전, 팔지 않고 옮긴다는 게 뭐예요
예전엔 IRP를 다른 금융사로 옮기려면 다 팔아야 했어요.
현금으로 보내고, 새 곳에서 다시 사는 거죠.
그 며칠 사이 시장이 오르면 비싸게 다시 사야 했고요.
실물이전은 이삿짐 트럭 같은 거예요.
살림을 다 팔고 새집에서 다시 사는 게 아니에요.
가구를 그대로 실어 옮기는 거죠.
2024년 10월 31일부터 이렇게 할 수 있게 됐어요.
다만 같은 제도끼리만 돼요.
개인형 IRP는 IRP로, DC형은 DC형으로, DB형은 DB형으로요.
연금저축과 IRP 사이 이동은 이 제도와는 따로예요.
DC형은 회사 규약에 정한 금융사 안에서만 옮길 수 있어요.
그래서 재직 중이면 인사팀에 먼저 물어봐야 해요.
저처럼 개인 IRP만 고민하는 분은 그 걱정은 덜해요.
옮길 수 있는 상품, 못 옮기는 상품
여기가 제일 중요해요.
모든 상품이 트럭에 실리는 건 아니거든요.
| 구분 | 상품 | 어떻게 옮겨지나 |
|---|---|---|
| 옮길 수 있음 | ETF, 공모펀드, 예금, 원리금보장 ELB·DLB | 그대로 이전 |
| 옮길 수 없음 | 디폴트옵션, MMF, ELS·ELF, 리츠, 사모펀드, 환매중단펀드 | 팔아서 현금 이전 |
| 계약 형태가 다른 경우 | 보험계약 형태 퇴직연금 | 실물이전 대상 아님 |
출처: KB Think(2026.8.13), 한국투자증권, 아시아경제
조건이 하나 더 있어요.
옮겨 갈 금융사도 같은 상품을 팔고 있어야 해요.
안 팔면 그 상품은 팔아서 현금으로 가요.
디폴트옵션(내가 고르지 않으면 금융사가 대신 굴려 주는 상품)은 안 돼요.
금융사마다 구성이 달라서예요.
예금은 옮겨지더라도, 못 옮겨서 깨면 약정 이자를 손해 볼 수 있어요.
제 IRP엔 KODEX 200 같은 ETF와 달러 파킹 ETF가 있어요.
예금은 없어서 그 걱정은 덜었어요.
대신 옮겨 갈 곳에서도 같은 ETF를 받아 주는지가 걸리더라고요.
신청은 옮겨 갈 금융사에서, 3 영업일쯤
순서는 생각보다 단순했어요.
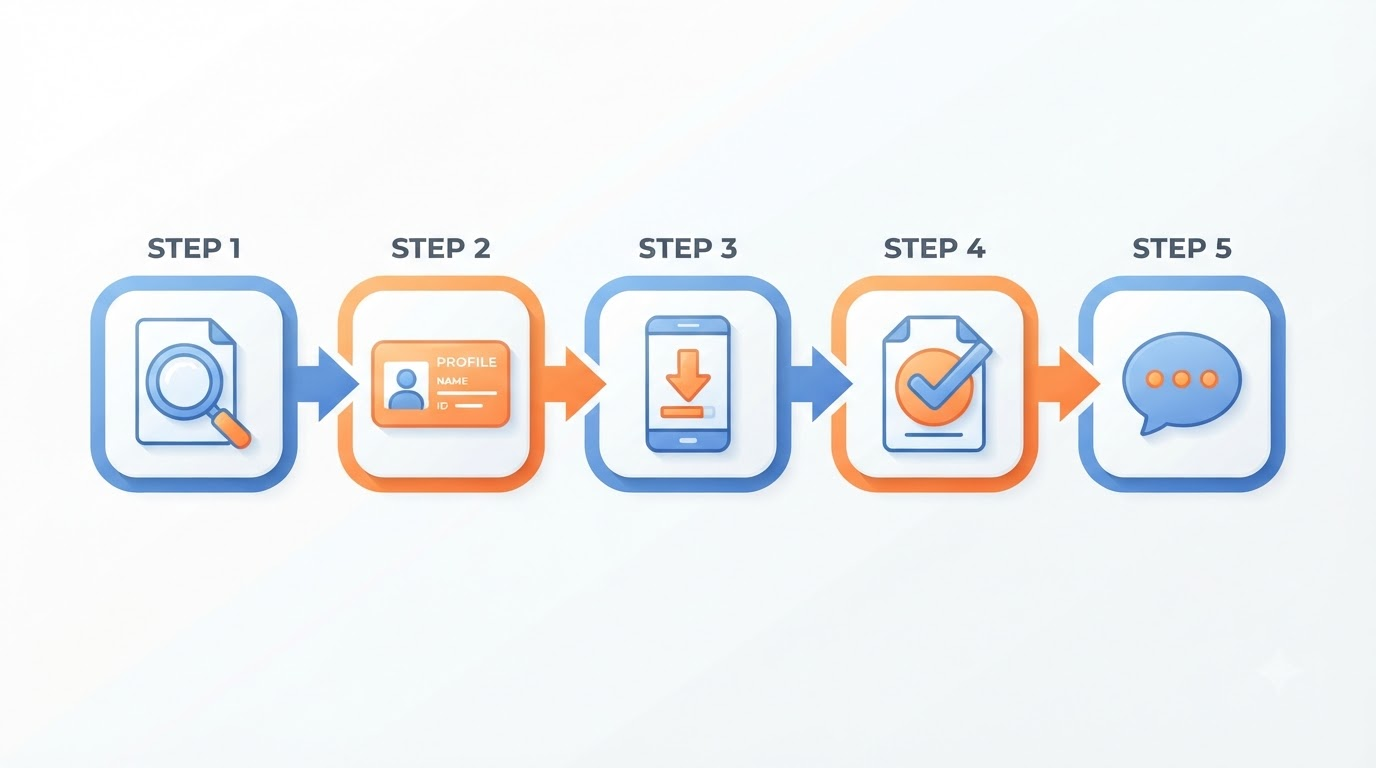
① 사전조회
2025년 7월 21일부터 미리 조회할 수 있어요.
지금 금융사에 신청하면 사업자별 이전 가능 상품을 한 번에 보여 줘요.
새 계좌를 먼저 안 만들어도 돼요.
② 옮겨 갈 곳에 IRP 만들기
이미 그 금융사에 IRP가 있으면 건너뛰어요.
③ 앱에서 연금 가져오기 신청
가져올 계좌를 고르고 실물이전을 선택해요.
현금이전을 고를 수도 있어요.
④ 지금 금융사에서 최종 확인
옮겨지는 상품과 현금화될 상품을 안내받고 동의해요.
이 확인이 끝나면 되돌릴 수 없어요.
완료되면 문자가 와요.
보통 영업일 기준 3일쯤 걸려요.
팔아야 하는 상품이 섞여 있으면 며칠 더 걸리고요.
저는 ④번에서 한 번 멈칫했어요.
"되돌릴 수 없다"는 말이 무겁더라고요.
그래서 사전조회부터 해 보려고요.
숫자로 본 실물이전, 은행에서 증권사로
8월 24일 금융감독원이 낸 숫자를 보면 흐름이 보여요.
| 항목(2026년 6월 말 기준) | 숫자 |
|---|---|
| 누적 이전 금액 | 15조 9천억 원 |
| 누적 건수 | 약 25만 건 |
| 2026년 상반기 | 6조 9천억 원(작년 상반기 3조 2천억 원) |
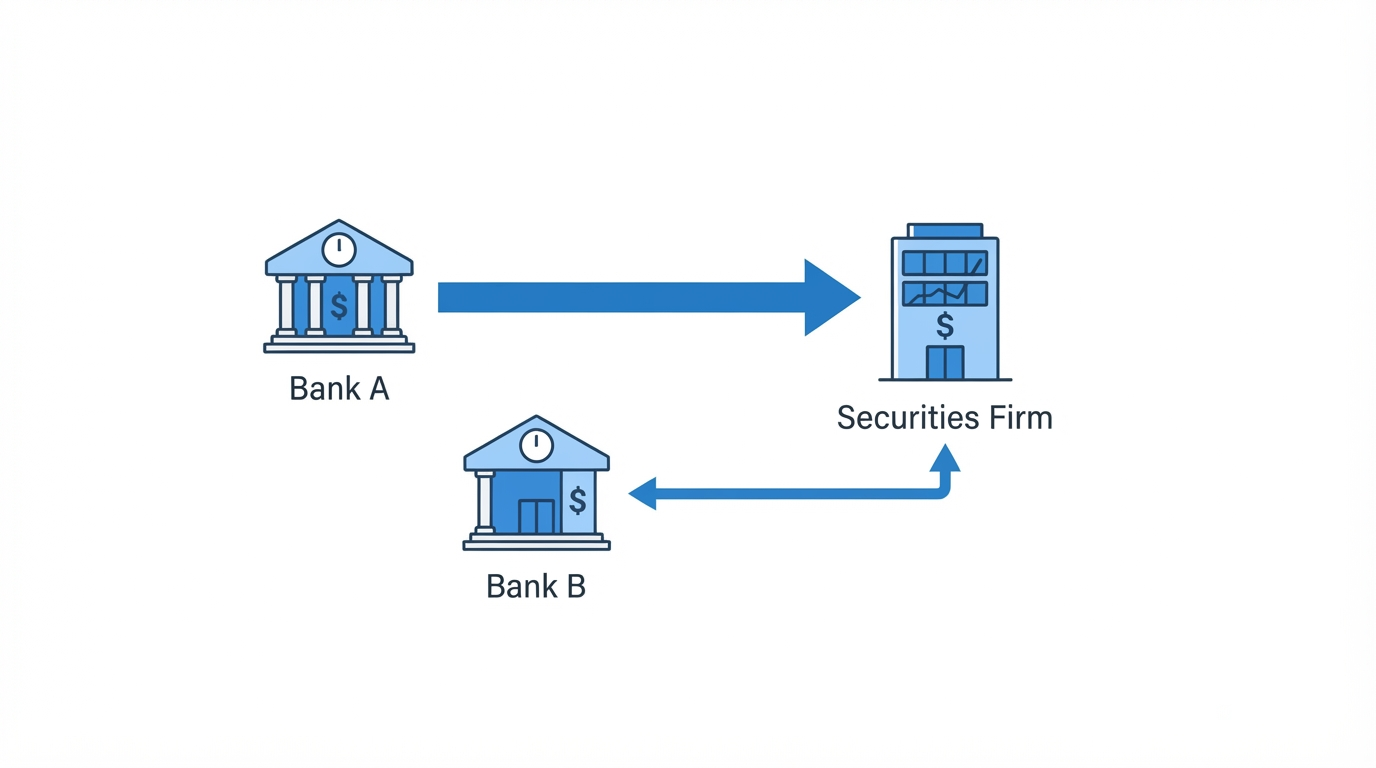
| 은행에서 증권사로 | 5조 2천억 원(33%) |
| 은행에서 은행으로 | 4조 5천억 원 |
출처: 금융감독원 발표 인용 보도(2026.8.24)
올해 상반기에만 작년의 두 배 넘게 옮겨졌어요.
은행에서 증권사로 간 돈이 제일 많았고요.
ETF 사고팔기가 편해서라는 풀이가 많았어요.
은행에서 다른 은행으로 옮긴 돈도 4조 원이 넘었어요.
저는 이 줄이 오래 남았어요.
꼭 증권사만 답은 아니라는 뜻이니까요.
각자 따지는 게 다르다는 거죠.
제도도 손보는 중이에요.
금감원이 TF를 꾸려 새 길을 추진하고 있어요.
DC형에서 다른 회사 IRP로 바로 옮기는 길이에요.
시행 시기는 아직 확정 전이에요.
옮기기 전 체크 4가지
① 수수료
IRP 수수료는 금융사마다 연 0%에서 0.4%대까지 달라요.
증권사는 비대면 IRP 수수료를 면제하는 곳이 많아요.
은행은 적립금 규모 같은 조건에 따라 깎아 주는 곳이 많고요.
② 살 수 있는 ETF 범위
IRP에서 고를 수 있는 ETF 목록이 금융사마다 달라요.
제가 사고 싶은 ETF가 지금 은행에 있는지부터 봐요.
③ 위험자산 70% 한도
증권사로 옮겨도 IRP 규칙은 같아요.
주식형은 계좌의 70% 까져요.
옮긴다고 공격적으로 바뀌는 건 아니에요.
④ 현금화될 상품
못 옮기는 상품은 팔아서 현금으로 가요.
디폴트옵션이나 만기 전 예금이 섞여 있으면 손해가 없는지 봐요.
☐ 사전조회로 옮겨지는 상품을 확인했나요
☐ 지금 금융사와 옮길 곳의 수수료를 비교했나요
☐ 사고 싶은 ETF가 옮길 곳 IRP에 있나요
☐ 현금화될 상품의 손해(이자·매도)를 따져 봤나요
☐ 디폴트옵션을 쓰고 있다면 새로 지정할 계획이 있나요
☐ 연말 세액공제 납입 일정과 겹치지 않나요
마지막 줄은 제 원칙이에요.
12월 20일 전 납입을 이전 중에 하면 헷갈릴 수 있어요.
옮긴다면 납입과 날짜를 떼어 놓으려고요.
수수료를 내고 있고 옮길 곳은 면제다 → 따져 볼 만해요
원하는 ETF가 지금 금융사에 없다 → 따져 볼 만해요
예금·디폴트옵션 비중이 크고 만기가 남았다 → 서두를 이유가 적어요
퇴직연금 실물이전, 자주 묻는 것들
Q. 은행 IRP도 ETF를 바로 갈아탈 수 있는데 꼭 옮겨야 하나요?
아니에요.
은행마다 실시간 매매 시작 시기가 달라요.
저는 은행 앱 공지부터 봐요.
그다음 수수료와 ETF 목록을 같이 비교해요.
Q. 옮기는 사흘 동안 ETF 가격이 움직이면요?
실물이전은 팔지 않으니 그대로 들고 가요.
가격은 계속 움직이지만 팔고 다시 사는 빈틈은 없어요.
Q. 신청하고 마음이 바뀌면요?
제가 본 안내엔 신청 당일에만 취소된다고 돼 있었어요.
최종 확인 뒤엔 취소가 안 되니 확인 전에 정해요.
Q. 재직 중인 DC형도 지금 옮길 수 있나요?
회사를 통해 신청해요.
회사가 정한 금융사 안에서만 돼요.
바꿀 수 있는 시기도 회사마다 달라요.
IRP를 팔지 않고 옮기는 법, 저는 이렇게 정했어요
처음 동료 질문으로 돌아가 볼게요.
"IRP 아직 은행에 두세요?"
네, 아직은요.
대신 이번엔 그냥 두지 않으려고요.
사전조회로 제 ETF가 다 실리는지 먼저 볼 거예요.
수수료와 ETF 목록도 적어 보고요.
그 숫자를 보고 연말 납입이 끝난 뒤에 정하려고요.
퇴직연금 실물이전은 팔지 않고 옮길 수 있는 길이에요.
그렇다고 꼭 옮겨야 하는 건 아니고요.
내 계좌에 무엇이 들어 있는지가 먼저더라고요.
퇴직연금 실물이전은 같은 제도끼리, 같은 상품일 때만 그대로 옮겨져요.
사전조회로 실릴 상품부터 확인하고 수수료·ETF 목록을 비교하세요.
📌 함께 읽으면 좋은 글: 은행 IRP도 이제 ETF 판 날 바로 갈아탑니다
📌 함께 읽으면 좋은 글: ISA 만기 자금 연금 이전하면 300만 원 더 공제받아요
📌 함께 읽으면 좋은 글: IRP 퇴직연금 안전자산 달러 파킹 ETF
'연금·IRP·퇴직연금' 카테고리의 다른 글
| 연금저축·IRP 중간에 깨면 16.5%? 세금 덜 떼이는 경우 (0) | 2026.10.29 |
|---|---|
| 연금 받을 때 세금, 1년 1,500만 원 넘으면 달라져요 (0) | 2026.10.20 |
| 오늘 밤 미국 CPI 발표, 내 연금 흔드는 시나리오 3가지 (0) | 2026.10.14 |
| 자녀 연금저축 월 10만원, 40년 굴리면 얼마? 장단점 정리 (0) | 2026.10.11 |
| 퇴직금 20년 만에 회사 밖으로? 기금형 퇴직연금 총정리 (0) | 2026.10.09 |


