SCHD와 나스닥100으로 은퇴 후 4%씩 꺼내 써도 괜찮을까요?
2026년 11월 숫자로 다시 계산해 봤어요.
상품보다 꺼내는 순서가 더 중요하더라고요.
연금계좌에서 쓸 때 알아 둘 한도와 세금도 같이 정리했어요.
실제 상품의 구성·보수·분배 일정·과세는 운용사/금융기관의 최신 공시를 우선 확인하세요.
2026년 11월 숫자로 다시 정리했어요.
지난 8월에 쓴 글을 지금 기준으로 고쳐 쓴 거예요.
그때 글엔 계산이 너무 낙관적인 부분이 있었어요.
월 100만 원씩 15년이면 월 300만 원이 나온다는 대목이요.
다시 계산해 보니 꽤 높은 수익률을 가정해야 나오는 숫자였어요.
은퇴가 몇 년 안 남은 저도 집사람과 이런 얘기를 해요.
"모은 돈을 한 해에 얼마씩 꺼내 써야 오래갈까?"
그래서 이번엔 숫자부터 정직하게 다시 맞춰 봤어요.
1. 국내 SCHD형 분배율은 최근 1년 2.9%대예요(FunETF 11/2)
2. 나스닥100 ETF는 분배가 0.5%대라 팔아서 써야 해요
3. 4% 규칙은 30년 버티기 기준이고, 요즘 추정은 3.9%예요
4. 은퇴 초반에 크게 빠지면 같은 4%도 결과가 달라져요
5. 연금계좌는 수령 한도·연금소득세 1,500만 원을 같이 봐요
SCHD형·나스닥100 ETF, 2026년 11월 숫자
연금저축·IRP에서는 미국 SCHD나 QQQ를 직접 못 사요.
그래서 같은 지수를 따라가는 국내 상장 ETF를 써요.
대표적인 두 개를 FunETF에서 찾아봤어요.
| 구분 | SOL 미국배당다우존스(446720) | TIGER 미국나스닥100(133690) |
|---|---|---|
| 순자산 | 약 1조 852억 원 | 약 11조 3,785억 원 |
| 총보수(연) | 0.01% | 0.0068% |
| 분배 | 매월, 최근 1년 2.91% | 분기, 최근 1년 0.55% |
| 1년 수익률(NAV) | 약 29.7% | 약 4.4% |
| 상위 종목 | 텍사스인스트루먼트 4.6% 코노코필립스 4.4% 셰브론 4.3% 프록터앤드갬블 4.3% 코카콜라 4.1% |
애플 8.2% 엔비디아 8.0% 마이크로소프트 6.3% |
출처: FunETF(11월 2일 기준), 각 운용사 상품 페이지
분배율은 쉽게 말해 1년 동안 받은 분배금을 주가로 나눈 비율이에요.
본가인 미국 SCHD도 배당수익률 2.97%였어요(11월 3일 기준).
원문에 적었던 3.85%보다 많이 낮아졌어요.
주가가 1년 새 많이 올라서 비율이 내려간 거예요.
SCHD 배당금 자체는 최근 1년 2%쯤 늘었어요.
원문의 "해마다 8~10%씩 성장"은 지금 숫자와 맞지 않아요.
최근 1년은 배당 쪽이 훨씬 앞섰어요.
그래도 저는 1년 성적으로 고르진 않아요. 반대인 해도 많았거든요.
월 100만 원 15년, 다시 계산해 보니
원문에선 월 100만 원을 15년 모으면 9억 원쯤 된다고 했어요.
다시 계산해 보니 해마다 19~20%를 벌어야 나오는 숫자였어요.
너무 좋은 가정이었죠.
연 7%로 15년을 가정하면 약 3억 1,000만 원이에요.
연 10%라도 약 4억 원이고요.
세금·비용을 뺀 단순 계산이에요.
3억 1,000만 원에서 4%를 꺼내면 한 해 1,240만 원이에요.
한 달로 치면 100만 원 남짓이고요.
월 300만 원과는 거리가 있어요.
솔직히 이 계산을 다시 하면서 좀 민망했어요.
숫자가 화려하면 마음이 먼저 앞서더라고요.
그래서 이번 글은 보수적인 숫자로만 썼어요.
4% 인출 규칙, 어디서 나온 숫자일까
4% 규칙은 1994년 미국 재무설계사 윌리엄 벤젠이 낸 연구에서 나왔어요.
은퇴 첫해에 모은 돈의 4%를 꺼내 써요.
다음 해부터는 물가만큼 올려서 꺼내요.
이렇게 해도 30년은 돈이 남았다는 게 핵심이에요.
주식과 채권을 섞은 계좌가 기준이었어요.
나스닥100 하나만 들고 하는 실험이 아니었어요.
요즘 숫자는 조금 더 낮아요.
모닝스타는 2026년 은퇴자의 안전한 첫해 인출률을 3.9%로 봤어요.
30년 동안 90% 확률로 버티는 기준이에요.
4%는 약속이 아니라, 과거에 대부분 버텼던 출발점이에요.
저는 이 숫자를 상한선처럼 봐요.
4%보다 더 꺼내야 생활이 된다면요.
은퇴 시점이나 지출부터 다시 봐요.
같은 4%도 순서가 다르면 결과가 달라요
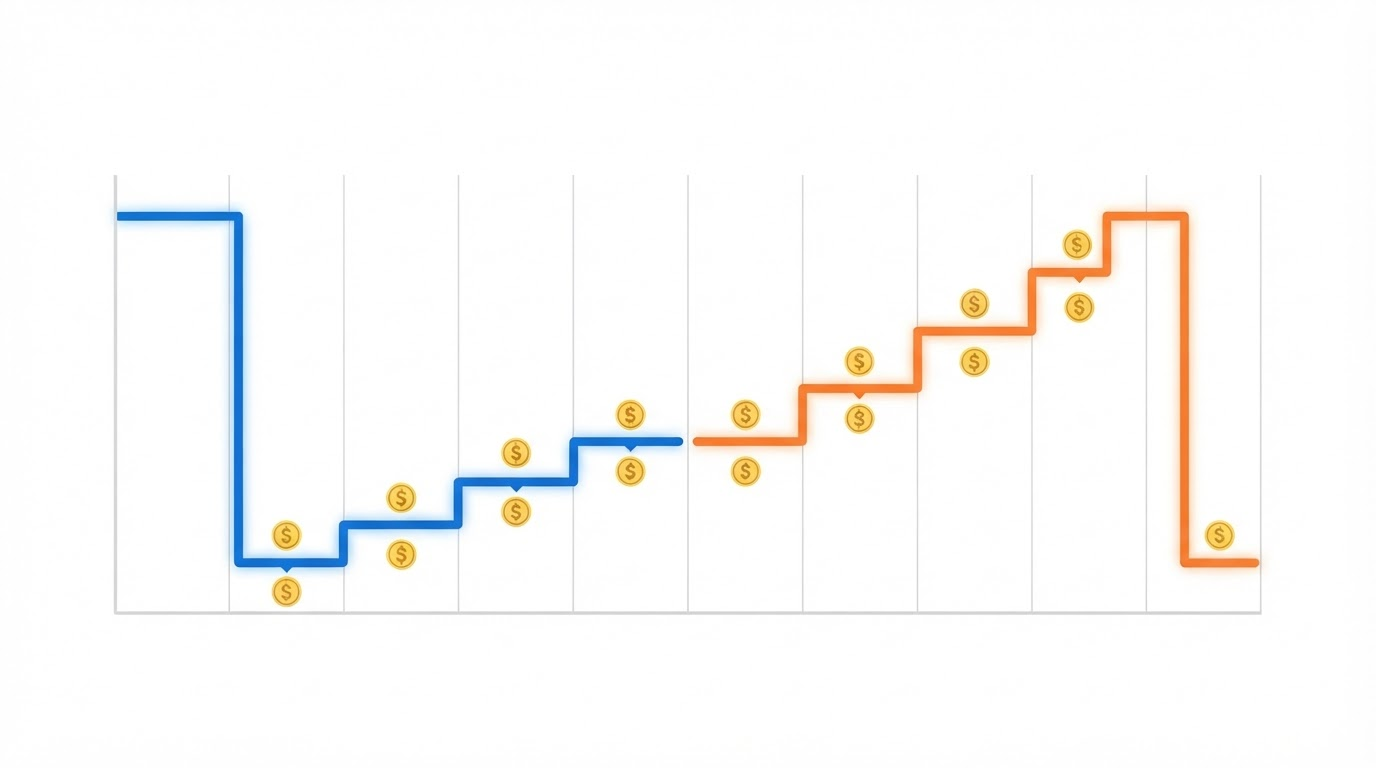
4% 규칙의 가장 큰 약점이 시퀀스 위험이에요.
쉽게 말해 "언제 떨어지느냐"의 위험이에요.
평균 수익률이 같아도 순서가 결과를 바꿔요.
1억 원에서 매년 초에 400만 원씩 꺼낸다고 해볼게요.
5년 수익률은 똑같이 -30% 한 번, +10% 네 번이에요.
어디까지나 계산을 위한 가정이에요.
| 연말 잔액(가정) | 첫해에 -30% | 마지막 해에 -30% |
|---|---|---|
| 1년 뒤 | 6,720만 원 | 1억 560만 원 |
| 3년 뒤 | 7,207만 원 | 1억 1,854만 원 |
| 5년 뒤 | 7,797만 원 | 8,539만 원 |
| 5년간 꺼낸 돈 | 2,000만 원 | 2,000만 원 |
똑같이 꺼냈는데 5년 뒤 740만 원쯤 차이가 나요.
떨어진 해에 꺼낸 돈은 싸게 판 돈이라서 그래요.
나스닥100은 이 위험이 더 커요.
2000~2002년엔 고점에서 약 83% 빠졌어요.
2022년 한 해에도 약 33% 내렸고요.
원문엔 "연평균 10~12%라 4% 빼도 원금이 는다"라고 썼어요.
순서 문제를 빼먹은 설명이었어요.
작년에 은퇴한 선배도 이 얘길 했어요.
"은퇴 첫해에 장이 빠질까 봐 그게 제일 무섭더라."
연금계좌에서 SCHD형·나스닥100 쓸 때 볼 것
① IRP는 위험자산 70%까지
SCHD형도 나스닥100도 주식형이라 위험자산이에요.
IRP에선 둘을 합쳐 70%까지만 담을 수 있어요.
연금저축은 100%까지 가능하고요.
② 1년에 꺼낼 수 있는 한도
연금 수령 1년 차 한도는 평가액을 10으로 나눈 뒤 120%를 곱해요.
평가액의 12%라서 4% 인출은 한도 안에 들어와요.
55세 이후, 가입 5년이 지나야 연금으로 받을 수 있어요.
③ 연금소득세와 1,500만 원
연금으로 받으면 나이에 따라 5.5~3.3%만 떼요.
사적연금이 한 해 1,500만 원을 넘으면 계산이 달라져요.
4%로 치면 계좌가 3억 7,500만 원을 넘는 순간이에요.
④ 미국 배당세 15%
SCHD형 분배금은 미국에서 세금을 먼저 떼고 들어와요.
2026년 7월 인출분부터는 꺼낼 때 그 세금을 공제해 줘요.
자세한 계산은 금융사 안내를 확인하세요.
SCHD형 → 매달 분배금이 현금으로 쌓여요
나스닥100 → 분배가 적어 일부를 팔아서 써요
둘 다 환노출이라 환율에 따라 원화 금액이 달라져요
저는 연금계좌에 S&P500 계열이 대부분이에요.
SCHD형·나스닥100을 섞을 비중은 아직 공부 중이에요.
SCHD vs 나스닥100 4% 인출, 자주 묻는 것들
Q. 분배금만 쓰면 원금은 안 건드리는 거죠?
분배율이 2.9%대라 4%를 채우려면 일부는 팔아야 해요.
그리고 분배금이 나간 만큼 ETF 가격도 내려가요.
원금을 아끼는 효과는 생각보다 크지 않아요.
Q. 떨어진 해엔 어떻게 하나요?
방법은 여러 가지예요.
그해만 인출을 조금 줄이거나, 예금·채권 쪽에서 먼저 꺼내요.
저는 1~2년 생활비는 안전자산에 따로 두려고 해요.
☐ 한 해 생활비가 모은 돈의 몇 %인지 계산해 봤나요
☐ 1~2년 생활비를 안전자산에 따로 뒀나요
☐ IRP 위험자산 비율이 70% 안쪽인가요
☐ 사적연금 수령액이 1,500만 원을 넘는지 봤나요
☐ 떨어진 해에 인출을 줄일 방법을 정해 뒀나요
☐ 분배율·보수를 운용사 공시로 다시 확인했나요
4% 인출은 숫자보다 순서가 먼저예요
처음 질문으로 돌아가 볼게요.
"SCHD와 나스닥100으로 4%씩 꺼내 써도 괜찮을까?"
상품만으로 답이 나오진 않더라고요.
SCHD형은 매달 현금을 줘요.
나스닥100은 크게 자라는 대신 많이 흔들려요.
어느 쪽이든 은퇴 초반에 크게 빠지면 4%가 버거워져요.
그래서 안전자산 쿠션을 먼저 두는 게 순서예요.
저는 은퇴 전 몇 년 동안 이 쿠션부터 만들려고 해요.
4%는 그다음에 맞춰 볼 숫자예요.
📌 함께 읽으면 좋은 글: 은퇴자금 1억 3단계 배분법
📌 함께 읽으면 좋은 글: 연금소득세 1,500만 원 정리
📌 함께 읽으면 좋은 글: ISA 배당금 인출의 함정
4% 인출의 진짜 적은 은퇴 초반 하락이에요.
1~2년 생활비 쿠션부터 만들고 인출률을 정하세요.
'노후·은퇴 설계' 카테고리의 다른 글
| 국민연금 연기연금 36% 더 받기, 손익분기 나이 계산해 보니 (0) | 2026.11.03 |
|---|---|
| 주택연금 월 수령액, 집 한 채로 매달 얼마 받을까 (0) | 2026.10.24 |
| 은퇴 후 건보료, 연금 2천만 원 넘으면 피부양자 탈락 (0) | 2026.10.23 |
| 5060 은퇴자금 1억, 월급처럼 받는 3단계 배분법 (0) | 2026.09.19 |
| "30% 먹고 팔면 노후 준비 됩니까?" 존리가 밝힌 ETF를 절대 팔면 안 되는 단 하나의 이유 (0) | 2026.09.16 |


