IRP 안전자산 30% 칸의 채권혼합 ETF엔 주식이 반 가까이 있어요.
주식이 20% 빠지면 계산상 10% 가까이 같이 빠져요.
금리가 1%p 오르면 채권 쪽도 몇 % 빠지고요.
상품별 흔들림 비교표와 확인 체크리스트를 정리했어요.
실제 상품의 구성·보수·분배 일정·과세는 운용사/금융기관의 최신 공시를 우선 확인하세요.
"안전자산이라더니 왜 이렇게 빠져요?"
옆 팀 동료가 퇴직연금 앱을 내밀며 물었어요.
커버드콜을 물어 왔던 그 동료예요.
동료의 DC 계좌 30% 칸엔 채권혼합 ETF가 있었어요.
주식 반, 채권 반쯤 담은 상품이에요.
10월 20일과 22일, 코스피가 하루 3%대씩 빠졌죠.
그 무렵 이 칸도 같이 내려앉았대요.
저도 순간 말문이 막혔어요.
그래서 "안전자산"이 무슨 뜻인지부터 다시 찾아봤어요.
1. 안전자산은 원금 보장이 아니라 70% 한도 밖이란 뜻이에요
2. 채권혼합형은 주식을 50% 미만까지 담을 수 있어요
3. 주식이 빠지면 주식 비중만큼 같이 빠져요
4. 금리가 오르면 만기 긴 채권일수록 더 빠져요
5. 내 칸에 무엇이 들었는지 이름보다 속을 봐요
IRP 안전자산, '안전'은 규정상 이름이에요
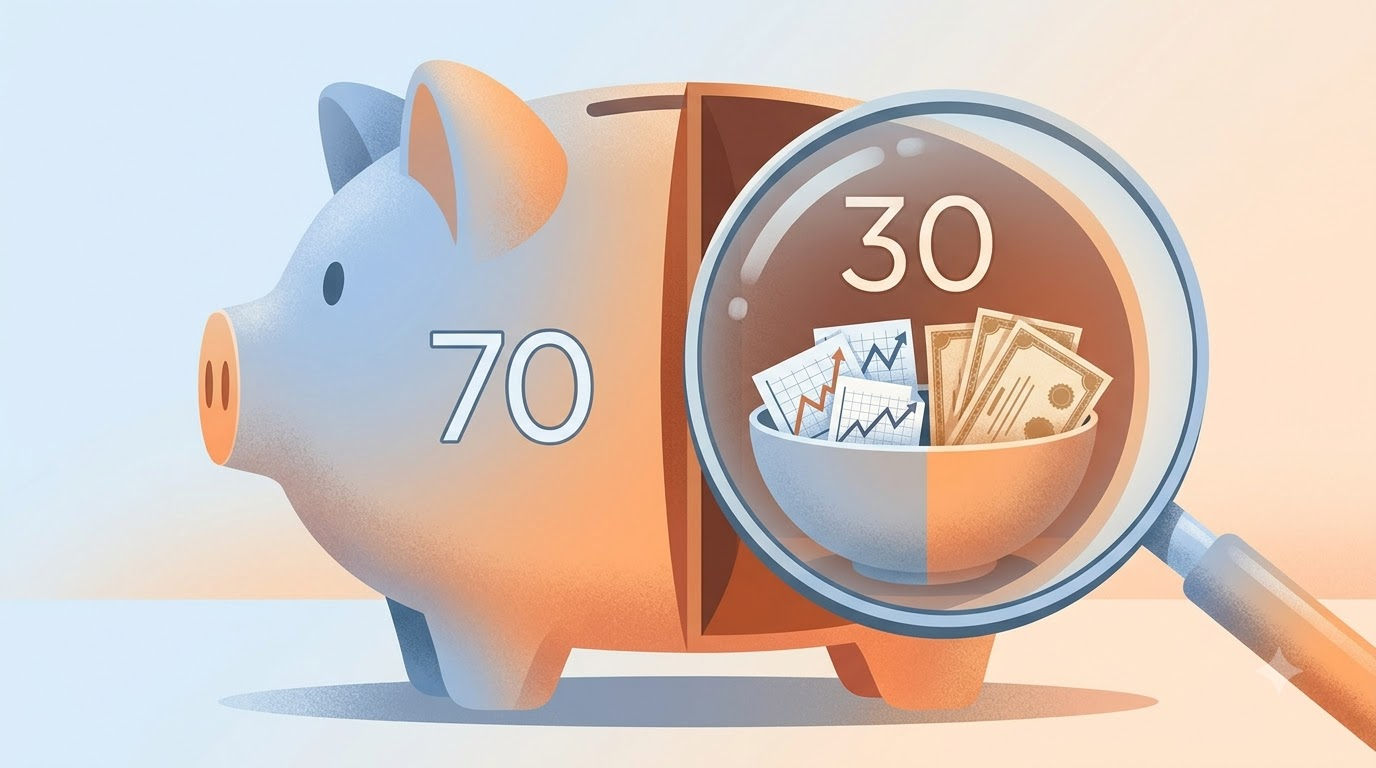
IRP와 DC형 퇴직연금엔 규칙이 하나 있어요.
주식형 같은 위험자산은 70%까지만 담을 수 있어요.
퇴직연금감독규정에 정해진 한도예요.
정부가 10월 29일 IRP 한도를 단계적으로 풀겠다고 발표했어요.
얼마나, 언제 풀지는 아직 안 정해졌어요.
나머지 30%는 위험자산이 아닌 것으로 채워요.
예금, 채권형 ETF, 파킹형 ETF가 여기 들어가요.
주식 비중이 낮은 채권혼합형도 들어가고요.
채권혼합형의 기준은 2023년 11월에 바뀌었어요.
주식 40% 이내에서 50% 미만으로 올라갔어요.
금융위원회가 감독규정을 고친 거예요.
요건을 갖춘 적격 TDF도 이 한도에서 빠져요.
올해 4월부터는 기준이 이렇게 바뀌었어요.
목표 시점 전엔 채권·현금을 20% 이상만 두면 돼요.
우리 애한테 설명하듯 말하면 이래요.
"안전자산 칸"은 원금을 지켜 주는 금고가 아니에요.
"70% 칸에 안 세도 되는 자리"라는 이름표예요.
주식이 빠질 때 채권혼합 ETF도 빠지는 이유
원리는 단순해요.
채권혼합형은 주식과 채권을 한 그릇에 담은 상품이에요.
주식이 빠지면 그릇 속 주식 몫만큼 같이 빠져요.
주식이 반 가까이면 주식 하락의 절반쯤을 맞아요.
채권이 버텨 줘도 그만큼은 피할 수 없어요.
TIGER 삼성전자SK하이닉스미국채혼합50(0233J0)이에요.
두 종목과 0~1년 미국 국채를 5:5로 담아요.
FunETF 11월 12일 기준 1개월 수익률이 -9.49%였어요.
11월 6일 기준으론 -17.09%까지 빠져 있었고요.
채권 쪽이 아주 짧은데도 이만큼 흔들렸어요.
주식 칸에 무엇이 들었는지가 흔들림을 정해요.
두 종목, 그것도 같은 반도체면 더 크게 흔들려요.
미국 쪽은 환헤지가 없어 환율도 그대로 타고요.
채권을 반 담아도 주식 반의 흔들림은 그대로 남아요.
저는 이 숫자 보고 동료 마음이 이해가 됐어요.
"30% 칸은 덜 흔들린다"는 생각이 반만 맞았던 거죠.
금리가 오르면 채권 쪽도 빠지는 이유
그럼 채권 반은 늘 든든할까요?
꼭 그렇지는 않아요.
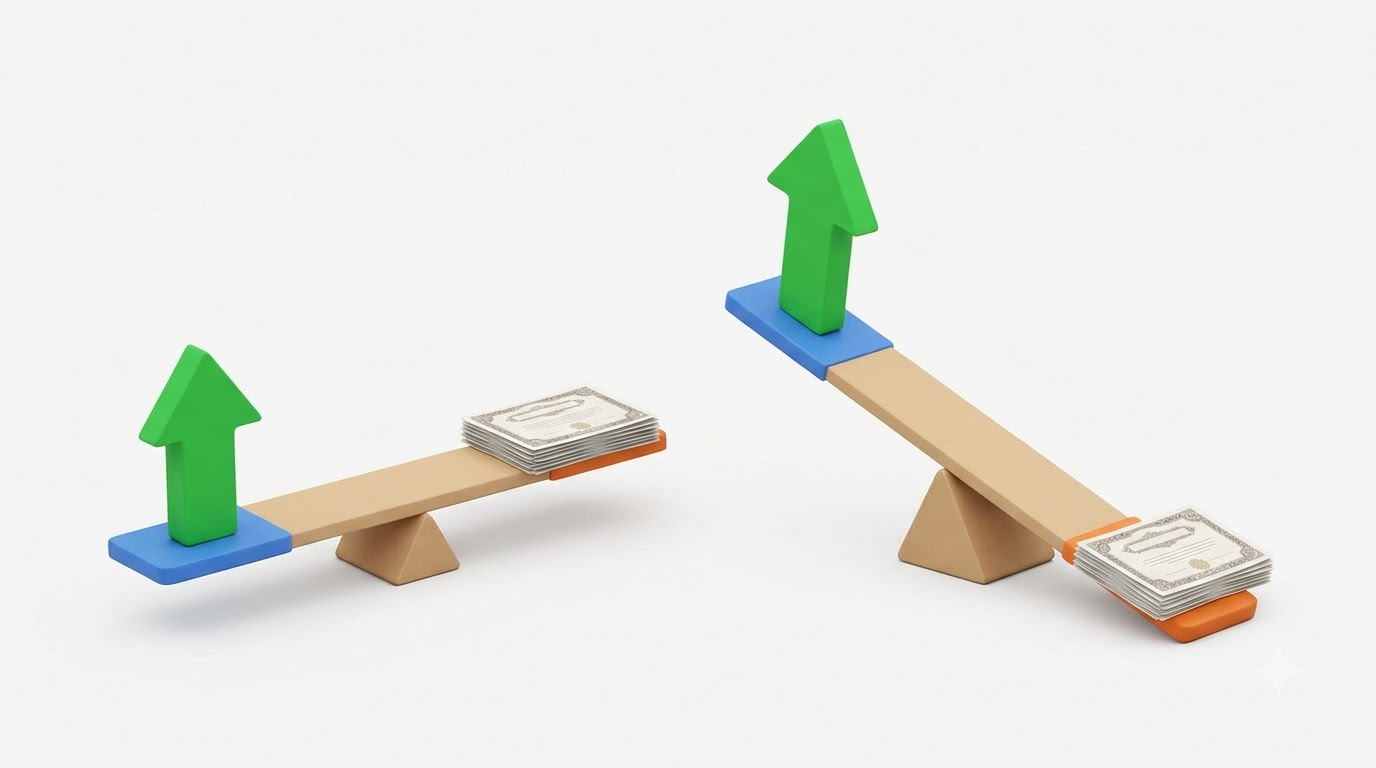
채권값은 금리와 시소처럼 반대로 움직여요.
연 3% 이자 주는 채권을 들고 있다고 해 볼게요.
그런데 새로 나온 채권이 4%를 준다면요?
제3%짜리는 싸게 팔아야 사 가겠죠.
만기가 길수록 이 시소가 더 크게 움직여요.
그 정도를 나타내는 숫자가 듀레이션이에요.
듀레이션 5년이면 금리 1%p에 값이 5%쯤 움직여요.
예로 TIGER 미국테크TOP10채권혼합(472170)을 봤어요.
채권 쪽은 국내 국채 3~10년이에요.
FunETF에 나온 채권 듀레이션은 5.36년이에요.
국채 금리가 0.5%p 오르면 채권 쪽은 2.7%쯤 빠져요.
채권이 반이면 전체로는 1.3%쯤이에요.
주식과 금리가 같이 나쁘면 두 하락이 겹쳐요.
| 상황(가정) | 주식 30% + 채권 70% | 주식 50% + 채권 50% |
|---|---|---|
| 주식 -20% | 약 -6% | 약 -10% |
| 금리 +1%p | 약 -3.5% | 약 -2.5% |
| 둘이 겹치면 | 약 -9.5% | 약 -12.5% |
채권 듀레이션 5년 가정, 이자·환율·보수 뺀 단순 계산
주식이 적으면 금리에, 많으면 주가에 더 예민해요.
어느 쪽도 "안 빠지는 칸"은 아니에요.
9월 말 글에서 본 상품은 채권 쪽이 짧은 채권이었죠.
그래서 금리 시소는 작았어요.
저는 그 뒤로 채권 칸의 만기부터 보는 버릇이 생겼어요.
채권혼합·TRF·TDF·예금성, 얼마나 흔들리나
30% 칸에 들어갈 수 있는 것들을 세워 봤어요.
위로 갈수록 덜 흔들려요.
| 종류 | 주식 비중 | 무엇에 흔들리나 | 예시 1개월(NAV) |
|---|---|---|---|
| 예금·원화 파킹 | 0% | 거의 없음 | - |
| 달러 파킹 | 0% | 환율 | - |
| 국채·채권형 ETF | 0% | 금리(만기 길수록 크게) | - |
| KODEX TRF3070(329650) | 30% | 금리 많이, 주가 조금 | +0.85% |
| TIGER 미국테크TOP10채권혼합(472170) | 50% 미만 | 주가·금리 반반 | -3.60% |
| TIGER 삼성전자SK하이닉스미국채혼합50(0233J0) | 50% 미만 | 두 종목 주가·환율 | -9.49% |
| 적격 TDF | 많게는 80% 가까이 | 주가(은퇴 가까울수록 줄어요) | 상품마다 달라요 |
출처: FunETF(1개월 NAV, 11월 12일 기준), 운용사
TRF3070은 선진국 주식 30%, 국내 채권 70%예요.
총보수는 연 0.24%예요.
TIGER 미국테크TOP10채권혼합은 연 0.25%예요.
한 달 숫자로 좋고 나쁨을 가리진 않아요.
주가가 오를 땐 순서가 뒤집히거든요.
TDF는 30% 칸에 넣어도 주식이 꽤 많을 수 있어요.
은퇴 시점이 먼 상품일수록 더 그래요.
저는 이름에 '적격'이 붙었어도 주식 비중부터 봐요.
주식 비중 → 몇 %가 주식인가
주식 칸의 내용 → 시장 전체인가, 몇 종목인가
채권 칸의 만기 → 짧은가, 긴가(듀레이션)
내 IRP 안전자산 칸, 이렇게 확인해요
제 IRP는 은행에 있어요.
70% 쪽엔 KODEX 200이 있고요.
30% 칸엔 달러 파킹 ETF를 세워 뒀어요.
그래서 제 칸은 주가보다 환율에 흔들려요.
이번에 하나 더 깨달은 게 있어요.
여기에 국내 반도체 혼합형을 더하면 KODEX 200과 겹쳐요.
70% 칸과 30% 칸이 같은 날 같이 빠질 수 있다는 거죠.
☐ 30% 칸 상품 이름을 앱에서 다 적어 봤나요
☐ 상품마다 주식 비중이 몇 %인지 확인했나요
☐ 주식 칸이 시장 전체인지, 몇 종목인지 봤나요
☐ 그 주식이 70% 칸 종목과 겹치지 않나요
☐ 채권 칸 만기가 짧은지 긴지(듀레이션) 봤나요
☐ 환헤지 여부를 확인했나요
☐ TDF라면 은퇴 시점과 주식 비중을 봤나요
주식 비중은 운용사 페이지 구성 종목에서 봐요.
듀레이션은 FunETF 상품 화면에 나와요.
저는 1년에 한 번, 연말 납입 때 비중을 봐요.
올해는 30% 칸의 내용물도 같이 적어 보려고요.
IRP 안전자산 채권혼합, 자주 묻는 것들
Q. 채권혼합 ETF는 나쁜 상품인가요?
아니에요.
70% 한도 밖에서 주식을 조금 더 담는 도구예요.
그만큼 흔들림도 같이 들어온다는 것만 알면 돼요.
Q. 금리가 내리면요?
시소가 반대로 가요.
채권값이 올라 주식 하락을 조금 덜어 줘요.
다만 늘 반대로 움직인다는 보장은 없어요.
Q. TRF와 TDF는 뭐가 달라요?
TRF3070은 3대7 비율을 계속 지켜요.
TDF는 은퇴 시점이 다가올수록 주식을 줄여 가요.
동료에게 해준 대답
처음 질문으로 돌아가 볼게요.
"안전자산이라더니 왜 빠져요?"
안전자산은 원금 보장이 아니라 규정상 칸 이름이라서요.
동료 칸엔 주식이 반 가까이 있었어요.
동료는 "그럼 내 칸에 뭐가 있는지부터 적어 볼게" 했어요.
저는 신상품은 1년은 지켜보는 편이에요.
30% 칸도 이름보다 속을 먼저 보려고요.
📌 함께 읽으면 좋은 글: 주식 반 채권 반 연금용 ETF
📌 함께 읽으면 좋은 글: 듀레이션이 가른 차이
📌 함께 읽으면 좋은 글: IRP 안전자산 달러 파킹 ETF
IRP 안전자산 칸 채권혼합 ETF는 주가와 금리에 함께 흔들려요.
이름보다 주식 비중과 채권 만기를 먼저 확인하세요.
'연금·IRP·퇴직연금' 카테고리의 다른 글
| IRP 파킹 ETF, 원화와 달러 어디에 둘까 2026년 금리로 비교 (0) | 2026.11.14 |
|---|---|
| 퇴직연금 실물이전, IRP를 팔지 않고 증권사로 옮기는 법 (0) | 2026.11.13 |
| 연금저축·IRP 중간에 깨면 16.5%? 세금 덜 떼이는 경우 (0) | 2026.10.29 |
| 연금 받을 때 세금, 1년 1,500만 원 넘으면 달라져요 (0) | 2026.10.20 |
| 오늘 밤 미국 CPI 발표, 내 연금 흔드는 시나리오 3가지 (0) | 2026.10.14 |


