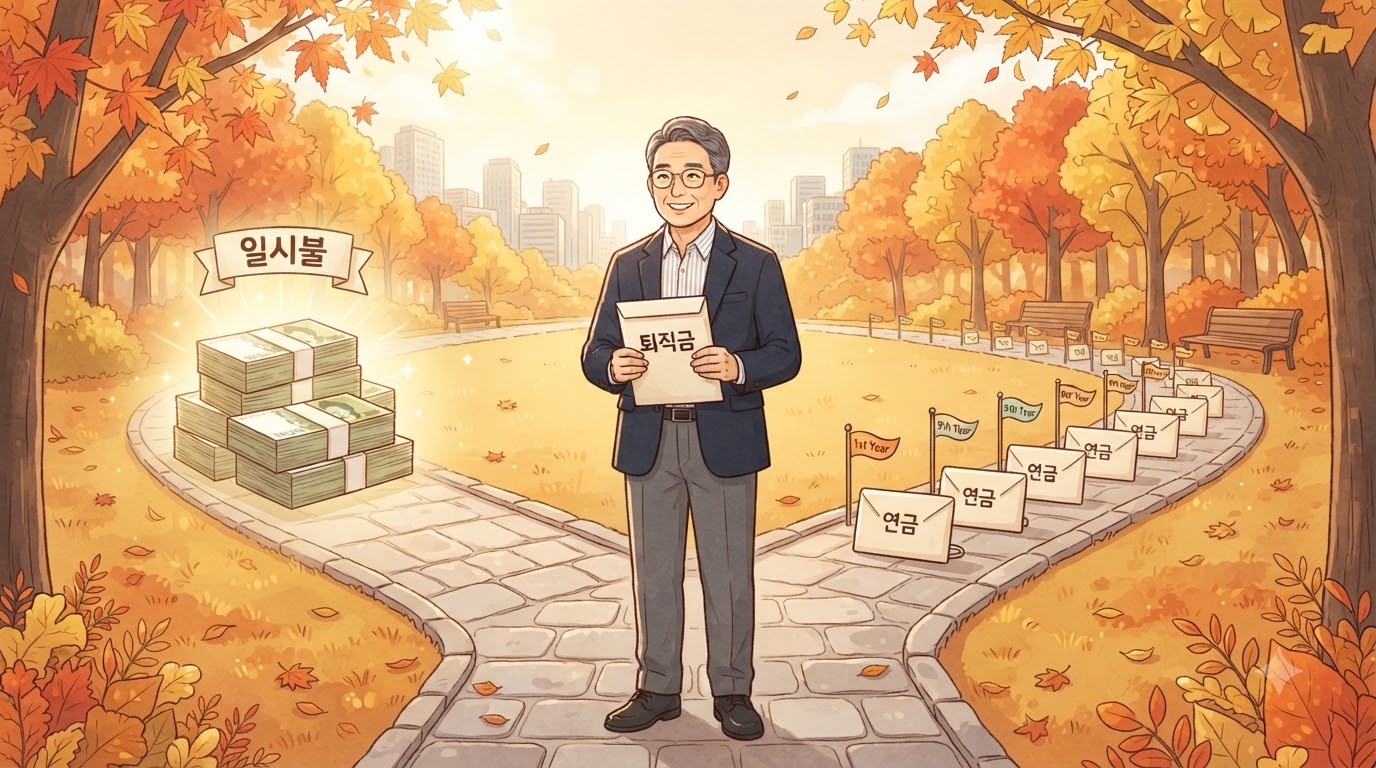
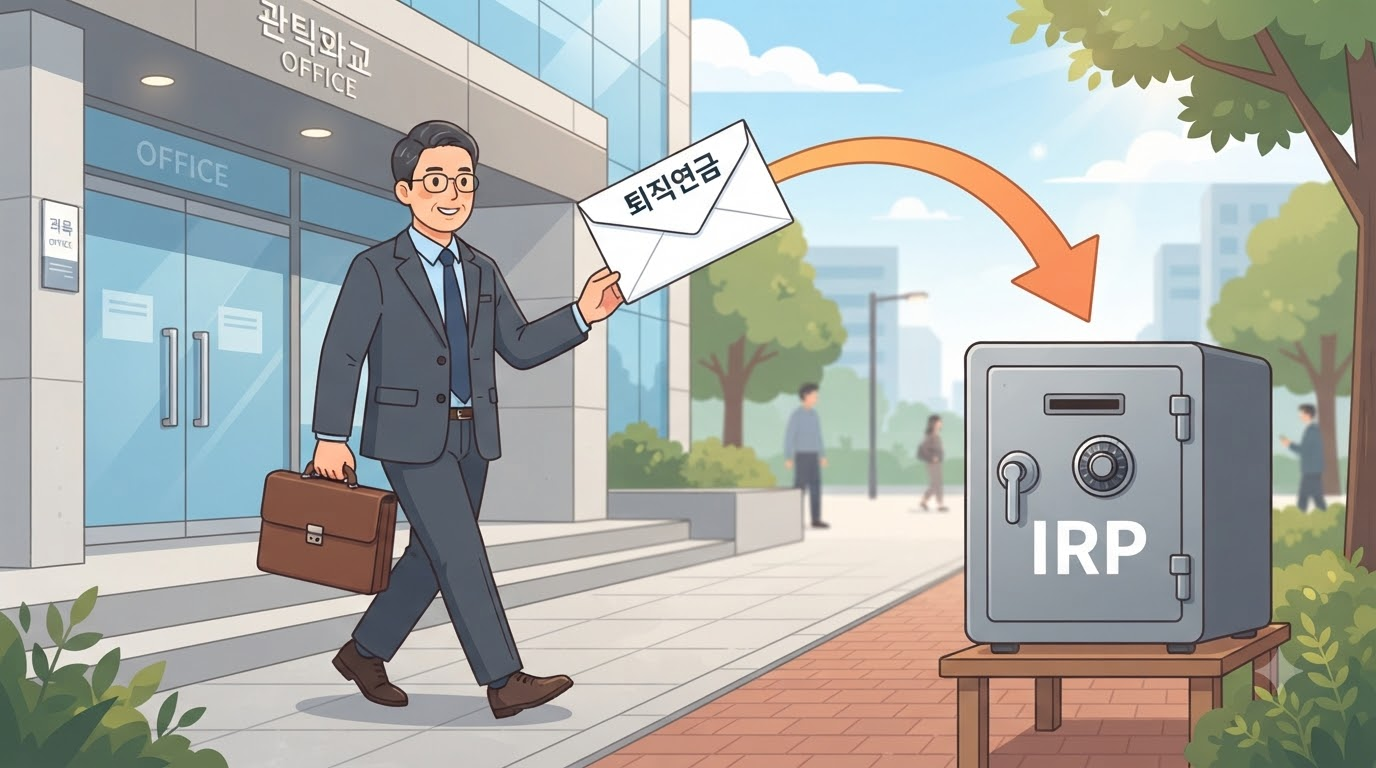
퇴직금을 IRP로 받아 연금으로 나눠 받으면 퇴직소득세가 줄어요.
10년 차까지는 30%, 11년 차부터 40% 덜 내요.
올해부터는 21년 차 이후 50% 구간도 생겼고요.
예시 계산과 조건, 주의점을 정리했어요.
실제 상품의 구성·보수·분배 일정·과세는 운용사/금융기관의 최신 공시를 우선 확인하세요.
지난 토요일에 첫 직장 입사 동기 얘기를 했었죠.
희망퇴직을 고민하던 그 친구요.
어젯밤 또 전화가 왔어요.
"인사팀 다녀왔어. 근데 퇴직금은 어떻게 받는 게 나아?"
한 번에 받아 빚부터 갚을지, IRP에 넣을지 고민이래요.
저는 은퇴 때 일시금으로 받지 않기로 집사람과 정해 뒀어요.
그런데 "왜?"라고 물으니 숫자로는 설명을 못 하겠더라고요.
그래서 이번엔 직접 계산해 봤어요.
1. 퇴직금을 IRP에 두면 세금을 꺼낼 때까지 미뤄요
2. 연금으로 받으면 10년 차까지 30%, 11년 차부터 40% 감면
3. 2026년부터 21년 차 이후는 50% 감면이에요
4. 한 해 꺼낼 수 있는 연금수령한도가 있어요
5. 한도를 넘기거나 해지하면 감면이 없어요
퇴직금 연금 수령, 퇴직소득세가 왜 줄어들까
퇴직금에는 퇴직소득세가 붙어요.
오래 일해서 받은 돈이라 일반 월급보다 세금이 가벼운 편이에요.
퇴직금을 IRP로 받으면 이 세금을 바로 떼지 않아요.
이걸 과세이연이라고 해요.
세금을 없애 주는 게 아니라, 꺼낼 때까지 미뤄 주는 거예요.
그리고 55세 이후 연금으로 나눠 꺼내면 세금을 깎아 줘요.
국세청 원천징수 안내에 이렇게 나와 있어요.
연금 실제 수령 10년 차까지는 원래 세금의 70%만 떼요.
11년 차부터 20년 차까지는 60%예요.
21년 차부터는 50%이고, 이건 올해 1월 수령분부터예요.
우리 애한테 설명하듯 말하면 이래요.
"한 번에 다 가져가면 세금 다 내고, 천천히 가져가면 깎아 줄게."
나라가 퇴직금을 노후 생활비로 쓰라고 주는 상이예요.
저도 처음엔 감면이 10년 뒤부터인 줄 알았어요.
알고 보니 첫해부터 30%가 깎이더라고요.
퇴직금 2억, 일시금과 연금 세금 비교(예시)
숫자로 보면 와닿아요.
어디까지나 계산을 위한 가정이에요.
퇴직금 2억 원, 근속 25년인 분이라고 해볼게요.
국세청이 안내하는 계산 순서대로 따라가 봤어요.
근속연수공제 5,500만 원을 먼저 빼요.
그다음 1년 치 연봉처럼 바꾼 금액에서 한 번 더 공제해요.
그렇게 하면 퇴직소득세는 약 507만 원이에요.
지방소득세 10%를 더하면 약 558만 원이고요.
2억 원의 2.8%쯤이에요.
| 받는 방식(예시) | 떼는 비율 | 2억 전체 세금 | 1,000만 원 꺼낼 때 |
|---|---|---|---|
| 일시금 | 100% | 약 558만 원 | 약 27.9만 원 |
| 연금 1~10년 차 | 70% | 약 391만 원 | 약 19.5만 원 |
| 연금 11~20년 차 | 60% | 약 335만 원 | 약 16.7만 원 |
| 연금 21년 차~ | 50% | 약 279만 원 | 약 14.0만 원 |
출처: 국세청 계산방법·원천징수 안내로 직접 계산(예시)
"2억 전체 세금" 칸은 그 구간에 다 받았다고 칠 때예요.
실제로는 해마다 꺼낸 만큼만 세금이 붙어요.
10년 안에 다 받아도 약 167만 원을 덜 내요.
퇴직금이 크거나 근속이 짧으면 원래 세금이 커서 차이도 커져요.
세금을 미루는 동안, 그 돈도 IRP 안에서 같이 굴러가요.
동기는 "생각보다 차이가 작네" 했어요.
저는 세금보다 2억 전액이 계속 굴러간다는 게 더 크게 보였어요.
연금수령한도와 55세·10년 요건
연금으로 인정받으려면 조건이 있어요.
만 55세가 넘어야 하고, 한 해 꺼내는 돈이 연금수령한도 안이어야 해요.
퇴직금이 들어온 IRP는 가입 5년 요건은 따지지 않아요.
한도 계산식은 이래요.
계좌 평가액 ÷ (11 − 연금수령연차) × 120%.
연금수령연차는 연금을 받을 수 있게 된 해부터 세는 햇수예요.
| 연금수령연차 | 평가액 대비 한도 | 평가액 2억이면(예시) |
|---|---|---|
| 1년 차 | 12% | 2,400만 원 |
| 5년 차 | 20% | 4,000만 원 |
| 8년 차 | 40% | 8,000만 원 |
| 11년 차부터 | 한도 없음 | 자유롭게 |
출처: 소득세법 시행규칙 서식 작성방법, 미래에셋투자와연금센터
한도는 넉넉한 편이라 보통은 걸리지 않아요.
한 해에 몰아 꺼내려할 때가 문제예요.
여기서 헷갈리는 게 하나 있어요.
한도를 정하는 연차와 감면을 정하는 연차는 달라요.
감면은 실제로 연금을 받은 해만 세요.
2013년 3월 전 가입한 퇴직연금에서 옮긴 돈도 있죠.
이 돈은 한도 연차가 6년 차부터 시작해요.
그래도 30%, 40% 감면은 실제 받은 햇수로 따져요.
저는 이걸 보고 생각이 바뀌었어요.
조금씩이라도 일찍 받기 시작해야 11년 차가 빨리 오겠더라고요.
55세 전후, 퇴직금 IRP 이전 규칙
55세 전에 퇴직하면 퇴직금은 원칙적으로 IRP로 들어가요.
근로자퇴직급여 보장법에 정해진 규칙이에요.
300만 원 이하처럼 예외도 몇 가지 있고요.
55세 이후에 퇴직하면 이 의무가 없어요.
회사에서 현금으로 바로 받을 수 있어요.
원하면 IRP로 받을 수도 있고요.
일시금으로 받고 나서 마음이 바뀌었다면 길이 있어요.
받은 날부터 60일 안에 IRP에 넣으면 돼요.
그러면 이미 뗀 퇴직소득세를 IRP 계좌로 돌려받아요.
동기는 아직 55세가 안 됐어요.
그래서 퇴직금은 일단 IRP로 들어가요.
다만 IRP를 해지하면 결국 일시금과 같아져요.
빚을 갚고 싶다는 동기에게 이렇게 말해줬어요.
"필요한 만큼만 따져 보고, 나머지는 IRP에 두자."
55세 전 퇴직 → 원칙적으로 IRP로 이전
55세 이후 퇴직 → 현금 수령도, IRP 이전도 가능
현금으로 받았다면 → 60일 안에 IRP 입금 시 세금 환급
1,500만 원 계산과 주의점
연금소득 1년 1,500만 원 기준은 지난 글에서 다뤘어요.
퇴직금 원금 몫으로 받는 연금은 이 계산에 들어가지 않아요.
국세청 안내에도 따로 분리과세로 나와 있어요.
대신 IRP 안에서 불어난 운용수익은 달라요.
꺼낼 때 연금소득세가 붙고, 1,500만 원 계산에도 들어가요.
원금과 수익을 나눠서 봐야 해요.
☐ 퇴직 날짜 기준으로 만 55세가 넘었나요
☐ 회사에 퇴직금 예상액과 세금을 물어봤나요
☐ 받을 IRP 계좌를 미리 열어 뒀나요
☐ 현금으로 받았다면 60일 기한을 적어 뒀나요
☐ 한 해 꺼낼 돈이 연금수령한도 안인가요
☐ IRP 해지 대신 쓸 비상금이 따로 있나요
Q. 한도를 넘겨 꺼내면 어떻게 돼요?
넘긴 만큼은 연금 외 수령이에요.
그 몫은 감면 없이 퇴직소득세를 다 내요.
Q. IRP를 해지하면요?
퇴직금 몫은 일시금과 똑같이 세금을 다 내요.
중도인출 세금은 지난 글에서 따로 정리했어요.
Q. 세액공제받은 돈과 섞여도 되나요?
같은 IRP에 있어도 꺼내는 순서가 법으로 정해져 있어요.
공제 안 받은 원금, 퇴직금, 나머지 순이예요.
저는 IRP 해지를 맨 마지막 카드로 두고 있어요.
비상금 몇 달 치를 따로 두는 이유도 그거예요.
퇴직금 연금 수령, 동기에게 해준 대답
처음 질문으로 돌아가 볼게요.
퇴직금은 일시금이 나을까, 연금이 나을까요?
세금만 보면 연금으로 나눠 받는 쪽이 30~50% 가벼워요.
동기에게는 이렇게 정리해 줬어요.
"IRP에 두고, 55세 되면 조금씩이라도 받기 시작해."
친구는 빚 갚을 돈만 계산해 보겠대요.
저도 일시금은 안 받는다는 마음이 더 단단해졌어요.
세법은 바뀔 수 있으니, 퇴직 전에 다시 계산해 보려고요.
📌 함께 읽으면 좋은 글: 연금 세금 1,500만 원 기준
📌 함께 읽으면 좋은 글: IRP 중간에 깨면 16.5%?
📌 함께 읽으면 좋은 글: 기금형 퇴직연금 총정리
퇴직금은 IRP에 두고 연금으로 받으면 퇴직소득세가 30~50% 줄어요.
한도를 넘기거나 해지하면 감면은 사라져요.
'노후·은퇴 설계' 카테고리의 다른 글
| SCHD vs 나스닥100 4% 인출, 2026년 숫자로 다시 계산해 보니 (0) | 2026.11.08 |
|---|---|
| 국민연금 연기연금 36% 더 받기, 손익분기 나이 계산해 보니 (0) | 2026.11.03 |
| 주택연금 월 수령액, 집 한 채로 매달 얼마 받을까 (0) | 2026.10.24 |
| 은퇴 후 건보료, 연금 2천만 원 넘으면 피부양자 탈락 (0) | 2026.10.23 |
| 5060 은퇴자금 1억, 월급처럼 받는 3단계 배분법 (0) | 2026.09.19 |


